پارکینگ خورشیدی باتریدار در دانشگاه هاوایی؛ گامی ۱۴ میلیون دلاری به سوی انرژی صفر خالص
فروردین 24, 1405
فاز اول 600 مگاوات امتررا سولار در فیلیپین وارد بهرهبرداری تجاری شد
شهریور 16, 1405
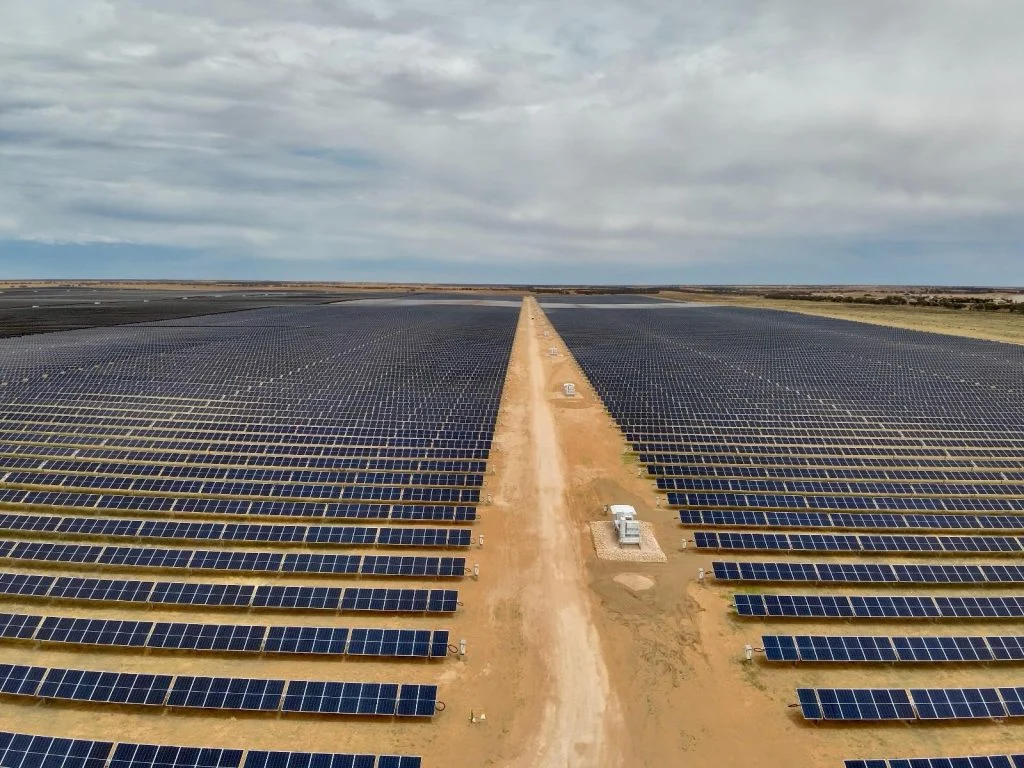
بازار برق ملی (NEM) استرالیا در آگوست 2026 تولید تجمیعیِ 3,893 گیگاواتساعت (GWh) برق خورشیدی ثبت کرد، که شامل 1,628 گیگاواتساعت (GWh) از نیروگاههای بزرگمقیاس و 2,265 گیگاواتساعت (GWh) از سامانههای فتوولتائیک پشتبامی است.
این رقمِ تجمیعی نشاندهندهٔ افزایش 17.3% نسبت به مجموع 3,320 گیگاواتساعت (GWh) در ژوئیهٔ 2026 و رشد 16.6% نسبت به آگوست 2025 با 3,338 گیگاواتساعت (GWh) است. نتیجه ادامهٔ احیایی را نشان میدهد که از ژوئیه آغاز شد، زمانی که تولید تجمیعیِ برق خورشیدی 37% نسبت به فرونشست زمستانیِ ژوئن افزایش یافت، و قویترین آگوست در مجموعهٔ دادههای سهساله را رقم میزند؛ بهطوریکه از آگوست 2024 با 2,954 گیگاواتساعت (GWh) و کل سال گذشته فراتر رفته است.
تحلیل دادههای استخراجشده از اوپن الکتریسیتی (Open Electricity; قبلاً OpenNEM) نشان میدهد که تولید نیروگاههای بزرگمقیاس در سطح 1,628 گیگاواتساعت (GWh) نسبت به 1,448 گیگاواتساعت (GWh) در ژوئیه 12.4% افزایش داشته و 25.6% بالاتر از 1,296 گیگاواتساعت (GWh) در آگوست 2025 بوده است؛ این بیشترین حاشیهٔ رشد نسبت به سال قبل ثبتشده برای این بخش از زمان آغاز احیای زمستانی است.
این مجموع بالاترین رقم ماهانهای است که از آوریل 2026 با 1,693 گیگاواتساعت (GWh) بهثبت رسیده است و الگوی رشد پیوستهٔ ماهبهماه را که از فرونشست ژوئن به میزان 1,092 گیگاواتساعت (GWh) آغاز شده بود، ادامه میدهد؛ آن فرونشست زمانی رخ داد که تولید تجمیعی 21% کاهش یافت و یک جهش قیمتی پایانماه به AU$120/MWh انجامید.
تولید سامانههای فتوولتائیک پشتبامی در سطح 2,265 گیگاواتساعت (GWh) نسبت به 1,872 گیگاواتساعت (GWh) در ژوئیه 21.0% رشد داشته و 10.9% بالاتر از 2,042 گیگاواتساعت (GWh) در آگوست 2025 است.
این رقم بالاترین مقدار از آوریل 2026 با 2,163 گیگاواتساعت (GWh) بهشمار میآید و این بخش اکنون سه ماه پیاپی در فاز احیا قرار دارد، پس ازِانقباض ماه مه که در آن تولید 21% کاهش یافت و جهش قیمتی میانی ماه تا AU$225.88/مگاواتساعت (MWh) رسید.
حاشیهٔ رشد نسبت به سال قبل برای پشتبامی نسبت به نیروگاههای بزرگمقیاس کمتر است که با پایهٔ توسعهٔ بالغتر این بخش سازگار است، هرچند روند بنیادی در سراسر مجموعهٔ داده صعودی باقی میماند.
کاهشِ تولید روزانه در اواسط ماه پیش از موجی از رکوردها برای بستن آگوست
دادههای تولید روزانه برای آگوست الگوی نسبتاً همگونی با روند تقویتشوندهٔ مشاهدهشده در نیمهٔ دوم ژوئیه را نشان میدهد، که با یک افت متمایز در حوالی اواسط ماه قطع شده و سپس با جهشی چشمگیر تا هفتهٔ پایانی همراه بوده است.
تولید در هفتهٔ اول نسبتاً ثابت ماند؛ تولید نیروگاههای بزرگمقیاس بین 46 گیگاواتساعت (GWh) تا 60 گیگاواتساعت (GWh) و تولید پشتبامی بین 65 گیگاواتساعت (GWh) تا 81 گیگاواتساعت (GWh) متغیر بود.
شرایط سپس در روزهای نهم و دهم بهطور قابلتوجهی بدتر شد، زمانی که تولید نیروگاههای بزرگمقیاس بهترتیب به 27.3 گیگاواتساعت (GWh) و 28.5 گیگاواتساعت (GWh) کاهش یافت و تولید پشتبامی به 44 گیگاواتساعت (GWh) و 49 گیگاواتساعت (GWh) سقوط کرد؛ این دو روز ضعیفترین روزهای ماه برای هر دو بخش بودند که با گذر یک دورهٔ شرایط ابری در سراسر NEM همخوانی دارد.
تولید در بقیهٔ ماه بازیابی شد، بهطوریکه تولید نیروگاههای بزرگمقیاس تا روز پانزدهم به بالای 50 گیگاواتساعت (GWh) بازگشت و در هفتهٔ سوم در دامنهٔ 45-62 گیگاواتساعت (GWh) باقی ماند، که با یک افت دوم و کمعمقتر به 35 گیگاواتساعت (GWh) در روز 25 متقاطع شد.
از روز 26 به بعد، تولید بهطور مداوم تقویت شد تا پایان ماه، و هفتهٔ پایانی چهار بالاترین مقدار روزانهٔ نیروگاههای بزرگمقیاس در آگوست را ثبت کرد: 61 گیگاواتساعت (GWh)، 73 گیگاواتساعت (GWh)، 69 گیگاواتساعت (GWh)، 66 گیگاواتساعت (GWh)، 66 گیگاواتساعت (GWh) و 73 گیگاواتساعت (GWh) در روزهای 26 تا 31؛ روزهای 27 و 31 بهطور مشترک اوج ماه بودند.
تولید پشتبامی نیز همان مسیر را دنبال کرد و ماه را با چهار قویترین روز پیاپی به پایان رساند، از 89 گیگاواتساعت (GWh) در روز 28 تا 98 گیگاواتساعت (GWh) در روز 31، که بالاترین مقدار یکروزهٔ پشتبامی در طول ماه بود.
قدرتِ هفتهٔ پایانی در هر دو بخش به همان دینامیک روزِ طولانیتر اشاره دارد که در Spotlight ژوئیه نیز مطرح شده بود؛ در آن گزارش گفته شد که بهبود منبع تابشی خورشید از اواخر زمستان به اوایل بهار همزمان با ادامهٔ توسعه و نصب نیروگاههای بزرگمقیاس و سامانههای پشتبامی در سراسر NEM عمل میکند.
بازگشت قیمت منفی هنگامی که آگوست الگوی تقاضای زمستانی را خاتمه میدهد
قیمتگذاری در طول آگوست عموماً از نوسان ثبتشده اوایل سال آرامتر بود، هرچند فاقد آرامش میانیِ ماهِ پایداری بود که ژوئیه را مشخص کرد.
قیمتهای نیروگاههای بزرگمقیاس بهطور تقریبی AU$34.90/مگاواتساعت (MWh) (معادل US$24.55/مگاواتساعت (MWh)) در طول ماه بر مبنای میانگین سادهٔ روزانه بود، و پشتبامی حدود AU$31.70/مگاواتساعت (MWh) را ثبت کرد؛ هر دو پایینتر از سطوح بالای ثبتشده در جهش میانی ماه مه و دورهٔ پایدار بالای AU$100/مگاواتساعت (MWh) که در هفتهٔ پایانی ژوئن ثبت شد.
بالاترین قیمتهای ماه در روز ششم رخ داد، زمانی که قیمت متوسط نیروگاههای بزرگمقیاس AU$75.27/مگاواتساعت (MWh) بود و تولید نسبتاً محدود 46 گیگاواتساعت (GWh) ثبت شد، و همچنین در روزهای 25 و 26 که قیمتهای نیروگاههای بزرگمقیاس بهترتیب AU$73.62/مگاواتساعت (MWh) و AU$65.19/مگاواتساعت (MWh) رسیدند، که با دومین افت تولید ماه همزمان بود.
قیمتهای پشتبامی در روز 26 به AU$67.53/مگاواتساعت (MWh) رسید، در دورهای که کاهش تولید در هر دو بخش از پایداری قیمتها پشتیبانی کرد.
پایینترین قیمت ماه در روز دوم ثبت شد، زمانی که نیروگاههای بزرگمقیاس بهطور متوسط AU$11.88/مگاواتساعت (MWh) و پشتبامی میانگین منفی AU$0.67/مگاواتساعت (MWh) را بهثبت رساندند؛ این اولین رویداد قیمت منفی در مجموعهٔ دادههای زمستانی است و وارونگیِ الگویی را نشان میدهد که در Spotlight ژوئیه اشاره شده بود: آن گزارش نبودن قیمت منفی در طول ماه را یافت و بازگشت آن را «از آگوست به بعد با بهبود منبع تابش خورشیدی و بازگشت ریسک مازادِ میانهٔ روز به الگوی تولید» پیشبینی کرده بود.
روز 30 دومین پایینترین قیمت ماه را ثبت کرد، با متوسط AU$7.36/مگاواتساعت (MWh) برای نیروگاههای بزرگمقیاس و AU$2.18/مگاواتساعت (MWh) برای پشتبامی، با وجود اینکه آن روز جزو قویترین روزها از نظر تولید در هر دو بخش بود.
بر خلاف الگویی که در بیشتر مجموعههای دادهٔ ژوئن و ژوئیه مشاهده شد، که در آن سامانههای فتوولتائیک پشتبامی در دورههای تنش شبکه معمولاً پریمیوم قیمتی نسبت به نیروگاههای بزرگمقیاس داشتند، در آگوست میانگین قیمتهای نیروگاههای بزرگمقیاس در اکثریت روزها فراتر از پشتبامی بود و پشتبامی در 22 روز از 31 روز ماه با تخفیف معامله شد.
این وارونگی با تمرکز فزایندهٔ الگوی تولید پشتبامی حولِ وسط روز همخوانی دارد، دورهای که شرایط مازاد عرضه معمولاً قیمتها را برای همهٔ فناوریها تضعیف میکند اما میانگین وزنی تولیدِ پشتبامی را بهطور مستقیمتر تحتتأثیر قرار میدهد، زیرا پنجرهٔ تولید آن نسبت به داراییهای نیروگاهی باریکتر است.
فضای قیمتی کلی در آگوست همچنان بازتابدهندهٔ دینامیکی است که رگولاتور انرژی استرالیا (Australian Energy Regulator) اخیراً یافته است؛ طبق آن گزارش، رشد منابع تجدیدپذیر فشارها در بازار برق ملی (NEM) را کاهش میدهد، زیرا افزایش ظرفیت خورشیدی و ذخیرهسازی باتری پیکهای قیمتی ناشی از کمبود را تعدیل میکند، هرچند دورههای مجزای کاهش تولید همچنان میتوانند پیکهای قیمتی کوتاهمدت ایجاد کنند.
میتوانید عملکرد پیشین تولید خورشیدی را در مجموعهٔ NEM Data Spotlight ما بررسی کنید؛ تمامی ورودیها در دسترس مشترکین PV Tech Premium (PV Tech Premium) قرار دارند.