برق خورشیدی: رکورد 23.5% راندمان برای سابپنل پروسکایت
مهر 16, 1405
نیروگاه خورشیدی 42 مگاوات در استرالیا با AU$22m خرید
مهر 16, 1405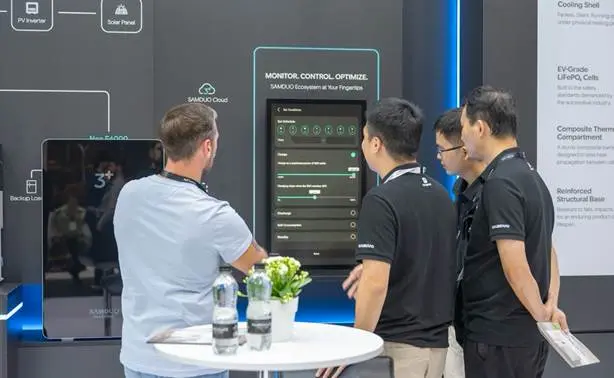
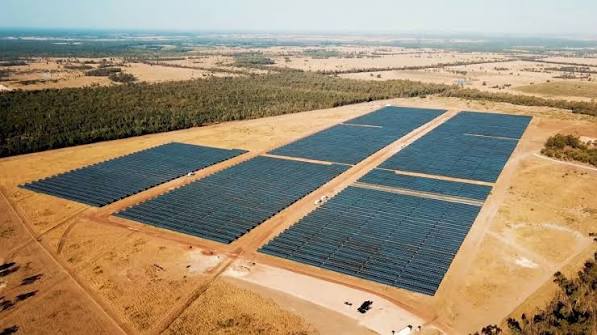
الجیآی (LGI) قراردادی برای خرید دو تأسیسات خورشیدی در ایالت کوئینزلند استرالیا امضا کرده است که جمع ظرفیت صدور آنها 42 مگاوات است؛ ارزش معامله حدود AU$22 میلیون (US$15.3 million) اعلام شده است.
این شرکت که در بورس استرالیا (ASX) فهرست شده است، همزمان هدف خط لوله میانمدت خود را از 80 مگاوات اعلامشده قبلی به بیش از 120 مگاوات افزایش میدهد.
الجیآی با جمعآوری بایوجاز از محلهای دفن زباله برق و گواهیهای کربن تولید میکند و همچنین واحدهایی برای باتری ذخیرهسازی انرژی را بهرهبرداری مینماید. شرکت داراییهای خود را با استفاده از نرمافزار اختصاصی خود، سامانه کنترل دارایی دینامیک (Dynamic Asset Control System — DACS)، مدیریت میکند تا بازده را در بازارهای انرژی و کربن به حداکثر برساند.
الجیآی 100٪ مالکیت دو تأسیسات خورشیدی را از IIG Solar Assets Pty Ltd بهعنوان امینِ IIG Solar Asset Trust خریداری خواهد کرد، و این خرید بدون بدهی انجام میشود. بسته شدن معامله برای 9 اکتبر برنامهریزی شده، نیازی به تصویب سهامداران ندارد و تأمین مالی آن از محل نقدینگی موجود و ترتیبات بدهی جاری الجیآی انجام خواهد شد.
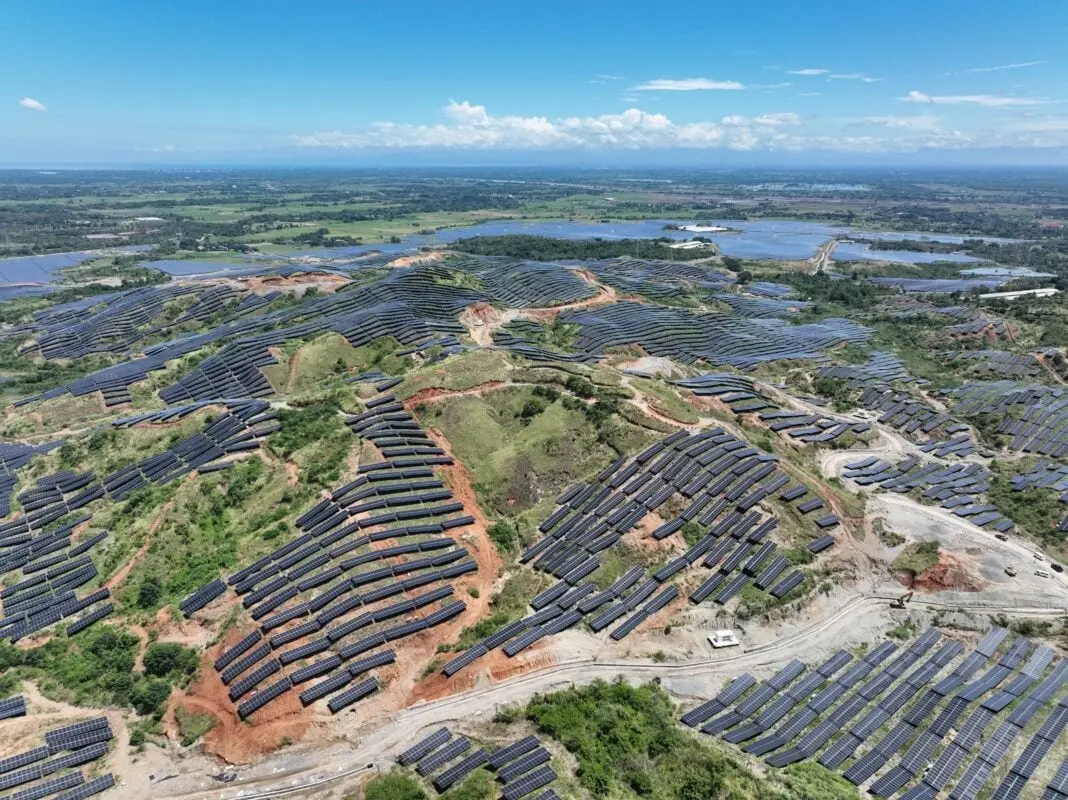
نیروگاه خورشیدی چینچیلا (Chinchilla) که در نزدیکی بیگینگ بُرد واقع است، دارای ظرفیت نصبشده 19.9 مگاواتپیک و قابلیت صدور 14.7 مگاوات است. این مجموعه از سال 2019 در مدار است و برخانهٔ اجاره زمین آن 31 سال باقیمانده است.
نیروگاه خورشیدی بریگالاو (Brigalow) در یارانلیا (Yarranlea) دارای ظرفیت نصبشده 34.5 مگاواتپیک و قابلیت صدور 27.3 مگاوات است. بهرهبرداری از این سایت از سال 2021 آغاز شده و مدت اجاره زمین آن 33 سال دیگر باقی است.
در مجموع، دو نیروگاه تولیدی 54 مگاوات ظرفیت نصبشده دارند که با محدودیت صدور 42 مگاوات تفاوت دارد. در سال 2025، هر یک بهطور مستقل 20,981 مگاواتساعت و 33,229 مگاواتساعت تولید کردند و تمام تولیداتشان با نرخهای بازار اسپات فروخته شد.
معامله به ازای هر مگاوات ظرفیت صدور تقریباً معادل AU$0.5 میلیون برآورد شده است؛ الجیآی میگوید این رقم از هزینه توسعه داراییهای جدید مشابه ارزانتر است. شرکت افزود که در طول سال گذشته چندین دارایی خورشیدی را بررسی کرده است، زیرا ارزیابیهای قیمتی در کنار افت قیمتهای بازار انرژی کاهش یافته بود.
بر پایه نرخهای فعلی برق، الجیآی پیشبینی میکند این نیروگاهها سالانه بین AU$2.1 میلیون تا AU$4.0 میلیون درآمد EBITDA پیش از مالیات، بهره، استهلاک و امورتیزاسیون ایجاد کنند.
این برآورد مالی وابسته به سرعت تحقق درآمدها و استقرار سامانه DACS است و پیشبینی خاصی برای سال مالی 2027 حدود AU$1.6 میلیون براساس دوره عملیاتی نُهماهه داده شده است.
الجیآی قصد دارد بهرهبرداری و نگهداری سایتها را بهصورت داخلی مدیریت کند. جریدد دوران (Jarryd Doran)، مدیرعامل شرکت، این نیروگاهها را «داراییهای اثباتشده و عملیاتی که بهطور قابلملاحظهای زیر هزینه جایگزینی خریداری شدهاند» توصیف کرد.
با توجه به اینکه ظرفیت نصبشده از محدودیت صدور بالاتر است، الجیآی پیشنهاد میکند انرژی مازاد میتواند برای شارژ باتریهای ذخیرهسازی انرژی در هر یک از محلها استفاده شود. ارزیابیهای اولیه برای یکپارچهسازی ذخیرهسازی انرژی برای هر دو پروژه آغاز شده است.
هدف بهروزشده، ادغام خط لوله 80 مگاواتی موجود با افزودن 42 مگاوات خورشیدی جدید است. در جلسه توجیهی سرمایهگذاران الجیآی، تجمیع زنجیره شامل 26 مگاوات بایوگاز، 42 مگاوات خورشیدی و 57 مگاوات سامانههای ذخیرهسازی انرژی (ESS) اعلام شده است.
زمینه بازار برای داراییهای خورشیدی کوئینزلند
الجیآی اشاره میکند که مصرف برق در بازار ملی برق (National Electricity Market — NEM) بهدلیل رشد خودروهای برقی (EV)، برقدار کردن صنایع و مراکز داده در حال افزایش است، در حالی که نیروگاههای حرارتی قدیمی نزدیک به فرسودگی هستند. شرکت همچنین خاطرنشان کرده است که اتصال به شبکه در سطح توزیع از تنگنای شبکهٔ انتقال اجتناب میکند.
تولید خورشیدی در حال حاضر با محدودیتهای شبکهای مواجه است. سقفدهی تولید خورشیدی نیروگاهی در سپتامبر به حدود 22٪ کاهش یافت در مقایسه با 26٪ در همین دوره سال گذشته، در حالی که کوئینزلند رکورد تولید خورشیدی نیروگاهی سپتامبر را با حدود 645 گیگاواتساعت ثبت کرد. در کل ایالتهای NEM، قیمتهای اسپات آن ماه میانگین کمتر از AU$65/MWh بودند.
قوانین مربوط به مصرف انرژی مراکز داده هنوز نامشخص است. در ماه ژوئیه، کوئینزلند و قلمرو شمالی با یک پیمان ملی که قرار بود مراکز داده بزرگ جدید را ملزم به تأمین منابع تجدیدپذیر اضافی کند مخالفت کردند.
اعتماد بازار نوسان دارد. نظرسنجی گروه سرمایهگذاران انرژی پاک نشان داد که 65٪ شرکتکنندگان معتقدند استرالیا هدف 82٪ تولید تجدیدپذیر برای سال 2030 را از دست خواهد داد و 77٪ گزارش دادهاند فضای سرمایهگذاری تضعیف شده است؛ تأخیرهای زیرساختی در انتقال بهعنوان بزرگترین مانع شناخته شد.
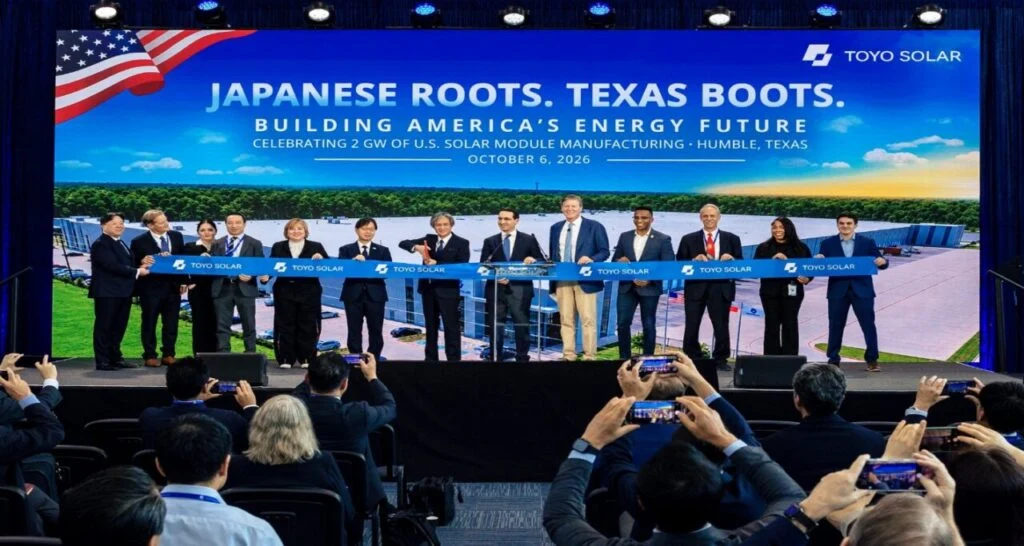
شرکت ژاپنی تولیدکنندهٔ قطعات خورشیدی تویو (Toyo) مراسم افتتاح گسترش کارخانهٔ تولید پنل خود در هامبل، تگزاس را برگزار کرد؛ این شرکت میگوید این توسعه ظرفیت اسمی تأسیسات را به 2 گیگاوات خواهد رساند.
تویو در ژوئن 2026 برنامههایی برای افزودن 1.5 گیگاوات ظرفیت تولید سلول هترواجنکشن (HJT) به تأسیسات اعلام کرده بود و در ژوئن 2026 این هفته تأیید کرد که انتظار دارد ساخت تأسیسات سلول را در سهماهه اول 2028 تکمیل کند. شرکت در تابستان بیش از 4.5 میلیون سهم را بهارزش کل US$4.5 million برای تأمین مالی توسعهٔ تولید سلول HJT فروخت، در حالی که درآمد کلی شرکت بین نیمه دوم 2024 تا انتهای 2025 افزایش یافته است.
تاکاهیکو اونیزوکا (Takahiko Onozuka)، رئیس هیئتمدیره و مدیرعامل تویو، در مراسم افتتاح گفت: «تکمیل گسترش 2 گیگاوات پنل در تگزاس نقطه عطف مهمی برای تویو است و تولید سلول با فناوری HJT گام بعدی ما است.»
جفری کسلر (Jeffrey Kessler)، معاون وزیر بازرگانی در امور صنعت و امنیت، در این رویداد حضور داشت و گفت که کارخانهٔ توسعهیافته با برنامههای دولت فعلی برای تشویق ساخت تأسیسات تولیدی داخلی همراستا است.
«اعلام تویو نتیجهٔ مستقیم سیاستهای جسورانهٔ دولت ترامپ برای بازگرداندن تولید و اشتغال به آمریکا است»، او گفت.
کریستیان منفی (Christian Menefee)، نمایندهٔ دموکرات تگزاس (TX-18)، که در مراسم حاضر بود افزود: «گاه در واشینگتن به نظر میرسد در بسیاری مسائل توافق نداریم، اما در بازگشت تولید داخلی اجماع داریم. ایجاد شغل و تولید همینجا در آمریکا حیاتی است و از طریق شراکت با متحدانی که کار مشابه انجام میدهند به آن میرسیم.»
تویو هدف تحقیقات ضددامپینگ و جبران یارانه شد
تویو در 12 می هدف پنجمین تحقیق دولت آمریکا در مورد شیوههای AD/CVD (ضددامپینگ و حقوق جبران یارانه) در بخش خورشیدی قرار گرفت. در آن زمان، شرکت اتهامات عدم رعایت احکام AD/CVD را که ادعا میشد با صادرات پنلها و سلولهای کریستالی مونتاژشده به اتیوپی که حاوی وافری با منشاء چین بودند انجام شده، قاطعانه رد کرد.
روز بعد، رون رش (Rhone Resch)، مدیر استراتژی تویو سولار، به خورشیدی Tech گفت: «در حال حاضر، تمام سلولهای خورشیدی تولیدشده در اتیوپی صرفاً از پلیسیلیکون تأمینشده از ایالات متحده و مالزی استفاده میکنند و وافِرهای ما در جنوب شرق آسیا پردازش میشوند.»
وزارت بازرگانی ایالات متحده، نهاد دولتی که تولیدکنندگان سلول خورشیدی مستقر در اتیوپی را بررسی میکند، هنوز تعیینیههای مقدماتی خود را در این پرونده منتشر نکرده است.
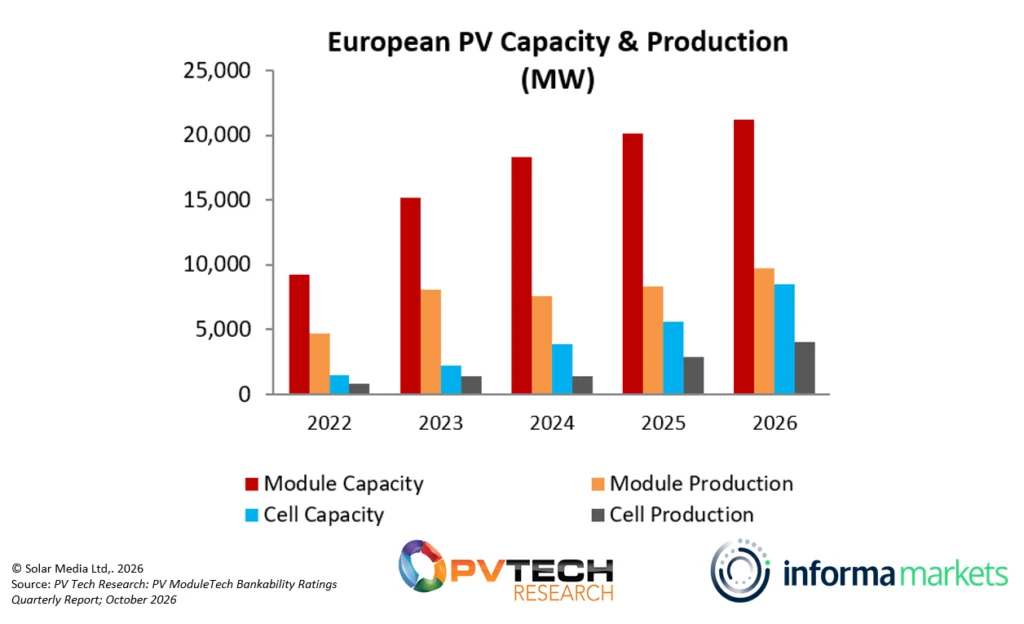
خوشآمدید به نمودار هفتگی خورشیدی، تهیهشده همزمان با همکارانمان در خورشیدی Tech Research. این هفته به رشد ظرفیت و تولید سلول و پنل در اروپا میپردازیم.
بین 2022 و 2026، ظرفیت اسمی سالانهٔ پنل بیش از دو برابر شده و از کمتر از 10 گیگاوات به بیش از 20 گیگاوات رسیده است. این رشد عمدتاً ناشی از توسعهٔ تولید در ترکیه و همچنین افزایش تولید کارخانهٔ مونتاژ پنل 3Sun در ایتالیا بوده است.
در حالی که ظرفیت اسمی سالانهٔ پنل در چهار سال گذشته دو برابر شد، تولید سالانهٔ پنل نیز از کمتر از 5 گیگاوات به تقریباً 10 گیگاوات تا پایان 2026 افزایش یافت.
ظرفیت اسمی و تولید سالانهٔ سلول خورشیدی هرچند از پنلها کمتر است، اما سرعت رشد آن در همین بازه بالاتر بوده است. ظرفیت سلول تقریباً شش برابر بین 2022 تا 2026 رشد کرده و به بیش از 8.5 گیگاوات رسیده، در حالی که تولید سالانه انتظار میرود امسال به 4 گیگاوات برسد، در مقایسه با کمتر از 1 گیگاوات چهار سال پیش. مشابه آنچه در ایالات متحده رخ داده، در اروپا نیز عدم تعادلی بین دسترسی به سلول و پنل وجود دارد.
یکی از اطلاعیههای قابلتوجه در تولید سلول خورشیدی اروپا امسال از تولیدکنندهٔ ترکیهای Kalyon خورشیدی بود که خط پردازش سلول 1.1 گیگاوات را به بهرهبرداری رساند و ظرفیت اسمی سالانهٔ سلول این شرکت را به 2.1 گیگاوات افزایش داد.
رشد تولید خورشیدی اروپا در چند سال گذشته عمدتاً توسط تولید ترکیه هدایت شده است، از جمله برنامهٔ مشوق سرمایهگذاری High‑Tech Turkiye (HIT‑30) که در 2024 راهاندازی شد و دولتی معادل US$30 billion مشوق برای حمایت از شرکتها در صنایع مختلف از جمله خورشیدی فراهم کرد. سال گذشته پنج تولیدکنندهٔ سلول خورشیدی از جمله تولیدکنندهٔ چینی Astronergy برنامههایی برای ساخت ظرفیتی در ترکیه رونمایی کردند.
کنفرانس خورشیدی ModuleTech Europe در مالاگا، اسپانیا در 3-4 نوامبر 2026 بازار خورشیدی اروپا را با تمرکز بر تدارکات و عملکرد نیروگاههای خورشیدی نیروگاهی پوشش خواهد داد. رویداد امسال دامنهٔ خود را فراتر از پنلها گسترش داده و اینورترها و سامانههای ذخیرهسازی انرژی باتری را نیز شامل میشود. برای جزئیات و تهیه بلیت از لینک بالا استفاده کنید. از کد تخفیف Spk20 برای 20٪ تخفیف استفاده نمایید.
با توجه به اولویتِ خودکفایی و امنیت انرژی در بخش خورشیدی آمریکا از سطوح سیاستگذاری فدرال تا پایین، آیا برای سازندگان خارجی جایی برای صادرات به آمریکا وجود دارد؟ مانوج پوتیردی (Manoj Pothireddy)، مدیر اجرایی و مسئول بخشهای ایگات، وافِر، سلول و پنل در تولیدکنندهٔ هندی ایندوسول (Indosol)، پاسخ مثبت و قوی میدهد: بله.
«قطعاً، در چند سال آینده انتظار دارم واردات از شرکای خارج از آمریکا ادامه داشته باشد—فکر میکنم این امر برای پر کردن این شکاف ضروری است»، او به خورشیدی Tech Premium گفت. شرکت او یک کارخانهٔ تولید یکپارچه در ایالت آندرا پرادش در ساحل شرقی هند دارد با ظرفیت تولید سالانهٔ 1.3 گیگاوات و برنامههایی برای افزایش تا 10 گیگاوات تا 2028.
اما مانوج روشن میسازد که ایندوسول برای محصولات مختلف خود برنامههای متفاوتی در نظر دارد، هم از نظر ظرفیت تولید و هم از نظر نحوهٔ عرضه به بازار.
«پنلها در حال حاضر در تولید هستند و بخشهای اینگات، وافِر و سلول — بخش باقیمانده — احتمالاً در هفتهٔ سوم این ماه به بهرهبرداری خواهند رسید»، او میگوید.
مهم این است که ایندوسول قصد دارد در آمریکا تنها وافِر بفروشد، نه اجزایی مانند سلول و پنل، که میتواند بسیاری از سیاستهایی را که خریداران آمریکایی را از اتکا به سلولها و پنلهای خارجی منصرف میسازد دور بزند. با افزایش تقاضای وافِر در آمریکا و نبود ظرفیت کافی برای تولید داخلی، مانوج میگوید سازندگان خارجی موقعیت بهتری برای پر کردن این شکاف عرضه و تقاضا دارند.
ایندوسول برای بازار آمریکا وافِر میفروشد
«برای بازار آمریکا، ما واضحاً روی وافِرها متمرکزیم»، مانوج به خورشیدی Tech Premium گفت. «اینجاست که شکاف و فرصت برای سازندگان سایر کشورها برای حمایت از تولیدکنندگان سلول آمریکا دیده میشود.»
پر کردن این شکاف عرضه وافِر بخش مرکزی برنامهٔ ایندوسول برای آمریکا است؛ مانوج میگوید تمرکز بر وافِر بیشتر به خاطر همین شکاف عرضه است.
این شکاف عرضه بهخوبی مستندسازی شده است؛ آمار خورشیدی Tech Research نشان میدهد تولید وافِر در آمریکا یک «گلوگاه ظرفیت بحرانی» است، با تنها 5 گیگاوات ظرفیت عملیاتی در مقابل بیش از 77 گیگاوات ظرفیت تولید پنل عملیاتی. همین تحقیق نشان میدهد ظرفیت وافِر داخلی آمریکا بهمیزان کافی رشد نخواهد کرد تا از بیش از 40 گیگاوات ظرفیت سلول جدیدی که انتظار میرود در 18 ماه آینده وارد مدار شود پشتیبانی کند؛ این عدم تعادل رشد تولید آمریکا را تهدید میکند و ایدهٔ ساخت زنجیرهٔ تأمین کاملاً خودکفا را به چالش میکشد.
مانوج اشاره میکند که بخشهای مختلف زنجیرهٔ تأمین میتوانند در بازههای زمانی متفاوت وارد مدار شوند که این خود یکی از چالشهای اصلی آمریکا است؛ او میگوید «بهراحتی» میتوان بخشی از زنجیره را وارد مدار کرد، اما «مراحل مختلف این زنجیره زمانهای متفاوتی برای تکمیل نیاز دارند».
«مثلاً اگر سراغ مونتاژ پنل بروید، نسبتاً سرمایهبر نیست و توسعهٔ آن آسانتر است»، او توضیح میدهد. «اما برای سلول، وافِر، اینگات و پلیسیلیکون یا هر چه باشد احتیاج به سرمایهٔ عظیم و توانمندیهای تخصصی دارد و حتی زمان تکمیل پروژه و راهاندازی نیز فرایندی زمانبر است.»
بههمین دلیل مانوج میگوید «ممکن نیست» هیچ کشور واحدی ظرف مدت کوتاه به خودکفایی کامل برای مواد و قطعات برسد.
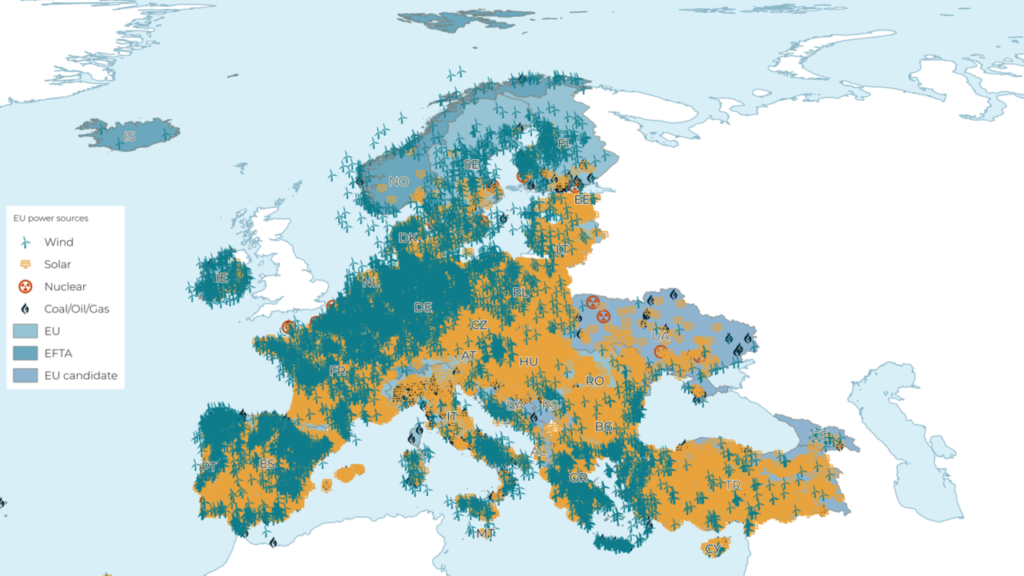
مرکز ملی امنیت سایبری هلند (NCSC‑NL) و شرکت امنیت سایبری Modat نزدیک به 8,000 دارایی فیزیکی و مجازی خورشیدی در سراسر اروپا شناسایی کردهاند که دارای حضور قابلدسترسی عمومی روی اینترنت هستند و این مسئله خطر سایبری قابلتوجهی برای همهٔ ذینفعان از اپراتورهای مستقل تا دولتها ایجاد میکند.
یافتهٔ محققان توسط صوفیان ال یدمانی (Soufian El Yadmani) از Modat و بوکه فان لاتهِم (Bouke van Laethem) از NCSC‑NL در 6 اکتبر در کنفرانس ONE در هَگ ارائه شد و نتایج از آن زمان منتشر شده است. تحقیق شامل پروژههای بادی و خورشیدی است و تعریف «سیستم» خورشیدی از یک پنل تکی تا نرمافزاری که چندین دستگاه یا یک پارک خورشیدی کامل را کنترل میکند متغیر است؛ آنها 7,942 سیستم دارای عناصر عمومی را که میتوانستند در معرض حمله قرار گیرند شناسایی کردند.
نویسندگان تحقیق یادآور شدهاند که اعداد ارائهشده «حد پایین» هستند: تنها دستگاههایی که با قطعیت قابل ارتباط با نیروگاههای تجاری بودند درج شدهاند و کشف و نسبتدهی بیشتر احتمالاً شمار سیستمهای در معرض را افزایش میدهد.
شواهد محققان شامل دسترسی به رابطهای وبی بود که امکان مشاهده دادههایی مانند موقعیت فیزیکی، آمارهای جاری دستگاه و لاگهای وبسرور را میداد. در برخی موارد، آنها مشاهده کردند بازدیدکنندگان میتوانند یک یا چند دستگاه را کنترل کنند «یا حتی یک پارک خورشیدی کامل.»
«از نظر فیزیکی، باد و خورشید مقاومترین بخشهای تأمین انرژی ما هستند. اما از نظر دیجیتال، آنها تکهتکه، غالباً در معرض اینترنت و همیشه پایششده نیستند. چیزی که ما در چند ساعت نقشهبرداری میکنیم، یک مهاجم هم میتواند در چند ساعت نقشهبرداری کند. شما نمیتوانید از چیزی دفاع کنید که آن را نمیبینید، و هیچکس نمیتواند بهتنهایی این چشمانداز را کامل ببیند»، گفت ال یدمانی، بنیانگذار و مدیرعامل Modat.
تحقیق نشان داد بسیاری از داراییهای متصل به اینترنت توسط اپراتورها نادرست یا بدون پیکربندی گذاشته شدهاند—یعنی با تنظیمات پیشفرض باقی ماندهاند. چنین پیکربندیهایی نرمافزارهای زیرساخت حیاتی را در معرض حملاتی قرار میدهد که از نظر فنی اجرایشان گاه بسیار ساده است.
نویسندگان گزارش اشاره میکنند که رشد اسکن دفاع سایبری توسط نرمافزارهای تخصصی مبتنی بر مدلهای زبانی بزرگ باعث میشود هر دارایی در معرض در شناسایی و بهرهبرداری برای بازیگران مخرب آسانتر شود. این گزارش را میتوان در زمینهٔ گزارش گروه کارشناسان انرژی هوشمند کمیسیون اروپا منتشرشده در 1 اکتبر خواند که اطلاعات دقیقتری پیرامون ریسکهای فنی و ژئوپلیتیکی پروژههای خورشیدی ارائه میدهد.
خطر قابلتوجه در پی گسترش استقرار خورشیدی در اروپا
میزان ریسک قابلتوجه است، با توجه به افزایش رشدهای استقرار خورشیدی در اروپا، به گفتهٔ نهاد تجاری SolarPower Europe. تحقیق نشان میدهد خورشیدی 42٪ از تولید انرژی تجدیدپذیر در اتحادیه اروپا، EFTA و کشورهای نامزد را تشکیل میدهد و 54٪ از کل برق اتحادیه اروپا در فصل دوم 2026 از تجدیدپذیرها تولید شده است.
تحقیق هلندی میگوید اسپانیا و یونان بیشترین تعداد پارکهای خورشیدی اروپا را دارند، بهترتیب با 2,766 و 1,860 پارک. این تحقیق میافزاید ایتالیا، آلمان، مجارستان، ترکیه، بلژیک، فرانسه، هلند و لهستان جمعاً 2,972 نصب خورشیدی دارند.
این تحقیق ارقام تجمیعی را صرفاً برای نصبهای خورشیدی و بادی در هر کشور منتشر کرده است. اسامی پارکها، اپراتورها، آدرسهای IP و موقعیتها منتشر نشدهاند. بیانیهٔ مشترک NCSC‑NL و Modat میگوید طرفهای متاثر از طریق CERTهای ملی خود مطلع میشوند.
تیم تحقیق به اپراتورهای خورشیدی توصیه کردهاند تعدادی اقدام انجام دهند، از جمله فوراً رابطهای مدیریت را از اینترنت حذف کنند و با این فرض کار کنند که تأسیسات ممکن است قبلاً نقض شده باشند.
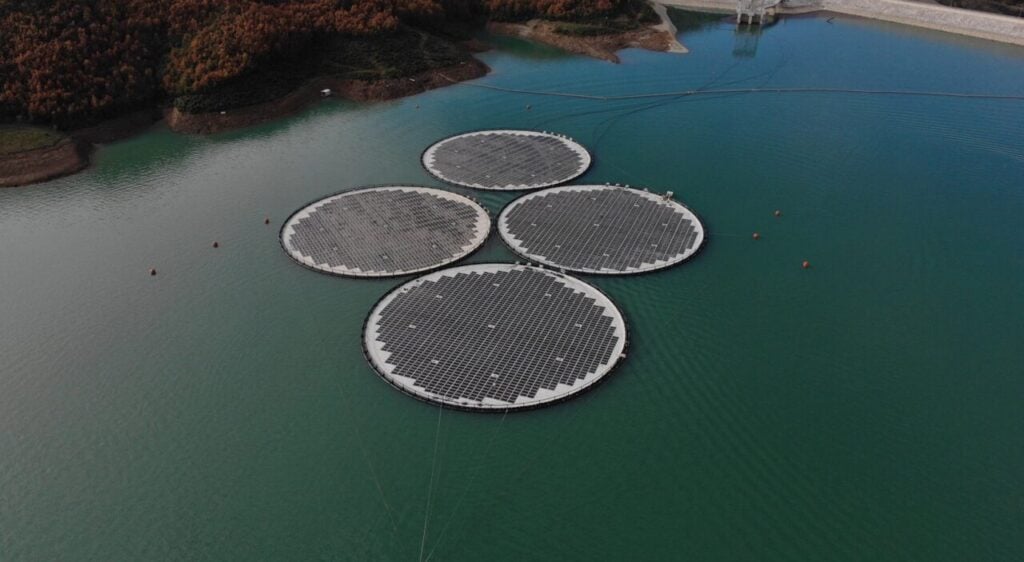
توسعهدهندهٔ انرژی تجدیدپذیر تاتا پاور (Tata Power) با شرکت نروژی فناوری انرژیهای تجدیدپذیر اوشن سان (Ocean Sun) برای آزمایش فناوری شناور خورشیدی مبتنی بر غشاء در یک مخزن در مهاراشترا، هند، شراکت کرده است.
شرکتها یک پایلُت شناور 300 کیلوواتپیک در مخزن مولشی تاتا پاور توسعه خواهند داد تا عملکرد، قابلیت اطمینان، رقابتپذیری هزینه و قابلیت مقیاسپذیری فناوری را در شرایط عملیاتی هند ارزیابی کنند.
توافقنامهٔ همکاری در حاشیهٔ اجلاس شکوفایی هند و انجمن تجارت آزاد اروپا (EFTA) امضا شد، در زمانیکه هند و نروژ در پی گسترش همکاری در فناوریهای انرژی پاک و سرمایهگذاری هستند.
سامانهٔ شناور اوشن سان با راهحلهای شناور سنتی که معمولاً از ساختارهای پنتون مربوط به یکدیگر برای پشتیبانی پنلها استفاده میکنند تفاوت دارد: فناوری آنها پنلها را روی یک غشاء هیدرواکستیک نازک نصب میکند که مستقیماً روی سطح آب شناور است.
تاتا پاور سامانه را از نظر عملکرد انرژی، ضریب استفاده از ظرفیت (CUF)، روش نصب و مدت آن، قابلیت اطمینان، نیازهای عملیات و نگهداری، هزینهٔ سرمایه و سودآوری تجاری در برابر راهحلهای شناور مرسوم ارزیابی خواهد کرد.
شرکتها میگویند طراحی غشایی میتواند نیازهای سازهای را کاهش دهد و حملونقل و نصب را سادهتر کند. قرار گرفتن پنلها در نزدیکی سطح آب ممکن است خنککنندگی فراهم کند که میتواند عملکرد تولید را بهبود بخشد.
پایلُت دادههای عملیاتی را فراهم میآورد تا تاتا پاور و اوشن سان بتوانند پتانسیل استقرار در مقیاس بزرگتر در هند را ارزیابی کنند.
«هند یکی از جذابترین بازارهای شناور در جهان است، اما بازار بزرگی است و پیچیدگیهای محلی اجرای آن ضروری است. تاتا پاور تجربه، توانمندیها و درک بازار لازم برای عبور از این پیچیدگی را دارد. بههمین دلیل ما از برقراری این همکاری و کار مشترک در پروژهٔ شناور بسیار خرسندیم»، گفت کریستیان تورولد (Kristian Tørvold)، مدیرعامل اوشن سان.
طبق برآورد مؤسسه ملی انرژی خورشیدی هند (NISE)، هند بیش از 102 گیگاواتپیک پتانسیل شناور خورشیدی دارد. شناور خورشیدی میتواند امکان افزودن ظرفیت خورشیدی اضافی روی مخازن و آبهای مناسب را فراهم کند و همزمان رقابت برای زمین را با پروژههای زمینی کاهش دهد.
فناوری همچنین میتواند مزایای همافزا از جمله کاهش تبخیر آب را ارائه دهد، هرچند میزان این منافع بسته به طراحی پروژه و شرایط سایت متفاوت است.
پایلُت مولشی در حالی انجام میشود که هند ظرفیت خورشیدی خود را گسترش میدهد و مدلهای استقرار جایگزین را برای تکمیل خورشیدی زمینی نیروگاهی و پشتبامی بررسی میکند.
دولت هند اخیراً طرحی به ارزش INR50.7 billion (US$531.7 million) را تصویب کرد تا 5 گیگاوات شناور خورشیدی با سامانههای ذخیرهسازی انرژی باتری هممکان را تحت برنامهٔ Pradhan Mantri Surya Sarovar Yojana (PM-SSY) به اجرا بگذارد.
گاوراو اوپادهای (Gaurav Upadhyay) از IEEFA به خورشیدی Tech Premium گفت موفقیت PM-SSY کمتر به هدف 5 گیگاوات بستگی دارد و بیشتر به اجرا وابسته است؛ آمادگی انتقال، قابلیت بانکی، هماهنگی مقررات و مدیریت ریسک در سطح پروژه کلیدهای مقیاسبخشی شناور و BESS در هند خواهند بود.
تاتا پاور بیش از 26 گیگاوات ظرفیت تولید عملیاتی و در دست احداث دارد که در حدود 17.7 گیگاوات آن ظرفیت پاک و سبز است. شرکت همچنین 4.9 گیگاوات ظرفیت مجتمع تولید سلول و پنل ایجاد کرده و پروژههایی برای پمپاژ-هیدرو ذخیرهسازی دنبال میکند.
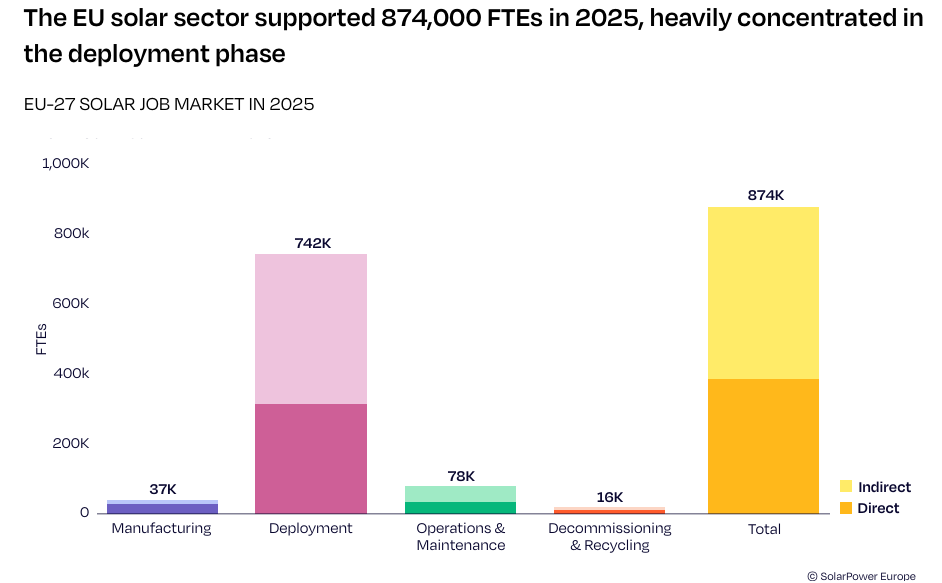
SolarPower Europe پیشبینی کرده است نیروی کار خورشیدی اتحادیه اروپا از 874,000 معادل شغل تماموقت در 2025 به 766,000 معادل شغل در 2030 کاهش یابد، هرچند فعالیتهای تولید، عملیات و نگهداری و بازیافت رشد خواهند کرد.
بر پایهٔ گزارش، نیروی کار خورشیدی اتحادیه اروپا انتظار میرود تا 2030 حدود 12٪ کاهش یابد زیرا استقرار سالانه حول سطوح کنونی تثبیت میشود و بهبود بهرهوری نیاز نیروی کار را کاهش میدهد.
گزارش برآورد کرده مجموع اشتغال خورشیدی از 874,000 معادل شغل در 2025 به 766,000 در 2030 تحت سناریوی میانگین کاهش یابد.
کاهش پیشبینیشده تقریباً کاملاً از بخش نصب و استقرار ناشی خواهد شد که اشتغال آن انتظار میرود 22٪ کاهش یابد، از 742,000 معادل شغل در 2025 به 578,000 در 2030.
گزارش میگوید این کاهش بازتابی از کوچکشدن صنعت نیست، بلکه گذار از دورهٔ رشد سریع بازار به بازاری بالغتر با رشد نصب کندتر را نشان میدهد.
بخشهای دیگر زنجیرهٔ ارزش خورشیدی انتظار میرود تا 2030 رشد کنند.
استخدام در عملیات و نگهداری (O&M) پیشبینی شده از 78,000 معادل شغل در 2025 به 109,000 در 2030 افزایش یابد، همانطور که ظرفیت تجمعی خورشیدی اتحادیه اروپا از 411 گیگاوات به 739 گیگاوات رشد میکند.
استخدام در بخش تولید انتظار میرود از 37,000 معادل شغل به 49,000 افزایش یابد در صورت تحقق پروژههای صنعتی اعلامشده، در حالی که اشتغال در فرایند بازنشستگی و بازیافت تقریباً دو برابر میشود و از 16,000 به 30,000 معادل شغل میرسد.
با این حال، استقرار همچنان بزرگترین منبع اشتغال خورشیدی خواهد ماند و حدود 76٪ مشاغل در 2030 را تشکیل میدهد.
سهم تولید، عملیات و نگهداری، بازتجهیز و بازیافت انتظار میرود 9 واحد درصد افزایش یابد و این فعالیتها تا 2030 تقریباً یکچهارم مشاغل خورشیدی اتحادیه اروپا را تشکیل خواهند داد.
اشتغال خورشیدی دو برابر سریعتر از اشتغال کلی اتحادیه اروپا رشد کرد
بخش خورشیدی اتحادیه اروپا در 2025 بهرغم محیط بازار چالشبرانگیزتر و کندی رشد نصب در چند کشور عضو همچنان نیروی کار خود را گسترش داد.
اشتغال در بخش خورشیدی در 2025 به میزان 1٪ افزایش یافت، در حالی که رشد کل اشتغال در EU‑27 معادل 0.5٪ بود.
گزارش میگوید بنابراین اشتغال خورشیدی دو برابر نرخ رشد بازار کار گستردهتر اتحادیه رشد کرده است.
اگرچه رشد اشتغال کندتر از دورهٔ گسترش استثنایی بخش در سالهای پیشین بوده، اما همچنان در سراسر زنجیرهٔ ارزش خورشیدی از تولید تا بازیافت شغل ایجاد میشود.
گزارش رشد مداوم اشتغال را به نقش خورشیدی در امنیت انرژی، رقابتپذیری و اهداف کاهش کربن اروپا، و نیز سهم آن در اشتغال فناوری پاک نسبت میدهد.
خورشیدی و ذخیرهسازی 982,000 شغل را پشتیبانی کردند
نسخهٔ 2026 مطالعهٔ شغلی خورشیدی اتحادیه اروپا که برای نخستین بار سامانههای ذخیرهسازی انرژی باتری (BESS) را نیز شامل کرد، یافت که بخشهای خورشیدی و ذخیرهسازی combined از نظر اشتغال 982,000 شغل در اتحادیه اروپا پشتیبانی کردهاند.
خود بخش خورشیدی اتحادیه اروپا 874,000 معادل شغل در 2025 داشت که 1٪ افزایش نسبت به 865,000 در 2024 و 5.8٪ بیش از پیشبینی قبلی 826,000 بود. رقم بالاتر از انتظار ناشی از رسیدن نصبها به 69 گیگاوات در مقایسه با برآورد قبلی 64 گیگاوات بود.
اشتغال مستقیم 383,000 معادل شغل یا 44٪ کل را تشکیل میداد، در حالی که اشتغال غیرمستقیم 491,000 معادل شغل یا 56٪ را شامل میشد.
وزارت اقلیم، انرژی و محیطزیست کره جنوبی (MCEE) استراتژی صنعتی تحول سبز کره (Korean Green Transformation — K‑GX) را به ارزش KRW1,000 تریلیون (US$747 billion) رونمایی کرد.
یک جلسهٔ ملی دیروز 7 اکتبر در اتاق بازرگانی و صنایع کره در سئول برگزار شد و محتوای کلیدی این استراتژی توسط سخنرانانی از جمله معاون نخستوزیر لی هیونگ‑ایل و وزیر MCEE کیم سانگ‑هوان ارائه شد.
هدف K‑GX تقویت سرمایهگذاری و رقابتپذیری در تولید و توسعه زنجیرهٔ تأمین فناوریهای کمکربن است و همچنین از هدف دولت برای رسیدن به 100 گیگاوات ظرفیت تولید انرژی تجدیدپذیر تا 2030 حمایت میکند.
دولت 10 صنعت سبز را برای تقویت تولید داخلی و ارتقای رقابتپذیری ملی انتخاب کرده است و ارائههایی دربارهٔ هر صنعت و از چهار شرکت بزرگ داخلی شرکتکننده در این حوزهها ارائه شد.
بخشها:
- خودروی برقی (Electric vehicle)
- باتری
- برق خورشیدی
- نیروگاه بادی
- راکتورهای کوچک مدولار (SMR)
- تجهیزات قدرت
- نیمهرسانای قدرت
- پمپ حرارتی
- هیدروژن
- جذب، استفاده و ذخیرهٔ کربن (CCUS)
اهداف پروژهها شامل افزایش خوداتکایی در زنجیرهٔ تأمین انرژی پاک، کاهش کربن در صنایع ملی، برقرسانی به همهٔ شیوههای حملونقل و افزایش پذیرش فناوریهای انرژی پاک در سطح مسکونی است.
شرکتها:
هانوا کیوسلز — فناوری سلول تاندِم پروسکایتی
پاسکو هولدینگز — کاهش کربن در صنعت فولاد
الجی الکترونیکس — گسترش استراتژی GX به بخش مسکونی
سامسونگ الکترونیکس — گسترش استراتژی GX به بخش مسکونی
پول عمومی طی دورهٔ 10 ساله سرمایهگذاری خواهد شد، در حالی که سرمایهگذاری بخش خصوصی به مبلغ KRW220 تریلیون برای پروژههای شاخص تعهد خواهد شد. منابع عمومی شامل KRW200 تریلیون از وجوه بودجهای و KRW790 تریلیون در تأمین مالی اقلیمی است، به گفتهٔ MCEE.
طبق مواد اعلامشدهٔ MCEE، «معافیتهای مالیاتی جسورانه و بهبودهای مقرراتی همزمان در مراحل اولیه اجرا خواهند شد.»
برای فناوریهایی از جمله خورشیدی، باد و ذخیرهسازی باتری، اعتبارات مالیاتی تولید داخلی معرفی خواهد شد تا از گسترش تأمین مالی اقلیمی بهرهبرداری شود. مناطق ویژهٔ مقرراتی و پشتیبانی صدور مجوز سریع برای شرکتهای کلیدی فناوری GX نیز ایجاد خواهد شد.
ارتقای شبکه و بازطراحی برای پذیرش 100 گیگاوات تجدیدپذیر تا 2030
دولت اذعان دارد که محدودیتهای شبکه مانع توسعهٔ سریع تجدیدپذیرها بوده است.
برای مثال، منطقهٔ هونام در جنوبغربی تا پس از 2034 قادر به ارائه ظرفیت میزبانی روی شبکهٔ انتقال و توزیع برای پروژههای جدید متصل به شبکه نخواهد بود.
اوایل سپتامبر، وزیر کیم سانگ‑هوان برنامهٔ نوآوری شبکهٔ برق را در جلسهٔ شورای دولت اعلام کرد.
این طرح بازطراحی شبکهٔ برق کره و مقررات مرتبط را در پنج راهبرد دنبال خواهد کرد:
اتصالات شبکهٔ انعطافپذیر، جایی که مولدهای جدید بر اساس ظرفیت موجود شبکه اولویتبندی میشوند نه بر اساس ظرفیت اسمی. قواعد دسترسی غیرقطعی اعمال خواهد شد که در آن خروجی خورشیدی میتواند موقتی قطع شود تا سیستم مدیریت شود.
در حال حاضر خطوط توزیع ممکن است تنها 14 مگاوات خورشیدی را میزبانی کنند؛ این مقدار برای دسترسی غیرقطعی به 16 مگاوات افزایش مییابد، در حالی که ظرفیت میزبانی در پستها میتواند از 50 مگاوات به 60 مگاوات افزایش یابد. در هونام، این میتواند منجر به گسترش 2.6 گیگاوات ظرفیت میزبانی شبکه بدون نیاز به افزایش T&D شود، به گفتهٔ MCEE.
گزینههای جایگزین بدون سیم (Non‑wires alternatives — NWA) نیز دنبال خواهند شد که در آن سامانههای ذخیرهسازی انرژی باتری (BESS) نقشی در تعویق نیاز به ارتقای T&D ایفا میکنند. این رویکرد در بازارهای مختلف، بهویژه در سطح توزیع، دیده شده و همچنین در مقیاس بزرگتر با پروژههایی مانند «GridBoosters» در آلمان تجربه شده است.
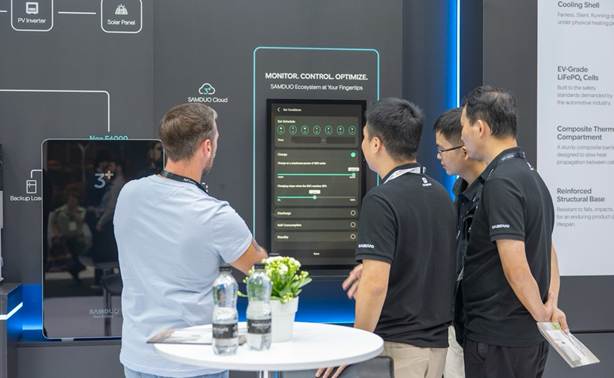
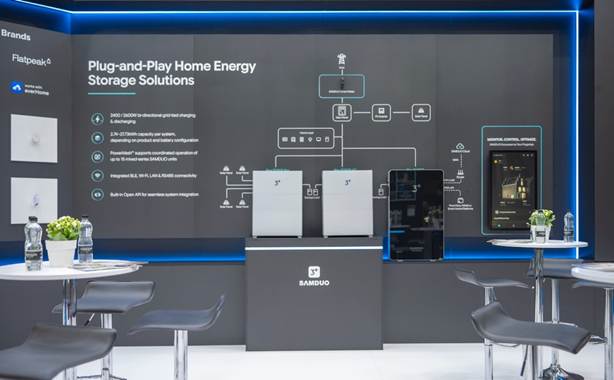
ارائهدهندهٔ فناوری پاک SAMDUO از محصولات خانگی Nex E6000 و Nex E6000H در نمایشگاه Solar Solutions Amsterdam در مارس 2026 رونمایی کرد.
قبل از راهاندازی، تیم شرکت بیش از 200 خانه در شش شهر اروپایی را بازدید کرد—نه برای فروش، بلکه برای درک ملاحظات فیزیکی، عملی و روزمره که تعیین میکند آیا یک باتری خانگی واقعاً برای یک خانوار کار خواهد کرد یا نه.
آنها متوجه شدند راهپلههای باریک، فضای دیواری محدود، ملاحظات زیباییشناختی و فاصلهای آشکار بین آنچه صنعت «عملکرد بالا» میداند و آنچه خانوارها واقعاً از تجهیزات انرژی روزمره میخواهند وجود دارد.
خورشیدی Tech با یی نیه، همبنیانگذار SAMDUO، در Solar & Storage Live در بیرمنگام دربارهٔ تفکر پشت این رویکرد گفتوگو کرد. نِیه دربارهٔ مسیر شخصی خود به ذخیرهسازی انرژی، تحقیقاتی که فلسفهٔ محصول شرکت را شکل داده و چشمانداز او دربارهٔ چگونگی تغییر رابطهٔ خانوارها با انرژی توسط مدیریت هوشمند انرژی صحبت کرد.
خورشیدی Tech: چه چیزی شما را شخصاً ابتدا جذب انرژی و اقلیم کرد و چگونه نهایتاً وارد بخش ذخیرهسازی انرژی خانگی شدید؟
یی نیه: فکر میکنم علاقهام به انرژی خیلی زودتر از مسیر حرفهایام آغاز شد. حتی زمانی که کودک بودم کنجکاو بودم انرژی چگونه میتواند بخشی از زندگی روزمره شود. یادم میآید در دوران ابتدایی ایدهٔ چتر خورشیدی را مطرح کرده بودم. البته یک ایدهٔ کودکی بود، اما در retrospect نشاندهندهٔ کنجکاویای است که با من مانده است.
بعدها تحصیل در اقتصاد در NYU به من چارچوبی داد تا دربارهٔ بازارها، مشوقها و سیاست فکر کنم، و دورهٔ اقلیم و جامعه در کلمبیا کمک کرد تا به همین پرسشها از منظر گذار اقلیمی و تأثیر آن بر مردم، کسبوکارها و جوامع نگاه کنم.
آنچه در نهایت من را به ذخیرهسازی خانگی کشاند این بود که این حوزه در تقاطع تمام این کارها قرار دارد: مسئلهای فناوری، اقتصادی و رفتاری است. میتوانید تولید تجدیدپذیر بیشتری داشته باشید، اما خانوارها هنوز به راهکارهای عملی برای تصمیمگیری دربارهٔ زمان ذخیره، زمان مصرف و نحوهٔ مدیریت نیاز دارند.
این همان چیزی بود که بازار ذخیرهسازی خانگی را برایم جالب کرد. این گذار انرژی را از یک مفهوم انتزاعی به چیزی تبدیل میکند که هر روز درون خانهها اتفاق میافتد.
قبل از ورود به کسبوکار ذخیرهسازی انرژی، شما در حین تحصیل در آمریکا یک شرکت ساخته بودید. آن تجربهٔ کارآفرینی چه آموخت و چگونه بر ساخت SAMDUO تأثیر گذاشت؟
در زمان تحصیل در آمریکا یک کسبوکار تجارت الکترونیک با دو دوست دوران کودکی اداره میکردم و کارتهای بازی خلاقانه را از طریق پلتفرمهایی مثل Kickstarter میفروختیم.
در یک دستهٔ خلاقانه، یک ایدهٔ اصلی میتواند توجه جلب کند، اما ساختن یک کسبوکار بیش از آن است. شما باید مشتریانتان را، ارزشهایشان و دلیل انتخاب محصولتان بفهمید. من معتقدم فهم دقیق این موارد باید راهنمای آنچه شرکت میسازد و چگونگی ارتباط آن باشد.
در SAMDUO میخواهم تصمیمات محصول با نیاز روشن خانوار شروع شود و در همکاری نزدیک با مهندسان توسعه یابد. یعنی دقیقاً نگاه کردن به چگونگی استفادهٔ مردم از انرژی، فضای موجود در خانه و تصمیماتی که روزمره با آن مواجهاند. درک این نیازها اولویتهای محصول را مشخص میکند و به ما کمک میکند قابلیتهای فنی را به ارزش عملی برای خانوارها تبدیل کنیم.
«هرگز در هیچجا اتفاق نمیافتد که همهٔ ظرفیتها همزمان وارد مدار شوند»، او میگوید. «ممکن نیست.»
«از نظر من، اگر میگویید تابآوری لازم است، باید از منابع متنوع و مستندسازیشده و همچنین تولید داخلی ناشی شود»، او اضافه میکند. «برای ایندوسول، نقش ما این است که یکی از منابع بالادستی قابلاعتماد برای تولیدکنندگان سلول شویم.»
تحقق تابآوری زنجیرهٔ تأمین از طریق عرضهٔ منابع خارجی قابلاعتماد بهجای ساخت سریع کارخانههای داخلی یک مدل موسوم به «دوستانهسازی تأمین» (friend‑shoring) است. برای صنعت خورشیدی آمریکا این بهمعنای اتکا به وافِرها، سلولها و سایر قطعات ساختهشده در کشورهای متحد و فروش آنها به آمریکا یا برای مونتاژ در داخل آمریکا است؛ مانوج استدلال میکند که «گزینهٔ دیگری وجود ندارد» تا آمریکا بتواند زنجیرهٔ تأمین خورشیدی قابلاطمینان بسازد.
ناوبری در محیط سیاستی آمریکا
با این حال نگرانی وجود دارد که محیط سیاستی کنونی آمریکا واردات همین نوع را از شرکتها و کشورهای خارج از آمریکا دلسرد کند. از جملهٔ این موارد موج تحقیقات AD/CVD است که توسط تعدادی از شرکتهای مستقر در آمریکا علیه تولیدکنندگانی که در کشورهای متحد یا کشورهایی با روابط قوی با آمریکا فعالیت میکنند مطرح شدهاند؛ در ماه می، تویو ژاپن هدف تحقیقاتی مربوط به تاسیسات سلول و پنل در اتیوپی قرار گرفت.
هند نیز هدف حکمهای AD/CVD قرار گرفته است، بهنحوی که وزارت بازرگانی عوارضی تا 249.13٪ بر سلولهای وارداتی از هند به آمریکا نهایی کرد که بهطرز قابلتوجهی مدل تجاری تولیدکنندگان سلول هندی را برای فروش به آمریکا تحت تأثیر قرار میدهد. با این حال مانوج خوشبین است که برنامهٔ ایندوسول از این قوانین متأثر نخواهد شد، زیرا وافِرها مشمول این عوارض نیستند.
«وقتی دربارهٔ سیاست تعرفهای صحبت میکنیم، بهویژه در مورد تحقیقات AD/CVD، بخش عمدهٔ آن برای سلولها و پنلها است»، او توضیح میدهد. «ما قصد فروش سلول و پنل به بازار آمریکا را نداریم، بنابراین این موضوع برنامههای ما را تغییر نخواهد داد.»
«نکته این است که ما در حال برنامهریزی برای پاسخگویی به نیازهای تولیدکنندگان سلول آمریکا هستیم»، او اضافه میکند.
مانوج میگوید که علیرغم لفاظی سیاستهایی مانند تحقیقات AD/CVD و محدودیتهای واردات پلیسیلیکون پیش از اعمال مقررات Section 232، واقعیت این است که زنجیرهٔ تأمین داخلی آمریکا بسیار نامتوازن است؛ هیچ سیاست جدیدی نمیتواند ظرف یکشب یک کارخانهٔ چندگیگاواتی تولید وافِر خلق کند.
مگر اینکه تقاضا برای پروژههای خورشیدی در آمریکا بهطور کامل فرو بریزد، این پویاییهای زنجیرهٔ تامین به این معنی است که بهگفتهٔ مانوج خریداران آمریکایی ناچار خواهند بود دستکم تا زمانی که ظرفیت تولید داخلی وافِر افزایش نیابد، اجزای بالادستی را از تامینکنندگان خارجی وارد کنند.
«بزرگترین مشکل فعلی در آمریکا این است که ظرفیت تولید وافِر بسیار محدود است»، او میگوید. «حتی پس از اجرای Section 232 هم بهدلیل این عدم تعادل بین ظرفیت وافِر و سلول نیاز به واردات وافِر وجود دارد.»
مانوج همچنین میگوید که اولویتهای خریداران در آمریکا در حال تغییر است که این موضوع متغیری دیگر به محیطی میافزاید که در دو سال گذشته با اختلالات زیادی مواجه بوده است. این امر منحصر به آمریکا نیست—سال گذشته خورشیدی Tech Premium شنید که اولویتهای سرمایهگذاری در اروپا نیز تغییر کرده است—اما بدین معناست که تامینکنندگان مانند ایندوسول باید مسائلی مانند منشاء قطعه و مواد را در کنار قیمت مدنظر قرار دهند.
توماس پلانک (Thomas Plank)، مدیرعامل شرکت تخصصی امنیت سایبری OT، Tributech، در واکنش به تحقیق گفت: «اپراتورها باید امروز این رابطها را از اینترنت عمومی بردارند، اما تنها این کار مشکل را حل نمیکند. پارکهای بادی و خورشیدی بدون نگهبان و گسترده هستند و باید متصل بمانند: اپراتورهای شبکه، معاملهگران انرژی و پیمانکاران نگهداری همگی نیاز به دسترسی از راه دور دارند. برداشتن این رابطها از اینترنت ریسک را کاهش میدهد. اما این واقعیت را تغییر نمیدهد که اکنون هزاران اتصال از راه دور به زیرساخت انرژی وارد میشود.»
سال گذشته، تاتا پاور رینیوابل انرژی (TPREL) یک پروژهٔ 300 مگاوات نیروگاهی خورشیدی برای NHPC در کارنیسار بهاتیان در بیكانِر را به بهرهبرداری رساند با استفاده از حدود 775,000 پنل. پروژه که بیش از دو سال و نیم طول کشید تمامی تولید خود را به Punjab State Power Corporation Limited (PSPCL) عرضه کرد.
گذار انرژی هند، از خورشیدی و ذخیرهسازی انرژی تا ادغام شبکه، موضوع کلیدی در نمایشگاه Renewable Energy India (REI) خواهد بود که همزمان با Energy Storage Summit India (ESS India) در Greater Noida در 22-24 اکتبر 2026 برگزار میشود. برای برنامهٔ کامل و ثبتنام به لینک مربوط مراجعه کنید.
بخش استقرار بزرگترین بخش اشتغال باقی ماند و 742,000 معادل شغل یا 85٪ از کل اشتغال خورشیدی را تشکیل داد. اشتغال O&M به 78,000 معادل شغل یا 9٪ رسید، در حالی که تولید حدود 37,000 معادل شغل را پشتیبانی کرد که 3,000 کمتر از 2024 بود.
بازنشستگی و بازیافت 16,000 معادل شغل یا حدود 2٪ را شامل شد.
اینورترها 90٪ اشتغال تولید خورشیدی اتحادیه اروپا را تشکیل دادند
تولید اینورتر در 2025 بزرگترین منبع اشتغال تولیدی خورشیدی در اتحادیه اروپا باقی ماند و حدود 33,000 معادل شغل یا 90٪ از کل را پشتیبانی کرد. ظرفیت تولید اینورتر در اتحادیه اروپا در طول سال 4٪ افزایش یافت و حدود 10–15 تولیدکننده فعال بودند که اکثر آنها در آلمان مستقرند. SMA یک کارخانهٔ جدید 20 گیگاوات در 2026 افتتاح کرد با فضای بالقوه برای 60 گیگاوات، در حالی که Sungrow کارخانهٔ 20 گیگاوات در لهستان برنامهریزی کرد.
استخدام در تولید پنل به حدود 2,000 معادل شغل کاهش یافت در مقایسه با 3,500 در 2024، با وجود اینکه ظرفیت اسمی سالانهٔ پنل اتحادیه اروپا 13٪ افزایش یافته و به 10.6 گیگاوات رسیده است که عمدتاً ناشی از افزایش تولید کارخانهٔ 3SUN اِنل در ایتالیا بوده است. رقابت وارداتی شدید، تقاضای ضعیف و حاشیهٔ پایین همچنان بر تولیدکنندگان فشار وارد میآورد و Aleo Solar واحد آلمانی خود را بست و Photowatt در فرانسه عملیات خود را متوقف کرد.
تولید پنل در رتبهٔ دوم منابع اشتغال تولیدی خورشیدی قرار گرفت پس از بازنگری در اشتغال پلیسیلیکون. پلیسیلیکون حدود 4٪ یا تقریباً 1,400 معادل شغل را تشکیل داد، و Wacker Chemie تنها تولیدکنندهٔ فعال پلیسیلیکون در اتحادیه بود. روششناسی بازنگریشده 14 گیگاوات تولید سیلیکون درجه خورشیدی و نرخ استفادهٔ کمتر را مفروض گرفته است.
تولید سلول، وافِر و اینگات محدود ماند و کمتر از 500 معادل شغل یا حدود 1٪ از اشتغال تولیدی خورشیدی اتحادیه اروپا را پشتیبانی کرد. 3SUN در 2025 حدود 1.8 گیگاوات ظرفیت سلول عملیاتی داشت، در حالی که Azur Space و Oxford خورشیدی فعالیتهای سلولی تخصصی را در آلمان حفظ کردند. NexWafe توسعهٔ فناوری وافِر اپیتکسیال و تأسیسات مقیاس تجاری در بیترفلد آلمان را ادامه داد، در حالی که ورشکستگی موقت Meyer Burger یک مانع برای تولید سلول در اتحادیه بود.
آلمان بزرگترین کارفرمای خورشیدی ماند
آلمان در 2025 بزرگترین کارفرمای خورشیدی اتحادیه اروپا باقی ماند با حدود 165,000 معادل شغل مستقیم و غیرمستقیم، معادل 19٪ از کل اشتغال خورشیدی اتحادیه.
اسپانیا با اندکی کمتر از 165,000 معادل شغل در رتبهٔ دوم قرار گرفت.
فاصلهٔ اندک اشتغال وجود داشت حتی با اینکه اسپانیا در آن سال 3.9 گیگاوات کمتر از آلمان ظرفیت نصب کرد؛ این امر بازتاب روششناسی برآورد اشتغال است.
اشتغال از مجموع سرمایهگذاری خورشیدی برآورد شده و مولفهٔ نیروی کار جدا شده و با استفاده از هزینههای نیروی کار اختصاصی هر کشور به معادل شغل تبدیل شده است. دستمزدهای متوسط پایینتر در اسپانیا بدان معنا بود که سطح سرمایهگذاری مشابه اشتغال بیشتری نسبت به آلمان پشتیبانی میکند.
اسپانیا همچنین چندضریب اشتغال غیرمستقیم بالاتری داشت، یعنی هر شغل مستقیم خورشیدی شغلهای بیشتری را در دیگر بخشهای اقتصاد حمایت میکرد.
آلمان در اشتغال مستقیم برتری داشت با حدود 93,000 معادل شغل در مقابل 76,000 در اسپانیا. اسپانیا 88,000 معادل شغل غیرمستقیم داشت در مقایسه با 72,000 در آلمان و در مجموع دو بازار اشتغال مشابهی را نشان میدادند.
ایتالیا سومین کارفرمای بزرگ خورشیدی اتحادیه با حدود 85,000 معادل شغل ماند، در حالی که فرانسه و رومانی بهترتیب حدود 80,000 و 64,000 معادل شغل داشتند. لهستان با 63,000 و بلغارستان با 35,000 معادل شغل کامل هفت کشور برتر را تشکیل میدادند.
توزیع جغرافیایی اشتغال خورشیدی همچنان عمدتاً توسط حجم نصب و هزینههای نیروی کار شکل میگیرد، بهطوریکه بازارهایی با نصب سالانه بالا و هزینههای نیروی کار کمتر معمولاً تعداد معادل شغل بیشتری پشتیبانی میکنند.
هفت اولویت برای مهارتهای خورشیدی و ذخیرهسازی تعیین شد
گزارش هفت اولویت سیاستی برای نیروی کار خورشیدی و ذخیرهسازی اروپا را مطرح کرده است.
اولین اولویت حفظ مهارتهای خورشیدی در مرکز سیاستهای نیروی کار و صنعتی بود، بهطوریکه کمبودهای مزمن در مشاغل کلیدی خورشیدی بهعنوان یک چالش ساختاری در نظر گرفته شود حتی اگر اشتغال کل تثبیت شود.
سامانههای ذخیرهسازی انرژی (ESS) در محلهای راهبردی شبکههای توزیع و در پستها مستقر خواهند شد تا ازدحام شبکه ناشی از تولید فراوان خورشیدی روزانه را کاهش دهند.
MCEE ادعا کرد از طریق این ابتکار میتوان حدود 3 گیگاوات دیگر خورشیدی را از طریق شبکههای توزیع در مناطق محدود از نظر شبکه و حدود 1.6 گیگاوات در پستها متصل کرد.
بازنگری در صف پروژههای منتظر اتصال که «موهوم و معوق» تلقی میشوند از طریق بازرسی صفها تاکنون امکان بازیابی 9 گیگاوات ظرفیت رزرو شدهٔ شبکه را فراهم کرده است. حقوق اتصال برای پروژههای معوق، از جمله باد فراساحل، تا زمان آمادگی برای ساخت و اتصال به تعویق خواهد افتاد که این اقدام میتواند تنها در هونام تا 10 گیگاوات ظرفیت میزبانی آزاد کند.
بازسازی اتصالات شبکه برای تجدیدپذیرها منجر به اولویتدادن به اعزام تجدیدپذیرها بر سوختهای فسیلی خواهد شد و پارادایم فعلی را معکوس میکند. شبکهٔ ملی میتواند در نتیجهٔ این اقدامات تا 20 گیگاوات ظرفیت تجدیدپذیر دیگر بیفزاید. همچنین، همانطور که اخیراً در بازارهای اروپایی مانند آلمان دیده شده، حقوق اتصال شبکه از اولآمده اولخدمت به فرایند اولویتبندی از طریق مناقصهٔ رقابتی از ژانویهٔ 2027 منتقل خواهد شد که همزمان با اصلاحات استاندارد پرتفوی تجدیدپذیر (RPS) اجرا میشود.
نظام هزینهتقسیم برای اتصالات شبکهٔ انرژی تجدیدپذیر نیز تغییر خواهد کرد: توسعهدهندگان متصلکننده پروژه به شبکهٔ توزیع اکنون هزینهٔ ارتقای شبکهٔ لازم را پرداخت میکنند و توسعهدهندگان بعدی از آن سرمایهگذاری اولیه بهرهمند میشوند.
در آینده، شرکت ملی برق و شبکهٔ KEPCO سرمایهگذاری اولیه در ارتقای زیرساخت را انجام خواهد داد و توسعهدهندگان بعدی سپس هزینههای جاری ارتقاها را شریک خواهند شد.
«این برنامه دربارهٔ استفادهٔ کارآمد از شبکهٔ برق موجود است، نه انتظار برای ساختهشدن زیرساخت شبکهٔ جدید»، وزیر کیم سانگ‑هوان گفت.
مزایدهٔ بازار قرارداد مرکزی برای BESS
ماه گذشته نیز MCEE آخرین فراخوان بازار قرارداد مرکزی خود برای ذخیرهسازی انرژی را باز کرد و به دنبال منابعی بهمجموع 1,180 مگاوات بود. تاکنون سه فراخوان بازار قرارداد مرکزی از 2023 برگزار شده که منجر به تخصیص 1,196 مگاوات ظرفیت شده است.
فراخوانی که در 22 سپتامبر باز شد هدف دارد تا 1,000 مگاوات ذخیرهسازی را روی سرزمین اصلی کره جنوبی و 80 مگاوات را در جزیره ججو تا فوریهٔ 2029 مستقر سازد.
این مناقصات با طرح پایهٔ ملی عرضه و تقاضای برق 2025 همسو است که هدفگذاری تولیدی 157.8 گیگاوات با حاشیهٔ ذخیرهٔ 22٪ تا 2038 را دنبال میکند. این شامل 115 گیگاوات تا 121 گیگاوات انرژی تجدیدپذیر است.
تا آن زمان، تقاضای اوج برق کره انتظار میرود تا 129.3 گیگاوات در 2038 برسد و دولت هدف دارد سهم برق بدون کربن تا آن زمان به 70.7٪ برسد، به گفتهٔ مؤسسهٔ اقتصاد و تحلیل مالی انرژی (IEEFA).
برای بخشی از این مقاله از ترجمهٔ ماشینی منابع کرهای استفاده شده است.
در مقطعی شما چند بخش فناوری از جمله هوش مصنوعی، رُباتیک و ذخیرهسازی انرژی را بررسی میکردید. چرا نهایتاً ذخیرهسازی انرژی را انتخاب کردید و چه چیزی شما را قانع کرد این حوزه را بلندمدت دنبال کنید؟
ذخیرهسازی انرژی سه عنصر کلیدی را برای من گرد هم آورد: یک نیاز واقعی خانگی، پایهٔ صنعتی محکمی که میتوان بر آن بنا کرد، و علاقهٔ دیرینهام به اقدام اقلیمی. این ترکیب به من اطمینان داد که برای بلندمدت در این حوزه سرمایهگذاری کنم.
امروزه ذخیرهسازی فراتر از پرسش باتری است. با رشد تولید تجدیدپذیر و دینامیکتر شدن بازارهای برق، خانوارها نیاز به روشی بدون اصطکاک برای مدیریت تولید، ذخیره و مصرف دارند.
باتری پایهٔ سختافزاری ضروری است، اما فرصت بلندمدت بزرگتر در مدیریت هوشمند انرژی است. در SAMDUO هم سختافزار و هم نرمافزار را همراه با هم توسعه میدهیم—همیشه نیاز واقعی خانوار در مرکز هر تصمیم محصول است. این فرصتی است که ارزش ساختن یک شرکت را دارد.
SAMDUO بر پایهٔ زیربنای صنعتی و کسبوکار طولانیتری به نام Hubei Yixing Intelligent Equipment قرار دارد. نقش شما در کنار تجربهٔ نسل قبلی چگونه است؟ هر نسل چه چیزی به شرکت میآورد؟
من آن را همافزایی نقاط قوت میبینم نه روایت سنتی جانشینی. گروه بنیاناساسی را فراهم کرده—دقت مهندسی، مقیاس زنجیرهٔ تأمین و تخصص عمیق در ذخیرهسازی قدرت—که ایمنی و قابلیت اطمینان در مقیاس را تضمین میکند. نقش من آوردن نیازهای واقعی خانوار به تیمهای مهندسی است. با تأکید بر آنچه شهودی و عملی برای زندگی روزمره است، بنیان صنعتی عمیق را با سبک زندگی مدرن اروپایی پیوند میدهیم تا آن را برای امروز کاربردی سازیم.
پیش از تأسیس SAMDUO شما تجربهٔ عملی در تدارکات و بازاریابی کسب کردید. آن تجربهٔ چندوظیفگی چگونه رویکرد شما به تصمیمات محصول و کسبوکار را شکل داده است؟
این تجربه ضروری بود. برای من، رهبری مؤثر نیازمند پلزدن بین وعدههای برند در سطح بالا و واقعیتهای عملیاتی لازم برای تحقق آنهاست. تجربهٔ عملی در تدارکات مرا با مکانیک سخت کسبوکار—اقتصاد واحد، کیفیت تأمینکننده و تابآوری زنجیرهٔ تأمین—مواجه کرد. بازاریابی دید تکمیلی را داد: فهمیدن اینکه خانوارها چگونه ارزش را درک میکنند و چه چیزی در استفادهٔ روزمره اهمیت دارد.
تجربهٔ هر دو جنبه این درس را تقویت کرد: یک محصول انرژی عالی نمیتواند صرفاً در یک دِک مهندسی یا شعار بازاریابی وجود داشته باشد. باید در همهٔ مسیر از کیفیت زنجیرهٔ تامین تا نصب در خانه و عملکرد روزمره موفق باشد. این پایهٔ چندوظیفگی اکنون به من امکان تصمیمگیریهای استراتژیک واقعبینانهتری در SAMDUO میدهد.
تحقیق روی خانوارهای اروپایی نقش مهمی در فلسفهٔ محصول SAMDUO داشته است. وقتی خانههای اروپایی را دیدید یا مطالعه کردید چه چیزهایی دیدید که طرز فکر شما دربارهٔ محصولات ذخیرهسازی انرژی را تغییر داد؟
بزرگترین درک این بود که عملکرد محصول روی کاغذ تنها بخشی از این است که آیا یک باتری خانگی واقعاً برای کسی کار میکند یا نه.
تیم ما بیش از 200 خانه در شش شهر اروپایی را قبل از توسعهٔ محصول بازدید کرد، چون میخواستیم واقعیتهای پیرامون محصول را بفهمیم نه صرفاً خود باتری را.
ما با مسائل عملی مانند راهپلههای باریک و گذرگاهها، فضای نصب محدود، دسترسی دشوار به تجهیزات و نگرانیهایی دربارهٔ ظاهر یک قطعهٔ بزرگ تجهیزات انرژی در داخل خانه روبهرو شدیم. همچنین مشاهده کردیم کاربران ایمنی، نصب و سهولت استفاده را در کنار قیمت و ظرفیت در نظر میگیرند.
این تحقیق ما را به اصول سادهای سوق داد: محصول ذخیرهسازی باید خود را با خانه وفق دهد، نه اینکه خانه را مجبور کند خود را با تجهیز وفق دهد.
یک مثال مستقیم از ترجمهٔ آن مشاهدات خانوار به تصمیم محصول چیست؟ مثلاً طراحی فوقالعاده باریک Nex E6000 یا رویکرد مدولار Nex P2800 Pro؟
یک مثال بسیار مستقیم فضای محدود بود. در برخی خانههای اروپایی ضخامت دیوار محدود و نگرانی واقعی دربارهٔ فضای اشغالشده وجود داشت. این بینش به جهتگیری Nex E6000 با فرم فوقالعاده باریک 11.9 cm کمک کرد. ایده این بود که ذخیرهسازی در فضاهایی مانند راهروها بهطور طبیعی جا بگیرد نه آنکه فقط در اتاقکهای ذخیره پنهان شود.
اما ما مشکل دیگری هم دیدیم: راهپلهها و گذرگاههای باریک حمل تجهیزات بزرگ را دشوار میکرد. این بینش ما را به سمت مدولار بودن و فرمهایی که حملونقل و نصب آسانتری دارند سوق داد که در Nex P2800 Pro نیز منعکس است.
مهم این است که اینها تصمیمات صرفاً ظاهری نیستند که بعد از مهندسی گرفته شده باشند؛ آنها خیلی زود، در مرحلهٔ تعریف محصول آغاز میشوند.
برای Nex E6000 خاص، رسیدن به فرم باریک به معنای بازاندیشی معماری داخلی در حالی بود که ایمنی الکتریکی، مدیریت حرارتی، استحکام ساختاری و تحویل توان قابلاطمینان را متعادل میکردیم.
بنابراین فرم فیزیکی که میبینید در واقع بیان نهایی چیزی است که از خانوار آموختیم.
شما ذخیرهسازی را وسیلهای میدانید نه هدف نهایی. به آینده نگاه کنید: نرمافزار، هوش مصنوعی و مدیریت هوشمند انرژی چگونه رابطهٔ خانوارها با انرژی را تغییر خواهند داد؟
فکر میکنم اینجا جایی است که صنعت واقعاً هیجانانگیز میشود.
بیشتر خانوارها نمیخواهند روز خود را صرف بررسی تعرفههای دینامیک یا پیشبینیهای آبوهوایی کنند تا تصمیم بگیرند کی باتری را شارژ کنند. مدیریت انرژی باید بدون زحمت خانواده را خدمت کند، نه اینکه شغل دوم شود. نرمافزار و هوش مصنوعی این پیچیدگی را از میان برمیدارند.
از طریق سامدئو اینتلجنس (SAMDUO Intelligence™)، سامانهٔ ما قیمت، آبوهوا و دادههای مصرف را در زمان واقعی تحلیل میکند تا انتخابهای بهینهٔ انرژی را خودکار سازد—در حالی که همچنان به کاربران امکان کنترل دلخواه را میدهد.
با گذر زمان، ذخیرهسازی بخشی از یک شبکهٔ انرژی خانگی گسترده و متصل خواهد شد. برای ما، ذخیرهسازی نقطهٔ ورود است؛ هدف نهایی این است که مدیریت انرژی پاک و هوشمند برای هر خانوار کاملاً بدون زحمت شود.
«قدرت خود را مالک شو» برای شما شخصاً چه معنا دارد؟ و در افق پنج تا ده ساله چه میخواهید SAMDUO نمایندهٔ چه چیزی برای خانوارهای اروپایی باشد؟
برای من «قدرت خود را مالک شو» یعنی دادن انتخاب و کنترل واقعی به خانوارها بر بخشی ضروری از زندگی روزمره.
این به معنای مستقلساختن کامل هر خانه از شبکه نیست. بلکه به معنای دادن دید بیشتر و کنترل بیشتر بر چگونگی تولید، ذخیره و مصرف انرژی است.
امروز انرژی میتواند بسیار منفعلانه به نظر برسد: شما برق میگیرید، صورتحساب میپردازید و بسیاری از تصمیمات عملاً جای دیگری گرفته میشوند. با افزودن خورشیدی، ذخیرهسازی، تعرفههای دینامیک و دستگاههای هوشمند، خانوارها فرصت دارند نقش فعالتری ایفا کنند.
پنج یا ده سال دیگر میخواهم SAMDUO شناخته شود نه فقط بهعنوان شرکتی که باتری تولید میکند، بلکه شرکتی که کمک کرد انرژی خانگی شفافتر و آسانتر قابل مدیریت شود.
میخواهم فناوری انرژی خانگی در زندگی روزمره توجه کمتری طلب کند، در حالی که مردم نمای واضحی از آنچه انجام میدهد داشته باشند.
این برای من معنای «قدرت خود را مالک شو» است: دادن ابزار به خانوارها تا انرژی طوری کار کند که با زندگیشان هماهنگ باشد، نه اینکه زندگیشان را حول انرژی سازماندهی کنند.
نکته برای بازار ایران
در ایران تقاضا برای برق خورشیدی و نصب نیروگاه خورشیدی رو به رشد است. بهبود دسترسی به پنل خورشیدی باکیفیت و توسعه زیرساخت شبکه میتواند سرمایهگذاری و بهرهبرداری را تسهیل کند.