اتمس 126 مگاواتپیک نیروگاه خورشیدی استرالیا را از بایوا خرید
مهر 27, 1405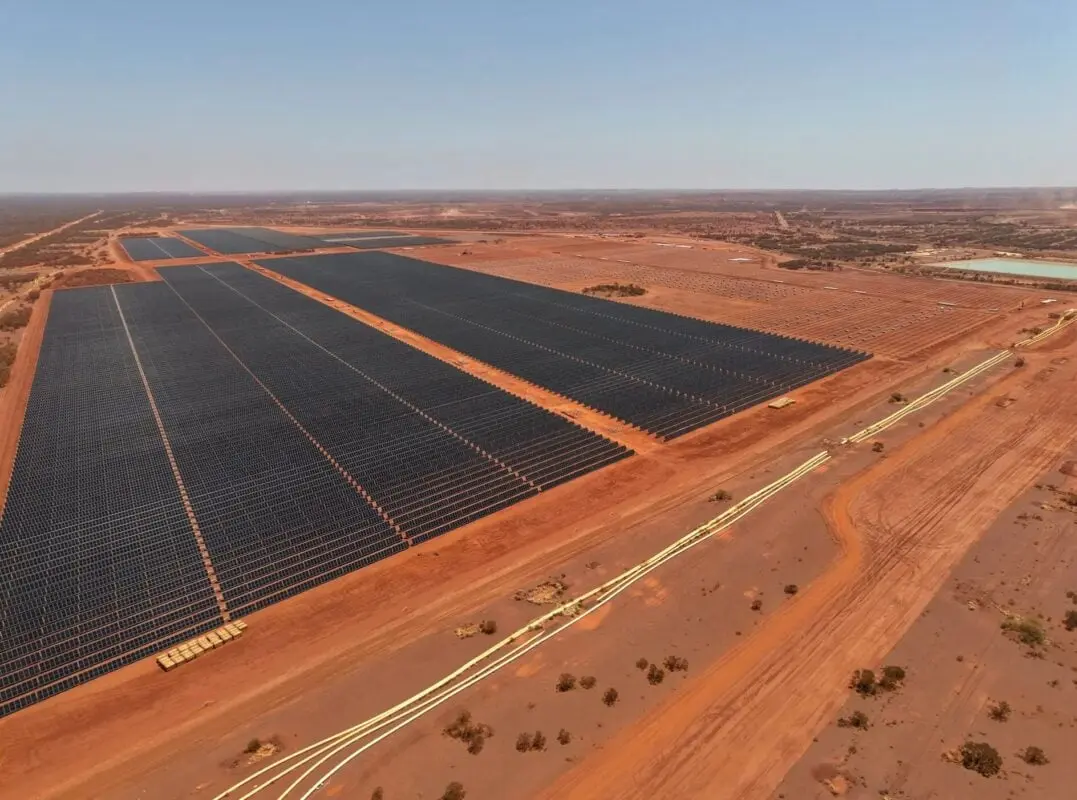
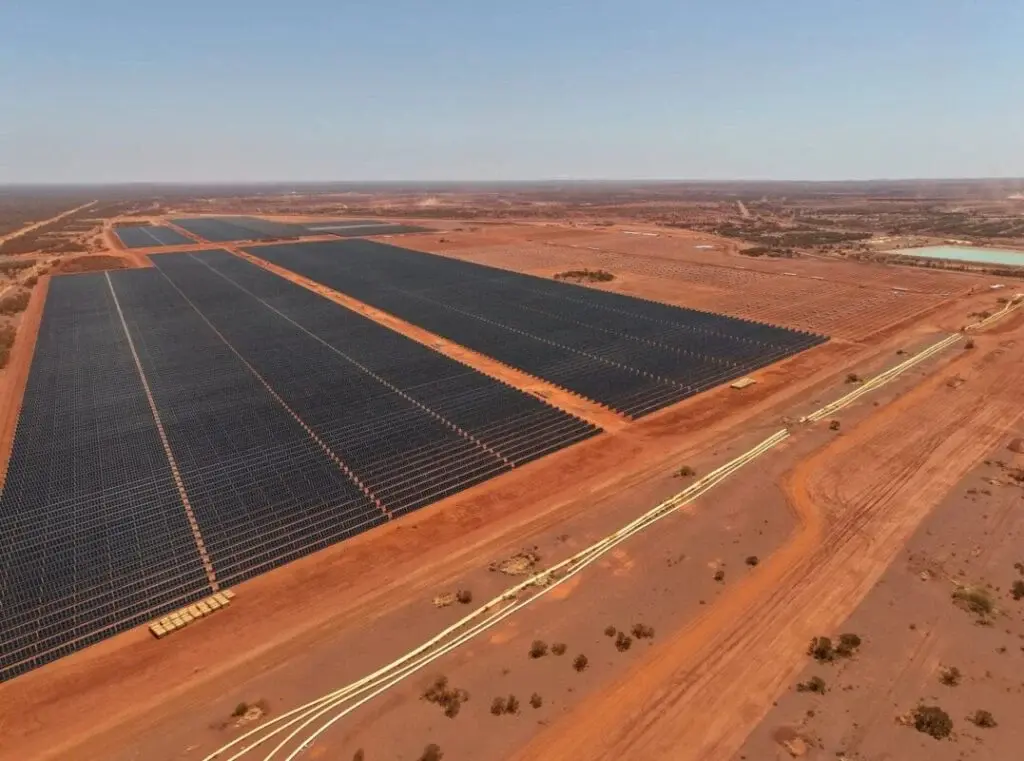
به گفتهٔ مؤسسه اقتصاد انرژی و تحلیل مالی (Institute for Energy Economics and Financial Analysis — IEEFA)، استرالیا با کاهش تقاضای فولاد در چین و افت درآمدهای حاصل از صادرات سنگآهن، باید مشتریانی برای آهن سبز در خارج از چین پیدا کند.
جدیدترین گزارش این اندیشکدهٔ انرژی استدلال میکند که تبدیل سنگآهن به آهن سبز با استفاده از انرژی تجدیدپذیر مانند خورشیدی (خورشیدی)، برای استرالیا از یک فرصت به یک ضرورت اقتصادی تغییر یافته است.
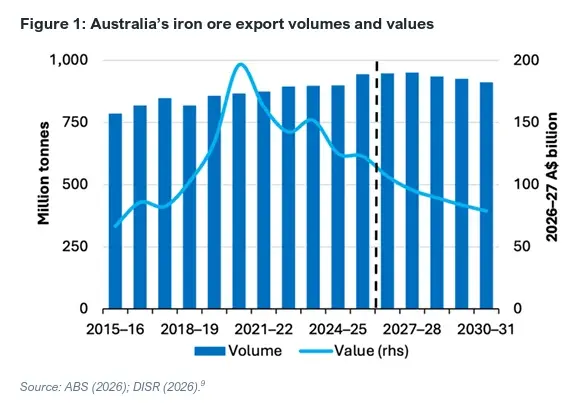
حدود 80% تا 85% از سنگآهن استرالیا به چین صادر میشود، جایی که تولید فولاد خام در سال 2020 به اوج خود رسید. دولت فدرال پیشبینی میکند که حجم صادرات ظرف حدود دو سال آینده به اوج برسد و سپس در بقیهٔ دهه روند نزولی طی کند.
با استناد به این پیشبینیها، آیایایافای اعلام کرد که درآمدهای صادرات سنگآهن استرالیا بر حسب ارزش واقعی با کاهش 44 میلیارد دلار استرالیا (AU$) (31 میلیارد دلار آمریکا) روبهرو خواهد شد و از 123 میلیارد دلار استرالیا در سال 2025-26 به 79 میلیارد دلار استرالیا در سال 2030-31 خواهد رسید.
سایمون نیکلاس (Simon Nicholas)، تحلیلگر ارشد بخش فولاد جهانی در آیایایافای، گفت: «دوران رونق فولاد چین به پایان رسیده و چشمانداز سنگآهن استرالیا اکنون با کاهش حجم و افت قیمتها همراه است.»
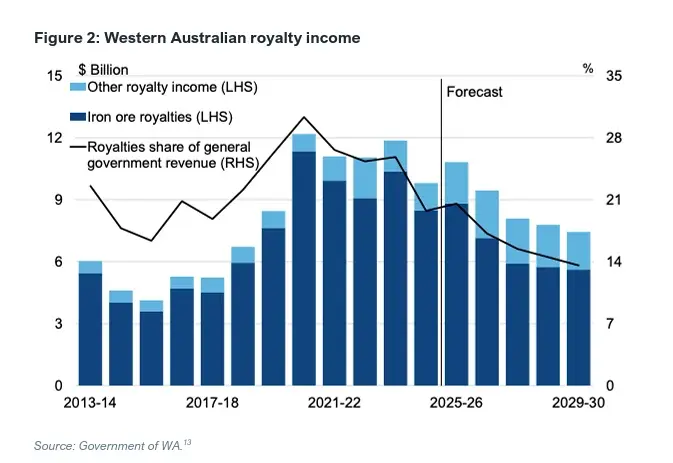
استرالیای غربی بیشترین آسیبپذیری را دارد. حقوق مالکانهٔ سنگآهن برای سال 2025-26 معادل 8.8 میلیارد دلار استرالیا یا 81% از درآمد حقوق مالکانهٔ این ایالت برآورد میشود و پیشبینی میشود در سال 2026-27 به میزان 1.7 میلیارد دلار استرالیا کاهش یابد.
فشارهای داخلی در چین در حال افزایش است. تولید فولاد خام در نیمهٔ اول سال 2026 با 3% تغییر سالانه (YoY) کاهش یافت و به 500 میلیون تن رسید، در حالی که ساختوسازهای جدید ساختمانی 23.4% افت کرد.
صادرات فولاد چین که در سال 2025 به حد نصاب 119 میلیون تن رسید و به حمایت از واردات سنگآهن کمک کرد، در همین دوره 5.6% کاهش یافت؛ زیرا ایالات متحده، اتحادیه اروپا، بریتانیا، ویتنام و استرالیا تعرفههای گمرکی را افزایش دادند یا سهمیهها را کاهش دادند.
رقابت در بخش عرضه نیز در حال افزایش است. پروژهٔ سیماندو (Simandou) در گینه که از طرف چین توسط شرکت چاینا بائو وو (China Baowu) هدایت میشود، سریعتر از حد انتظار در حال افزایش ظرفیت تولید سالانه به 120 میلیون تن است. آیایایافای اشاره کرد که اساندپی گلوبال (S&P Global) انتظار دارد بازار دریابرد سنگآهن تا اواسط دههٔ 2030 دچار مازاد عرضه باشد.
روابط تجاری نیز دشوارتر شده است. به گزارش رویترز (Reuters)، گروه منابع معدنی چین (China Mineral Resources Group — CMRG)، آژانس خرید دولتی که در سال 2022 برای متمرکز کردن خریدهای سنگآهن تأسیس شد، به برخی کارخانههای چینی دستور داد تا از 15 ژوئیه از تحویل گرفتن برخی محمولههای بندری فورتیسکیو خودداری کنند. آیایایافای گفت محصول «سوپر اسپشال فاینز» (Super Special Fines) که تحت تأثیر این دستور قرار گرفته، 45% از صادرات فورتیسکیو را تشکیل میداد.
این تغییر نشاندهندهٔ چرخشی نسبت به دو سال پیش است. فورتیسکیو در گزارش مالی سال 2024 خود، چین را یک «بازار اصلی» نامید و همزمان با تشریح برنامههایش برای زنجیرهٔ تأمین یکپارچهٔ فلزات سبز میان استرالیا و چین، به «تقاضای سیرناپذیر این کشور برای محصولات سبز» اشاره کرده بود.
دیگر فعالان این بخش نیز همین دیدگاه را داشتند. تیم باکلی (Tim Buckley)، مدیر مؤسسهٔ تأمین مالی انرژی اقلیم (Climate Energy Finance)، سال گذشته به پیوی تک پریمیوم (خورشیدی Tech Premium) گفت که «بزرگترین فرصت تکین برای استرالیا، ارتقا و تغییر جهت روابط ما با چین است» و استدلال کرد که صادرات آهن سبز بهجای سنگآهن خام به تنوعبخشی به نیروی کار بخش معدن نیز کمک میکند.
پایلوتهای خورشیدی مسیر تولید آهن سبز در استرالیا را میآزمایند
آهن سبز با اکسیژنزدایی از سنگآهن به وسیلهٔ هیدروژن سبز یا انرژی تجدیدپذیر بهجای زغالسنگ تولید میشود. آهن حاصل را میتوان در یک کورهٔ قوس الکتریکی (EAF) ذوب و به فولاد تبدیل کرد که این امر آلایندگیِ یکی از آلایندهترین صنایع جهان را کاهش میدهد.
فورتیسکیو بیشترین پیشرفت را در پیوند دادن این فرآیند با خورشیدی (خورشیدی) داشته است. این شرکت معدنی مستقر در پرت (Perth) در سال 2024 ساخت پروژهٔ 50 میلیون دلاری فلز سبز را آغاز کرد؛ این پروژه در سایت کریستمس کریک (Christmas Creek) در منطقهٔ پیلبارا (Pilbara) قرار دارد و از هیدروژن سبز برای تأمین توان کورهٔ ذوببرقی استفاده میکند و هدف آن تولید سالانه بیش از 1,500 تن فلز سبز است.
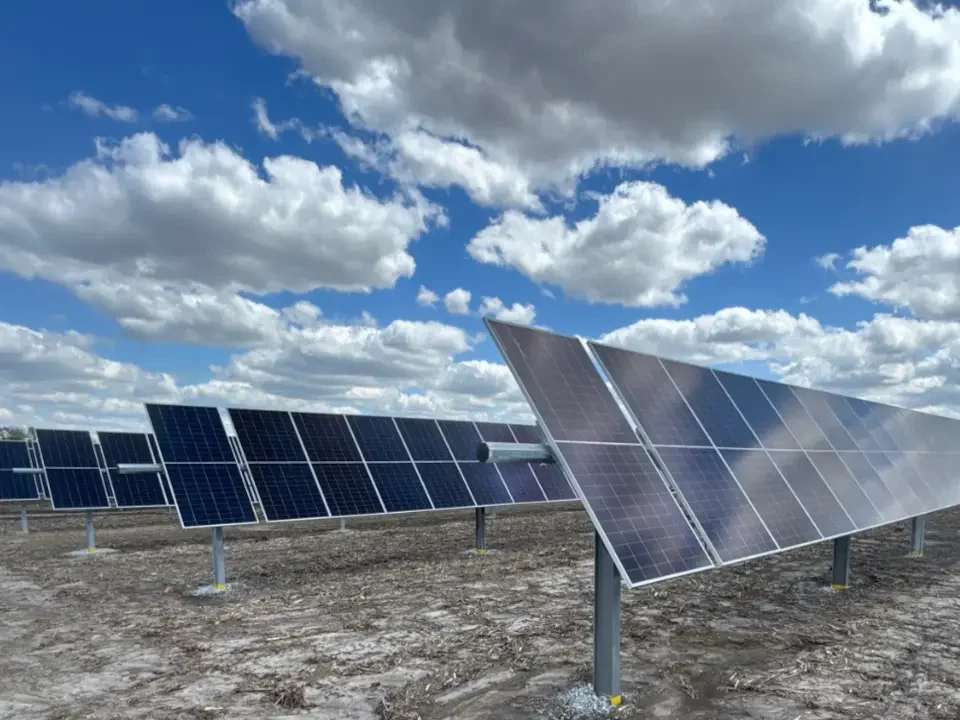
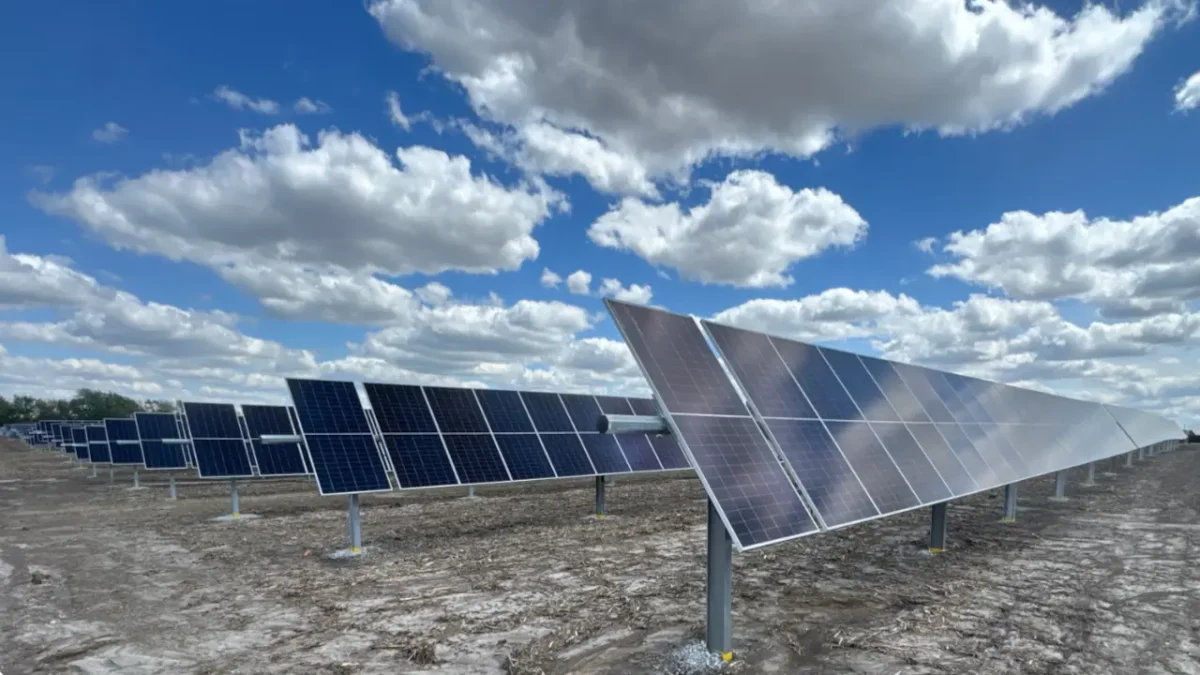
کریستمس کریک و معدن تمامالکتریکی مجاور آن یعنی کلودبریک بخشی از توان خود را از حدود 160,000 پنل خورشیدی تأمین میکنند. در ژوئیه 2024، این اپراتور همچنین بهرهبرداری از نیروگاه خورشیدی 100 مگاواتی نورث استار جانکشن (North Star Junction) را که در نزدیکی معدن مگنتیت آیرون بریدج (Iron Bridge) قرار دارد، آغاز کرد.
تولید نخستین آهن مذاب (hot metal) آن در اوت 2026، حدود یک سال پس از موعد اولیهٔ برنامهریزیشده در سال 2025 انجام شد.
به گفتهٔ دینو اوترانتو (Dino Otranto)، مدیرعامل (CEO — Chief Executive Officer) فورتیسکیو، استرالیا مدتی طولانی صادرکنندهٔ جهانی سنگآهن بوده است. وی تأکید کرد که این امر نشاندهندهٔ یک مزیت رقابتی است که کشور باید آن را بیشتر توسعه دهد.
طبق مدل فورتیسکیو، تأمین تمام نیازهای برقی از طریق منابع تجدیدپذیر تا سال 2030 نیازمند حداقل 2 گیگاوات تا 3 گیگاوات ظرفیت بادی و خورشیدی است که با باتری ذخیرهسازی انرژی پشتیبانی شود.
چالش فنی اصلی در همگامسازی این خروجیِ متغیر با بار صنعتی مداوم نهفته است. تونی وود (Tony Wood)، مدیر برنامهٔ انرژی در مؤسسهٔ گراتان (Grattan Institute)، اخیراً به پیوی تک گفت که سامانههای خورشیدی در محل برای تولید فلزات احتمالاً اقتصادیتر از برق تجدیدپذیر شبکه سراسری برق خواهند بود، در حالی که توان بادی به کاهش نگرانیها در مورد نوسانپذیری/قطعووصلی تولید کمک میکند.
پیشرفت پروژههای بزرگتر با سرعت کمتری دنبال میشود. نئو اسملت (NeoSmelt)، کنسرسیومی متشکل از بیاچپی (BHP)، ریو تینتو (Rio Tinto)، بلواسکوپ (BlueScope)، وودساید (Woodside) و میتسویی (Mitsui)، قصد دارد یک نیروگاه پایلوت در کوینانا (Kwinana) در استرالیای غربی احداث کند که دارای کورهٔ ذوببرقی با ظرفیت تولید سالانه 30,000 تا 40,000 تن باشد. بلواسکوپ در ماه آوریل اعلام کرد که تصمیم سرمایهگذاری نهایی (FID) برای اواخر سال 2026 برنامهریزی شده است، در حالی که زمان راهاندازی با یک سال تأخیر به سال 2029 موکول شده است.
در استرالیای جنوبی، شرکت زیبری (ZEBRE)، یک سرمایهگذاری مشترک(JV) انرژی تجدیدپذیر بین اچدی رینیوئیبل انرژی (HD Renewable Energy — HDRE) و زن انرژی (ZEN Energy)، در ماه مه تفاهمنامهای (MoU) با شرکت گریناستیل استرالیا (Greensteel Australia) امضا کرد. این همکاری از پرتفوی 437 مگاواتی زیبری در این ایالت که شامل سایت نیروگاه خورشیدی 210 مگاواتی سولار ریور (Solar River) در نزدیکی رابرتزتاون (Robertstown) است استفاده میکند و طرفین قصد دارند اجرای یک واحد باتری 400 مگاواتی را در محل تولید فولاد بررسی کنند.
برنامهریزی شبکهٔ برق از هماکنون تحت تأثیر چنین مصرفکنندگان بزرگ صنعتی در حال تغییر است. تحت سناریوهای رشد بالا، شرکت انتقال الکترا نت (ElectraNet) پیشبینی میکند که مصرف برق استرالیای جنوبی تا سال 2040 به حدود 50 تراواتساعت (TWh) خواهد رسید که بخشی از آن ناشی از ارتقای برنامهریزیشدهٔ کارخانهٔ فولاد وایالا (Whyalla) به فناوریهای کورهٔ قوس الکتریکی (EAF) و آهن احیاشدهٔ مستقیم (DRI) است.
دولت ملی 1 میلیارد دلار استرالیا را از طریق صندوق سرمایهگذاری آهن سبز (Green Iron Investment Fund) اختصاص داده است که حداکثر 500 میلیون دلار استرالیا به پروژهٔ وایالا و حداقل 500 میلیون دلار استرالیا برای پروژههای پیشگام در سراسر کشور در نظر گرفته شده است.
ژاپن، کره جنوبی، هند و جنوب شرقی آسیا به عنوان خریداران آهن سبز مطرح میشوند
یکی از نکات کلیدی مطرحشده توسط آیایایافای این است که با وجود باقی ماندن چین به عنوان بزرگترین خریدار سنگآهن استرالیا در حال حاضر، بعید است این کشور به مصرفکنندهٔ عمدهٔ آهن سبز استرالیا تبدیل شود.
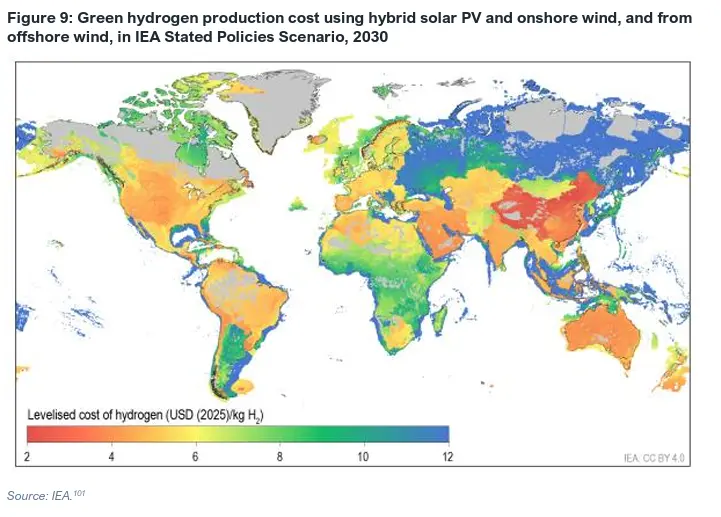
تا پایان سال 2025، چین حدود دو سوم از زیرساختهای الکترولایزر جهان را در اختیار داشت. پیشبینیهای آژانس بینالمللی انرژی (International Energy Agency) نشان میدهد که برخی مناطق این کشور تا سال 2030 هیدروژن سبز را با هزینهٔ 2 دلار آمریکا به ازای هر کیلوگرم تولید خواهند کرد که کمتر از نرخهای استرالیا است. علاوه بر این، دستورالعمل سیاستی منتشرشده در اوت 2026، به عنوان بخشی از برنامهٔ پنجسالهٔ این کشور، آهن احیاشدهٔ مستقیم (DRI) را به عنوان یکی از کاربردهای کلیدی هیدروژن سبز معرفی میکند.
شرکت بائو وو استیل (Baowu Steel) چین در حال پیشبرد یک پروژهٔ هیدروژن سبز به ارزش 1.5 میلیارد دلار آمریکا است که بخشی از گاز تولیدی آن به تأسیسات تولیدی این شرکت در ژانیانگ (Zhanjiang) هدایت خواهد شد. آیایایافای به مطالعهای از دانشگاه ملی استرالیا (Australian National University) استناد کرد که نتیجه میگیرد استرالیا برای دستیابی به توجیه پذیری صادرات آهن سبز به بازار چین، باید هزینههای تولید بسیار کمتری نسبت به چین داشته باشد.
نیکلاس گفت: «مشتری اصلی سنگآهن استرالیا لزوماً قرار نیست بزرگترین خریدار آهن سبز آن باشد.»
آیایایافای اشاره میکند که با توجه به دسترسی محدود تولیدکنندگان فولاد ژاپن و کره جنوبی به انرژی تجدیدپذیر، این دو کشور آشکارترین بازارهای هدف محسوب میشوند. ارزیابیهای قبلی آیایایافای پیشبینی میکرد که تأمین نیاز این دو کشور تا سال 2030 میتواند سالانه حدود 2 میلیارد دلار آمریکا برای استرالیا درآمد داشته باشد.
تولیدکنندگان فولاد ژاپن فعالانه در حال بازنگری در عملیات تولیدی خود هستند. در مه 2025، شرکت نیپون استیل (Nippon Steel) سرمایهگذاری 6 میلیارد دلاری را با هدف ایجاد ظرفیت تولید 2.9 میلیون تن در سال به روش کورهٔ قوس الکتریکی تصویب کرد، در حالی که شرکت جیافای استیل (JFE Steel) در حال حاضر در حال ساخت یک واحد کورهٔ قوس الکتریکی با ظرفیت 2 میلیون تن در سال در کوراشیکی (Kurashiki) است. ترکیب آهن سبز با ضایعات فولاد در این کورههای قوس الکتریکی باعث بهبود کیفیت محصول نهایی میشود.
منطقهٔ جنوب شرقی آسیا مسیر راهبردی دیگری را ارائه میدهد. آیایایافای پیشبینی میکند که مصرف فولاد در این منطقه از 76 میلیون تن در سال 2023 به بیش از 100 میلیون تن تا سال 2030 افزایش یابد. انتظار میرود کورههای قوس الکتریکی بخش قابلتوجهی از این ظرفیت جدید را تشکیل دهند، با وجود اینکه طبق پیشبینیهای ذکرشده، مازاد ضایعات منطقه احتمالاً به کسری 15 میلیون تنی تبدیل خواهد شد.
شرکتهای رقیب در حال استفاده از این فرصت هستند. شرکت مرانتی گرین استیل (Meranti Green Steel) در حال توسعهٔ یک واحد آهن احیاشدهٔ مستقیم (DRI) در عمان (Oman) با ظرفیت سالانه 2.5 میلیون تن است که فعالیت خود را با استفاده از 15% هیدروژن سبز آغاز خواهد کرد. برنامهریزی شده است که بخشی از این تولید از سال 2029 از یک کورهٔ قوس الکتریکی در تایلند (Thailand) پشتیبانی کند.
هند یکی دیگر از بازارهای کلیدی مورد تأکید آیایایافای است. اگرچه این کشور به طور تاریخی نیازهای داخلی سنگآهن خود را تأمین کرده است، اما دولت استرالیا پیشبینی میکند که واردات آن از مقادیر ناچیز به 50 میلیون تن تا سال 2031 افزایش یابد. شرکت جیندال استیل (Jindal Steel) با مواجهه با کمبود ضایعات، قصد دارد آهن احیاشدهٔ مستقیم (DRI) و آهن بریکتشده (HBI) وارد کند و آخرین پیشنهاددهنده (bidder) برای کارخانهٔ فولاد وایالا است.
فورتیسکیو نیز در حال تنظیم استراتژی خود در همین مسیر است. آیایایافای خاطرنشان کرد که این شرکت که در سال 2024 در ابتدا صادرات سالانه 100 میلیون تن آهن سبز به چین را هدف قرار داده بود، اکنون تمرکز خود را معطوف به جنوب شرقی آسیا و هند کرده است.
این گزارش علاوه بر این خریدارانی را شناسایی میکند که آمادهاند قیمتهای بالاتری برای فولاد با آلایندگی کمتر بپردازند. تولیدکنندهٔ سوئدی استگرا (Stegra) قراردادهای خرید بلندمدت (offtake) را امضا کرده است که شامل 20% تا 30% پاداش تشویقی (پریمیوم) برای فولاد تولیدشده با استفاده از هیدروژن سبز است، و تقاضای اولیه از سوی سازندگان خودرو، سازندگان کشتی، تولیدکنندگان توربین بادی و مرکز داده پیشبینی میشود.
مطالعات قبلی که آیایایافای به آنها استناد کرده نشان میدهد که فرآوری آهن سبز میتواند ارزش کالای صادراتی اصلی استرالیا را بین 133 میلیارد دلار استرالیا تا 269 میلیارد دلار استرالیا افزایش دهد.
نکته برای بازار ایران
بازار ایران نیز با پتانسیل بالای منابع خورشیدی میتواند از توسعه برق خورشیدی برای کاهش شدت کربن در صنایع فولاد بهره ببرد. اما این مسیر نیازمند سرمایهگذاری و چارچوبهای سیاستی مشخص برای پیوند نیروگاهها به زنجیره تولید است.