استرالیا جنوبی 13 گیگاوات برق خورشیدی و بادی در وایالا وست پیش برد
مهر 28, 1405
شرکت پژوهشی و تحلیلی جیامکی (JMK) گزارشی درباره محدودسازی تولید انرژی تجدیدپذیر در سراسر هند (India) منتشر کرده است که نشان میدهد محدودسازی تولید خورشیدی (خورشیدی) در سپتامبر به 96.9 گیگاوات رسیده است.
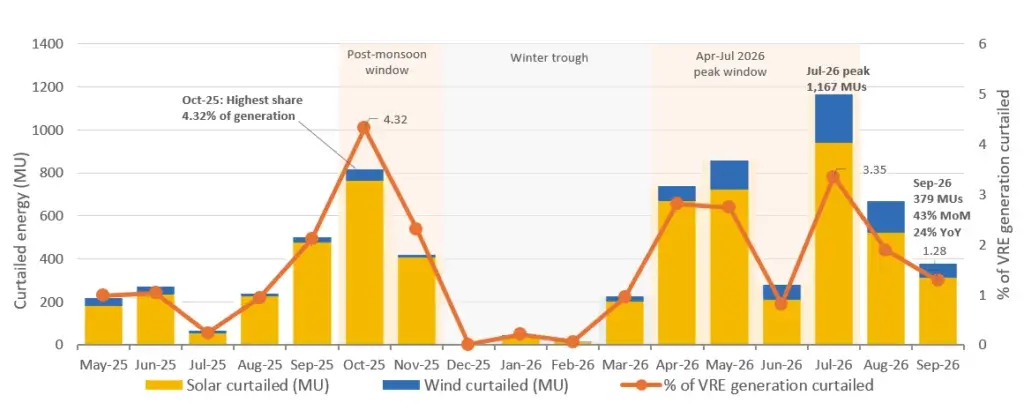
هرچند سطح محدودسازی تولید در سپتامبر امسال نسبت به سال گذشته 24٪ کاهش یافت، این امر پس از دوره مه تا اوت رخ داد که نرخهای محدودسازی تولید در آن چهار برابر مقادیر ثبتشده در دوره مشابه سال 2025 بود.
در سپتامبر 2026، به میزان 118.6 گیگاوات، معادل 1.28٪ از کل تولید انرژی تجدیدپذیر، محدودسازی تولید صورت گرفت. از این مقدار، 96.9 گیگاوات مربوط به برق خورشیدی (خورشیدی) بود و بخش عمده محدودسازی باقیمانده مربوط به تولید بادی بود. جیامکی (JMK) محدودسازی تولید انرژی تجدیدپذیر را به چند عامل نسبت میدهد، از جمله عدم تطابق بین تقاضا و تولید، گلوگاههای انتقال و ناکافیبودن ذخیرهسازی و انعطافپذیری شبکه.
الگوهای فصلی نیز در آمار محدودسازی نقش دارند. جیامکی (JMK) بازهٔ آوریل تا ژوئیه را بهعنوان پنجرهٔ اوج تولید انرژی تجدیدپذیر در هند مشخص میکند. برعکس، فصل پاییز با تولید بالای تجدیدپذیر و تقاضای برق معتدل همراه است که این ترکیب موجب افزایش محدودسازی تولید میشود.
دادههای جیامکی (JMK) نشان میدهد که اکتبر 2025 بالاترین نرخ محدودسازی را از مه 2025 به بعد ثبت کرده است و 4.32٪ از تولید در آن ماه محدودسازی شده است، همانطور که در نمودار زیر نشان داده شده است.
گرید-ایندیا (Grid-India) محدودسازی منابع انرژی تجدیدپذیر متغیر (VRE) را به دو نوع تقسیم میکند: محدودیتهای لحظهای شبکه، که شامل صدور دستور کاهش تولید در روزهای مشخص برای مدیریت ازدحام و محدودیتهای عملیاتی است؛ و دستورات اضطراری TRAS Down، که کاهش تولید را برای متعادلسازی عرضه و تقاضا دربرمیگیرد و نشان میدهد سیستم برق نمیتواند توان تولیدی از منابع تجدیدپذیر موجود را جذب کند.
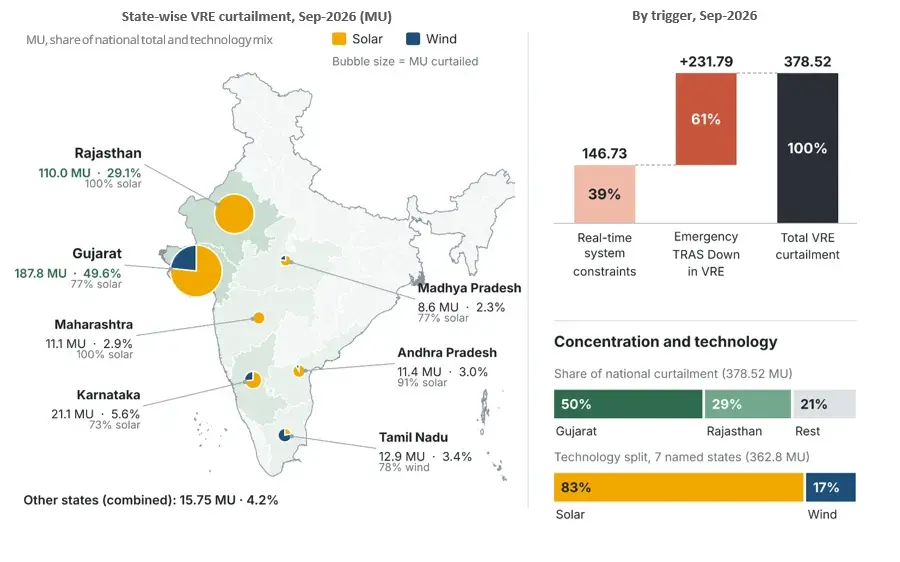
تفکیک محدودسازی سپتامبر نشان میدهد که 146.73 میلیون واحد (39٪) ناشی از محدودیتهای لحظهای شبکه بوده است، در حالی که 231.79 میلیون واحد (61٪) بهخاطر دستورات اضطراری TRAS Down در VRE رخ داده است و خورشیدی 82٪ از این رویدادها را تشکیل میدهد. جیامکی اشاره میکند که ارقام سپتامبر «عمدتاً ناشی از نیاز به متعادلسازی سیستم برق بودهاند، نه صرفاً بهخاطر ازدحام شبکه.»
گجرات (Gujarat) و راجستان (Rajasthan) مسئول 79٪ از انرژی محدودسازیشده در سپتامبر بودند. قابل توجه اینکه تمام محدودسازی راجستان، که 29.1٪ از کل را تشکیل میداد، پروژههای خورشیدی را تحت تأثیر قرار داد، همانطور که در نمودار زیر نشان داده شده است.
جیامکی: سامانهٔ ذخیرهسازی انرژی باتری (BESS) میتواند «محدودسازی تولید را کاهش دهد»
اگرچه جیامکی اذعان دارد که محدودسازی از اوت تا سپتامبر امسال کاهش یافته است، تحلیلگر این روند را «تسکین فصلی» میداند و نه نشانهای از بهبود ساختاری در یکپارچهسازی با شبکه.
علاوه بر این، جیامکی تأکید میکند که گسترش استقرار سامانهٔ ذخیرهسازی انرژی باتری (BESS) پتانسیل «کاهش محدودسازی تولید» را در بلندمدت دارد، اما خاطرنشان میکند که پروژههای BESS میبایست در سپتامبر بهطور میانگین 12.6 گیگاواتساعت در روز تحویل میدادند تا بتوان محدودسازی را بهطور کامل از بین برد. این مقدار معادل ظرفیت ذخیرهسازی چهارساعته بهاندازهٔ 3 گیگاوات است.
گزارش پیشنهاد میکند نصب ذخیرهسازی را در گرههای گجرات و راجستان در اولویت قرار دهند، بهگونهای که بهاندازهٔ مازادهای مکرر اندازهگذاری شود تا در جذب رویدادهای TRAS Down کمک کند. به گفتهٔ جیامکی، چنین ظرفیتی از ذخیرهسازی، ارتقای خطوط انتقال را تکمیل میکند و پیشبینیها برای بازارهای انعطافپذیر را بهبود میبخشد.
گزارش میگوید نیاز به مدیریت محدودسازی فصلی و مکانی با نصبهای بیشتر انرژی تجدیدپذیر تشدید خواهد شد. افزون بر این، گزارش میافزاید که یکپارچهسازی حدود 44.6 گیگاوات تولید خورشیدی در سال مالی 2026 فشار بر زیرساختهای انتقال و انعطافپذیری شبکه را افزایش داده است.
در حالی که ظرفیت خورشیدی جدید نصبشده در هند در سهماهه دوم 2026 نسبت به فصل قبلی 43٪ کاهش یافت، دادههای جیامکی که اوایل امسال منتشر شد نشان میدهد که افزایشهای نیروگاهی خورشیدی در هند بین نیمهٔ اول 2025 و نیمهٔ اول 2026 بهمیزان 32٪ رشد داشتهاند.
بهگزارش آیسیآرای (ICRA)، یک آژانس رتبهبندی اعتباری هندی، یکپارچهسازی این توسعهٔ انرژی تجدیدپذیر نیازمند هزینههای اضافی قابلتوجهی در شبکههای انتقال هند است. این آژانس پیشبینی میکند کشور باید سالانه حدود 20,000 کیلومتر خط انتقال و 120 گیگاولتآمپر ظرفیت پست برق نصب کند برای یک دورهٔ پنجساله تا به اهداف تعیینشده در National Electricity Plan-II دست یابد. در نتیجه، انتظار میرود هند بین 2027 و 2032 مبلغ IN5 تریلیون (US$52 میلیارد) را به شبکهٔ انتقال برق خود تخصیص دهد.
هند تنها منطقهای نیست که با چنین موانع مربوط به شبکه مواجه است. در سپتامبر، سازمان صنعتی سولارپاور اروپا (SolarPower Europe) دربارهٔ وضعیت زیرساخت انتقال در اروپا اشاره کرد که «افزایش سرمایهگذاری در ذخیرهسازی، برقیسازی، انعطافپذیری و زیرساخت شبکه باید تسریع شود.»
نکته برای بازار ایران
در ایران نیز با رشد نصب پنل خورشیدی، نیاز به تقویت شبکه و توسعه ذخیرهسازی و مدیریت انعطافپذیری احساس میشود. سرمایهگذاری در سامانههای باتری و تقویت خطوط انتقال میتواند از محدودسازی تولید برق خورشیدی جلوگیری کند.