برق خورشیدی: واری اینورتر خورشیدی 1.1 گیگاواتی را راهاندازی کرد
مهر 13, 1405
برق خورشیدی؛ کیفیت پایین هزینهها را بیش از ۲۰% افزایش داد
مهر 14, 1405
یان برانت (Yann Brandt)، کهنهکار صنعت، ادغام برنامهریزیشده بین اسایآ (SEIA) و سیسیاسای (CCSA) را یک «حرکت عالی» میداند که نه تنها برای دو انجمن تجاری مزیت دارد بلکه به نفع کل بخش خورشیدی ایالاتمتحده خواهد بود.
برانت، که پیشتر بهعنوان مدیرعامل سازندهٔ ردیابها، افتیسی سولار (FTC Solar)، خدمت کرده و یکی از اعضای هیئتمدیرهٔ اسایآ است، دربارهٔ این معامله که ماه گذشته اعلام شد با پیوی تک پریمیوم (خورشیدی Tech Premium) گفتگو کرد. او استدلال میکند این ترکیب کاملاً با هدف راهبردی اسایآ برای عملکردن بهعنوان یک «چتر بزرگ» برای صنعت همسو است.
«اسایآ همواره بهعنوان یک چتر بزرگ عمل کرده، از بخش خانگی تا خورشیدی نیروگاهی را نمایندگی میکند. ما زمانی بیشترین قدرت را داریم که با پیام واحد و سازگار، هم در سطح بخش و هم در بین اعضای خود، به مقامات منتخب مراجعه کنیم»، او توضیح داد.
اعضای سیسیاسای نیز از این ادغام استقبال کردهاند. قابلتوجه است که هیئتمدیرههای هر دو گروه این ادغام را تصویب کردهاند. جان برنهاردت (John Bernhardt)، معاون سیاست و استراتژی بازار در توسعهدهندهٔ خورشیدی تجاری پیوت انرژی (Pivot Energy)، به پیوی تک پریمیوم گفت که «همپوشانی طبیعی قابلتوجهی» بین مسائل مربوط به خورشیدی جامعهمحور بهطور خاص و چالشهای کل صنعت خورشیدی ایالاتمتحده وجود دارد.
«پیوِت سالهاست که بهطور مستقل عضو هر دو انجمن بوده است،» برنهاردت خاطرنشان کرد. «ما ارزش مستقل هر کدام را دیدهایم، و آنچه این ادغام را جذاب میکند، نحوهٔ تکمیلکنندگی نقاط قوت این سازمانها است.»
«تقویت صدای» خورشیدی ایالاتمتحده
جنبههای مکمل ادغام، محور اصلی گفتگوها با هر دو برانت و برنهاردت بود. برانت تأکید کرد که این معامله به اسایآ گسترشیافته اجازه خواهد داد «صدایی را که از طرف علاقهمندان به مسائل خورشیدی صحبت میکند، تجمیع و تقویت کند.»
«اگرچه همیشه ممکن نیست، وقتی دو سازمان از یک هدف دفاع میکنند، وضوح معمولاً مفید است،» او افزود. «من شخصاً خوشحالم که اعضای هر دو سازمان به نفع این ادغام رأی دادند.»
برانت برجسته کرد که «تقویت صدا»ی خورشیدی ایالاتمتحده یک عنصر مرکزی در راهبرد است. او توضیح داد که فرآیندهای قانونگذاری در سطوح فدرال و ایالتی میتواند هنگامیکه چندین مدافع صنعت حضور دارند و هر یک بهدنبال نتایج تا حد زیادی مشابه هستند، پیچیده شود.
«تمرکز روی نحوهٔ ارتباط ما با کسانی است که مسئول ایجاد و شکلدهی سیاستها هستند،» او شرح داد. «داشتن دو سازمان که پیامهای مشابه را به شیوههای متفاوت منتقل میکنند—یا داشتن دو سخنگوی مختلف—اثربخشی کار را تضعیف میکند، بهویژه وقتی هر دو نهاد روابط خلاقانه و نقاط قوت متمایزی دارند.»
«این [مسئله] به تقویت صدای بیرونآمده از یک سازمان بزرگ واحد مربوط میشود، درحالیکه دیدگاههایی را که اسایآ با پیوستن سیسیاسای به دست میآورد نیز دربرمیگیرد.»
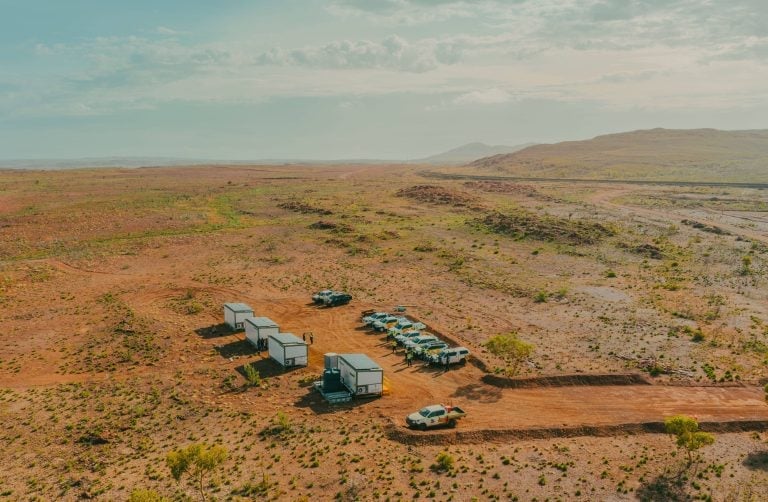
یندجیبارندی انرژی کورپوریشن (Yindjibarndi Energy Corporation) (YEC) درخواست توسعه (DA) پروژهٔ انرژی تجدیدپذیر بارو مارندا را ثبت کرده است که شامل یک نیروگاه خورشیدی 500 مگاوات است.
این مجموعهٔ هیبریدی بادی، خورشیدی و ذخیرهسازی باتری در یندجیبارندی نگورا (Yindjibarndi Ngurra)، حدود 55 کیلومتر از کاراتا در منطقهٔ پیلبارای ایالت غربی استرالیا قرار دارد.
وایایسی (YEC) یک مشارکت بین شرکت یندجیبارندی آبوریجینال (Yindjibarndi Aboriginal Corporation) و شرکت فیلیپینی اِیسِن کورپوریشن (ACEN Corporation) است، که یندجیبارندی بین 25٪ و 50٪ سهم سرمایهای پروژهها را در توسعههای انرژی تجدیدپذیر شرکت دارد و تسلط اصلی بر مالکیت زمین در مناطق پروژه را حفظ میکند.
بارو مارندا پیشنهاد شده است که شامل تا 1,000 مگاوات تولید بادی و تا 500 مگاوات تولید خورشیدی باشد، همراه با یک سامانه ذخیرهسازی انرژی باتری (BESS).
درخواست توسعه، مجموعهای از مطالعات ارزیابی را دربرمیگیرد که برنامهریزی، محیطزیست، میراث فرهنگی، آب، حملونقل، حریق جنگلی، نویز، تأثیر بصری، هوانوردی و مالکیت زمین را یکپارچه میکند.
در مقیاس ملی، مؤلفهٔ بادی پیشنهادی بارو مارندا این پروژه را در ردیف پروژههای بادی گیگاواتی در حال ظهور استرالیا قرار میدهد، و در سطح ایالت غربی استرالیا، ظرفیت پیشنهادی آن را بهعنوان یکی از بزرگترین توسعههای بادی ساحل خشکی ایالت تبدیل میکند.
پروژه برق تجدیدپذیر تولیدشده در محل را به سامانهٔ بینمتصل شمال غرب (NWIS) متصل خواهد کرد، شبکهٔ ایزولهای که عملیات معدن و صنعت پیلبارا را تغذیه میکند، و این پروژه برای نخستینبار در ژوئیهٔ 2025 تحت قانون حفاظت از محیطزیست و تنوع زیستی فدرال (EPBC) برای ارزیابی ارجاع شد، زمانی که وایایسی تا شش سایت احتمالی آرایهٔ خورشیدی را شمالغرب و جنوبشرق راهآهن ریو تینتو پیشنهاد داد که چهار سایت در طراحی نهایی گنجانده خواهند شد.
ساختوساز قرار بود در 2028 آغاز شود و مشروط به تأییدهای لازم در طول سه تا شش سال بهصورت مرحلهای انجام شود.
بارو مارندا همچنین با طرح انتقال انرژی پیلبارای دولت ایالت غربی استرالیا همسو است.
وایایسی برای کریدور محدودهٔ چیچستر بهعنوان پروژهٔ اولویتدار انتخاب شده است، یکی از چهار کریدور انتقال اشتراکگذاریشدهٔ اولویتدار که برای پیلبارا مشخص شدهاند، که میتواند منطقهٔ راهبردی صنعتی میتلند را با تولید انرژی تجدیدپذیر به جنوب آن متصل کند و احتمالاً شامل بارو مارندا نیز باشد.
توسعههای به رهبری بومیان در سراسر پیلبارا سرعت میگیرند
ثبت درخواست توسعه تداوم دستاوردهای پروژهای را که وایایسی در سبد پیلبارای خود طی 18 ماه گذشته بهدست آورده نشان میدهد.
این شرکت در مه 2026 به نهاییشدن تأمین مالی برای نیروگاه خورشیدی 150 مگاوات جینبی رسید و قرارداد خرید برق 30 سالهای با ریو تینتو امضا کرد، که مرحلهٔ 1 آن شامل یک تاسیسات 75 مگاوات AC بوده و گزینهای برای گسترش تا 150 مگاوات AC دارد.
آن پروژه که اولین پروژهای بود که تحت طرح صدور مجوز انرژی پاک ایالت غربی ارزیابی شد، از آن زمان وارد ساختوساز اولیه شده است و یورا (Yurra)، یک بنگاه ملت یندجیبارندی، عملیات آمادهسازی سایت و بسیج را انجام میدهد.
علاقهٔ شرکتی به سبد پروژههای وایایسی افزایش یافته است. بیاچپی (BHP) در مه 2026 یک یادداشت تفاهم با وایایسی امضا کرد تا راهحلهای انرژی مقیاسبالا برای عملیات سنگآهن خود در پیلبارا را ارزیابی کند، و گزینههایی را در زمینهٔ تولید برق، انتقال و زیرساختهای تسهیلکننده برای عملیات معدن، راهآهن و بندر هدلند بیاچپی که در حال حاضر با شبکهای جزیرهای تأمین میشوند و توسط یک نیروگاه گازی 190 مگاوات تغذیه میشوند، بررسی کند.
این توافق پس از آن صورت گرفت که وایایسی در فوریهٔ 2026 فرآیند اعلام علاقهٔ رسمی برای خرید انرژی تجدیدپذیر از سبد پروژههای خود را راهاندازی کرد و مشتریان تجاری و صنعتی عمده را در بخشهای معدن، فرآوری مواد معدنی، صنایع سنگین و تولید هیدروژن هدف قرار داد.
وایایسی در 2023 تأسیس شد و هدف توسعهٔ تا 3 گیگاوات ظرفیتی شامل باد، خورشیدی و ذخیرهسازی را در تقریباً 13,000 کیلومتر مربع از یندجیبارندی نگورا دنبال میکند.
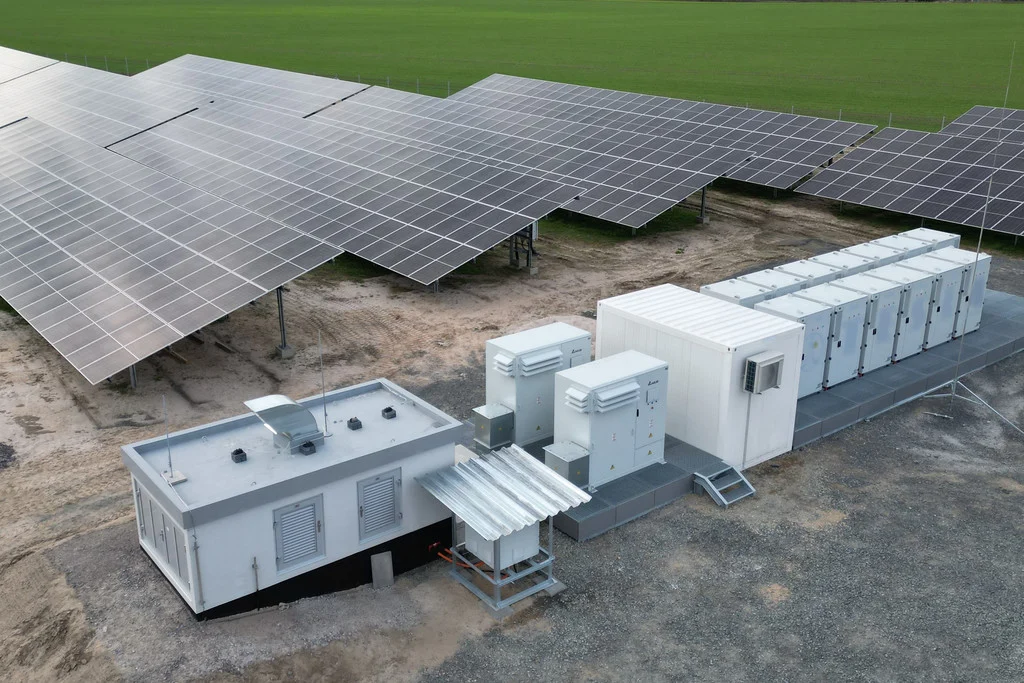
مکسسولار، توسعهدهنده و بهرهبردار انرژی تجدیدپذیر با دفتر مرکزی در تراونشتاین آلمان، بستهٔ بدهی هولدکو به مبلغ €155 میلیون یورو (US$174.5 میلیون) را از سیآیپی (Copenhagen Infrastructure Partners) برای ساخت یک سبد انرژی تجدیدپذیر 1.3 گیگاوات در آلمان پذیرفته است.
مدیر صندوق جهانی سیآیپی بدهی هولدکو را فراهم کرده و این معامله بدهی موجود مکسسولار که در 2023 گرفته شده بود را بازتأمین مالی میکند.
این بازتأمین مالی سرمایهٔ اضافی فراهم میکند تا مکسسولار سبدی از خورشیدی، سامانههای مستقل ذخیرهسازی انرژی باتری (BESS) و سامانههای هممکانِ BESS در آلمان بسازد، و همچنین خریدهایی را از پلتفرم توسعهٔ مکسسولار تأمین مالی خواهد کرد.
مکسسولار اکنون انتظار دارد سبد شامل 912 مگاوات خورشیدی باشد که از این میزان 440 مگاوات هماکنون در حال بهرهبرداری است، و 379 مگاوات ذخیرهسازی باتری مستقل و هممکان که از این میان 25 مگاوات هممکان در حال بهرهبرداری است.
تأمین مالی اولیه به مکسسولار کمک کرد از وضعیت توسعهدهنده و ارائهدهندهٔ خدمات مهندسی، تأمین و ساخت (EPC) به سمت هدف خود برای تبدیل شدن به یک تولیدکنندهٔ مستقل انرژی تجدیدپذیر (IPP) حرکت کند.
معاملهٔ مکسسولار بخشی از صندوق رشد سیآیپی، Growth Markets Fund II (GMF II)، است که در آگوست 2026 بسته شد و شامل US$3 میلیارد است. این صندوق از منابع صندوقهای ثروت ملی، صندوقهای بازنشستگی، دفاتر خانوادگی و مؤسسات مالی توسعهای تشکیل شده است. سیآیپی گفته است GMF II تاکنون US$1.6 میلیارد در نه سرمایهگذاری در بازارهای نوظهور اختصاص داده است.
سیآیپی میگوید GMF II طی دو سال آینده بهطور کامل اختصاص خواهد یافت. GMF II سه برابر ارزش پیشرو خود GMF I است که انتظار میرود تقریباً 8.7 گیگاوات زیرساخت انرژی را از طریق بیش از 50 پروژه در هند و آفریقای جنوبی فراهم کند.
GMF II روی بازارهای میاندرآمد و با رشد بالا تمرکز دارد و روی مشارکتهای سهامی گرینفیلد سرمایهگذاری میکند. صندوق اعتباری سبز سیآیپی (GCF) به بازارهای توسعهیافته در اروپا، ایالاتمتحده و آسیا-اقیانوسیه متمرکز است. صندوق اعتباری سبز اخیراً اولین مرحلهٔ جذب سرمایه را به دست آورد و حدود US$1.46 میلیارد سرمایه جمعآوری کرد و هدف نهایی حدود US$2.25 میلیارد را دنبال میکند.
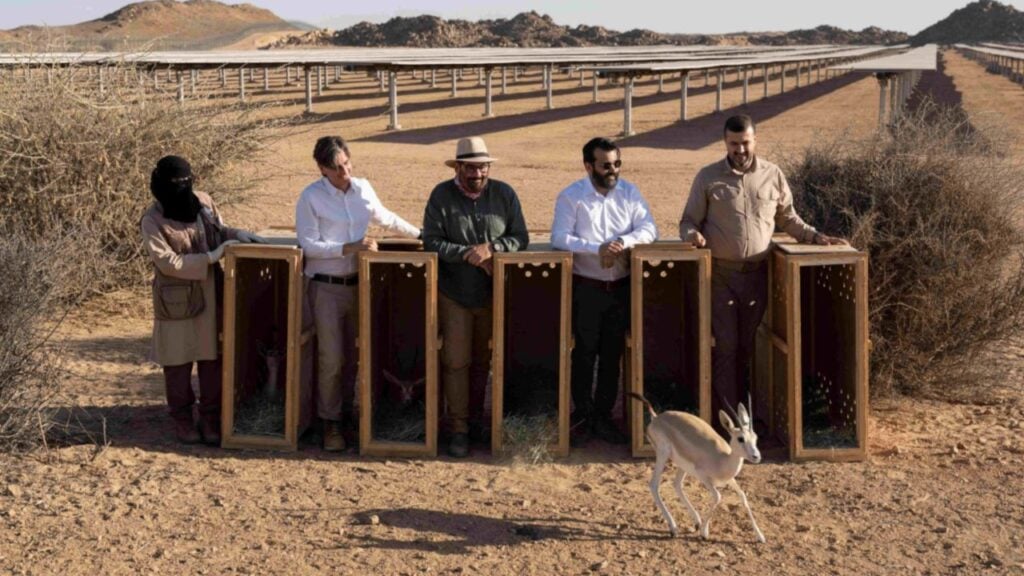
یک پارک خورشیدی عملیاتی به وسعت 505 هکتار در عربستان سعودی میزبان یک برنامهٔ پرورش گونهٔ در معرض خطر است. پارک خورشیدی 250 مگاواتی در ذخیرهگاه سلطنتی شاهزاده محمد بن سلمان محیطی است که در آن غزال شنی (sand gazelle) میتواند جمعیتی زنده را تشکیل دهد.
نیروگاه خورشیدی توسط شرکت انرژی پایدار امالا (Amaala Sustainable Company for Energy – ASCE) ساخته و مدیریت میشود که یک شرکت مشترک بین گروه EDF، مصدر (Masdar)، سوئز (SUEZ) و کوریای ایست-وست پاور (Korea East-West Power – EWP) است.
یک اثبات مفهوم هفتماهه در اکتبر 2025 آغاز شد که چند گونه را دربرمیگرفت، و غزالهای شنی بهدلیل اهمیت بومشناختی و سازگاری با محیط سایت انتخاب شدند. سی و هشت غزال شنی در مه 2026 به پارک خورشیدی وارد شدند و انتظار میرود تا دسامبر امسال تولید مثل داشته باشند.
مدلسازی جمعیتی توسط بخش خدمات علمی ذخیرهگاه نشان میدهد که گلهٔ معرفیشده تا 2031 به حدود 600 رأس خواهد رسید (عدد 500 بهعنوان حداقل جمعیت مناسب برای بازمعرفی در گسترهٔ وسیعتر ذخیرهگاه 24,500 کیلومتر مربع لحاظ شده است).
حدود 73٪ از مساحت سایت برای حیوانات باز خواهد بود، شامل زیستگاه باز و نواحی زیر پنلها که دمای زمین در آنجا 5–10°C کمتر است. غزالهای شنی توسط حصاری محافظ در برابر شکارچیان محافظت میشوند و توسط تیمی از نگهبانان متخصص نظارت خواهند شد.
با نام ReWildingVoltaics، نتایج این ابتکار برای اطلاعرسانی برنامههای مشابه آینده در سایر مناطق که در آنها زیرساختهای انرژی تجدیدپذیر نیروگاهی و بازسازی حیاتوحش میتوانند همزیستی داشته باشند، استفاده خواهد شد، گفته شده توسط ذخیرهگاه سلطنتی.
عمر الدویش، مدیرعامل EDF در عربستان سعودی و بحرین، گفت: «این ابتکار نشان میدهد چگونه زیرساختهای انرژی تجدیدپذیر میتوانند ارزشی فراتر از برق پاک تولیدی خود ایجاد کنند. با وارد کردن حفاظت از تنوع زیستی در یک تأسیسات خورشیدی عملیاتی، نشان میدهیم چگونه زیرساخت انرژی و طبیعت میتوانند همزیستی کنند.»
پروژههای کشاورزی-خورشیدی معمولاً کشاورزی سنتی را با آرایههای خورشیدی ترکیب میکنند، مانند معرفی گوسفندان در تأسیسات در دپارتمانهای شر و شارانتِ فرانسه. با این حال، ابتکار سعودی گفته میشود یکی از نخستین برنامهها باشد که هدف آن اقدامات حفاظتی تنوع زیستی برای گونههای در معرض خطر در تأسیسات خورشیدی عملیاتی است.
ایتالیا برخی از مساعدترین محیطهای فیزیکی و مالی برای آگریویالتاiks ارائه میدهد، با وجود ممنوعیتی که در 2024 وضع شد و تنها در 2025 تا حدی لغو شد. در مه امسال، شرکت تولیدکنندهٔ مستقل دانمارکی، یوروپین انرژی (European Energy)، یک پروژهٔ آگریویالتایکس 225.5 مگاواتی در سیسیل ساخت، و شرکت انرژی تجدیدپذیر اتریشی کلگ اینترنشنال (Kelag International) سبدی از پروژههای آگریویالتایکس را ماه پیش در لمباردی و ایمیلیا-رومانیا خریداری کرد.
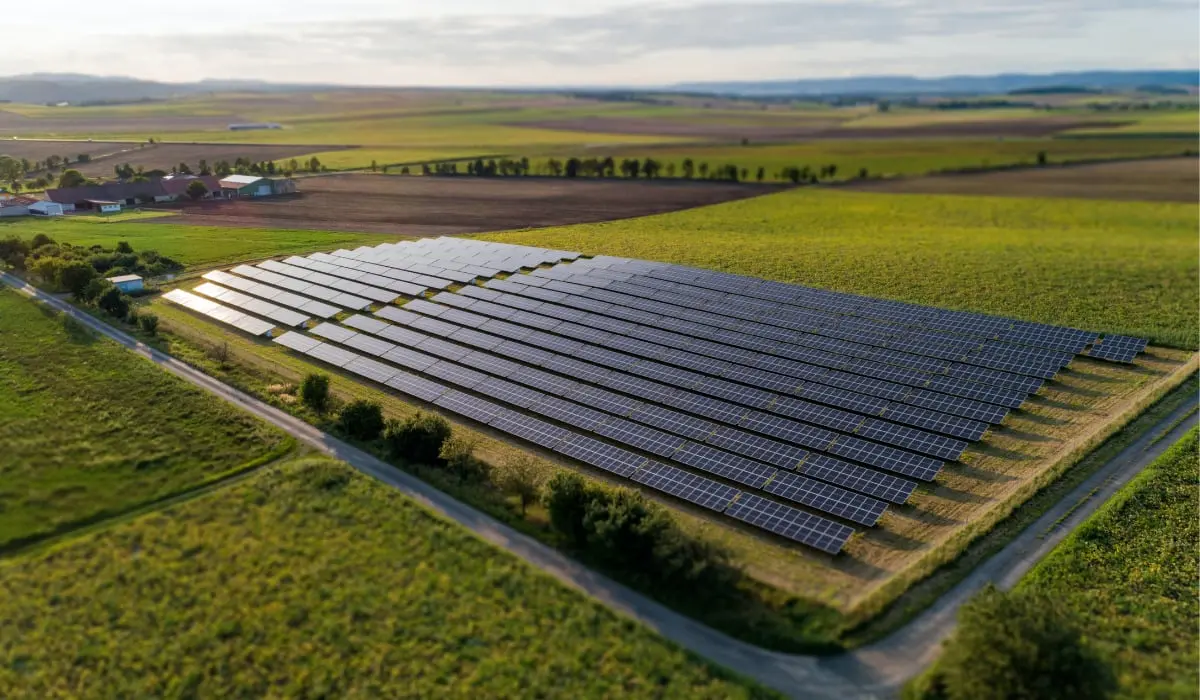
کیفیت پایین پروژههای خورشیدی میتواند هزینهٔ سطحیشدهٔ انرژی (LCOE) یک سامانهٔ خورشیدی را بیش از 20٪ افزایش دهد، طبق گزارشی از هلیووولتا (HelioVolta).
این یکی از نکات برجسته در گزارش سالانهٔ چهارم سلامت سولارگرید (SolarGrade خورشیدی Health Report) توسط ارائهدهندهٔ مستقل بازرسیهای میدانی و خدمات فنی برای پروژههای خورشیدی و ذخیرهسازی انرژی است، که کیفیت و مهارت اجرا را در بیش از 1,500 دارایی خورشیدی در ایالات متحده و پورتوریکو با مجموع 8 گیگاوات دارایی خورشیدی بررسی کرد.
پروژههایی که در گزارش بازرسی شدند بر اساس استاندارد کیفیت هلیووولتا امتیازدهی شدند با حداکثر 1,000 امتیاز که براساس تعداد، شدت و وضعیت مسائل مستندسازیشده کاهش مییابد، در حالی که کسر امتیاز بر اساس درصدی و متغیر بر حسب اندازهٔ پروژه تعیین میشود.
این بدان معناست که پروژههایی که نمرهٔ F گرفتند (با 599 امتیاز یا کمتر) بیشترین تأثیر مالی را خواهند داشت و میتوانند موجب افزایش 21٪ در LCOE شوند. پروژههایی با بیش از 100 امتیاز کسر شده و درجهٔ B میتوانند 7٪ افزایش در LCOE را تجربه کنند.
اکثر پروژههای بررسیشده (87٪) مشکلات عمدهای داشتند که نیاز به اقدام اصلاحی فوری دارد، در حالی که تقریباً یک در ده (8٪) مشکلات بحرانی داشتند که نیاز به قطع فوری انرژی دارند.
در میان انواع سامانههای تحلیلشده—پشتبامی، نصب زمینی، ردیابی و کاناپی—سامانههای ردیابی بالاترین درصد مسائل بحرانی را با 18٪ ثبت کردند، در حالی که پشتبامی و نصب زمینی بهترتیب 8٪ و 4٪ داشتند. هلیووولتا افزود که مسائل بحرانی در سیستمهای ردیابی عمدتاً ناشی از خرابی در مدیریت کانکتور و سیمکشی است.
«مدلسازی ما نشان میدهد که شکاف بین یک سامانهٔ رتبهٔ A و یک سامانهٔ رتبهٔ F میتواند هزینهٔ سطحیشدهٔ انرژی را بیش از 20٪ افزایش دهد،» گفت جیمز ناگل (James Nagel)، همبنیانگذار و مدیر فناوری هلیووولتا.
«این تمایز میان دارایی سودآور و داراییای است که با انقضای اعتبارات مالیاتی به بنبست میرسد. مالکان دارایی که کاهش هزینههای EPC را تحمل میکنند دیگر نمیتوانند پرتفویهای سودآور را اداره کنند.»
یکی از برداشتهای کلیدی گزارش اهمیت کیفیت است، با عملکرد مالی یک پروژهٔ خورشیدی در طول عمر آن که به کیفیت بستگی دارد. وقتی یک سامانه با «عیوب گسترده و سیستماتیک» ساخته میشود، تولید کاهش مییابد و هزینههای نگهداری سرسامآور میشود.
پایینترین کیفیت سیستمها در طول عمر خود بهمیزان حدود 6٪ کمتر عملکرد دارند و نیازمند تا سه برابر نگهداریهای برنامهریزینشدهٔ بیشتری نسبت به سیستمهای با بالاترین کیفیت هستند.
نگرانیهای کیفی مطرحشده در گزارش هلیووولتا با مسائلی که اوایل امسال در کنفرانس خورشیدی ModuleTech USA توسط چندین سخنران دربارهٔ کیفیت پنل در ایالات متحده مطرح شد، همسو است.
دیوید پنالوا (David Penalva)، همبنیانگذار و مدیرعامل هلیووولتا، افزود: «کیفیت در خورشیدی دیگر موضوعی نظری نیست؛ عددی است که میتوانید در قرارداد قرار دهید.»
علاوه بر این، نسخهٔ امسال گزارش روندهای کیفی را براساس نوع سامانهٔ خورشیدی تفکیک کرده است، و سامانههای کاناپی—که تنها 3٪ از تمام سامانههای بازرسیشده توسط هلیووولتا را نمایندگی میکنند—پایینترین نرخ مسائل را دارند. هیچ سامانهٔ کاناپی مسئلهٔ بحرانی نداشت، هرچند 59٪ از آنها مشکلات عمده داشتند.
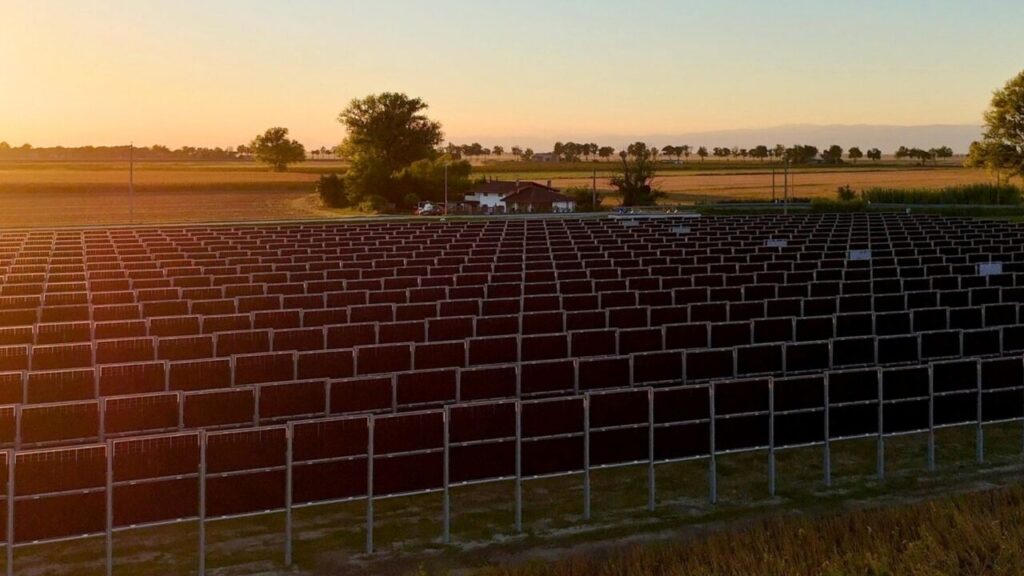
تخصص عمودی خورشیدی آلمان، نکست2سان (Next2Sun)، برای بخشی از شرکت درخواست آغاز فرایند ورشکستگی تحت ادارهٔ خود را ثبت کرده است.
دو واحدی که تحت این اطلاعیه قرار گرفتهاند Next2Sun Technology GmbH و Next2Sun Mounting Systems GmbH هستند، در حالی که Next2Sun AG و Next2Sun Projekt GmbH متأثر نیستند.
این اقدام پس از آن انجام شد که نکست2سان در هفتههای اخیر کمپینهای تأمین مالی انجام داد. با وجود پاسخ قوی از سهامداران، سرمایهگذاران، مشتریان، شرکای تجاری و دیگر حامیان، بازبینی همهٔ تعهدات تأمین مالی دریافتی نشان داد سرمایهٔ موردنیاز برای پوشش همهٔ واحدهای نکست2سان کافی نخواهد بود.
«در طول این ارزیابی روشن شد که برخی از این پیشنهادها سطح تعهد لازم برای پوشش نیازهای سرمایهای شرکت را با اطمینان کافی فراهم نمیکنند تا ادامهٔ عملیات میانمدت بهطور پایدار تضمین شود،» شرکت توضیح داد.
در این شرایط، نکست2سان درخواست خود را برای آغاز فرایند ورشکستگی تحت ادارهٔ خود به دادگاه محلی ساربرکن (Local Court of Saarbrücken) ارائه داد.
انتظار میرود دو واحد متعلق به پروندهٔ ورشکستگی به فعالیتهای تجاری خود ادامه دهند و پروژههای جاری برای بررسی قابلیت اقتصادی ارزیابی شوند، طبق گفتهٔ این شرکت متخصص خورشیدی عمودی.
بعلاوه، عملیات تجاری Next2Sun Projekt طبق معمول ادامه خواهد یافت و توسعهٔ پروژههای جاری بهطور فعال دنبال خواهد شد. نصبهای کشاورزی-خورشیدی عملیاتی که شرکت راهاندازی کرده نیز دچار ورشکستگی نیستند.
این شرکت افزود جستوجوی سرمایهگذاران ادامه خواهد یافت تا هدف حفظ حداکثر مشاغل ممکن و نگهداشت تخصص درون شرکت دنبال شود.
«هفتههای گذشته حمایت قوی از چشمانداز ما برای ترکیب پایدار کشاورزی و انرژی خورشیدی را نشان داد. ما از همهٔ حامیان خود عمیقاً سپاسگزاریم. اگرچه تأمین مالی به میزان موردنیاز حاصل نشد، ما همهٔ تلاش خود را برای بهرهبرداری از فرصتهای باقیمانده برای ادامه و بازسازی شرکت انجام خواهیم داد،» گفت هایکو هیلدبراندت (Heiko Hildebrandt)، عضو هیئتمدیرهٔ نکست2سان.
نکست2سان جدیدترین نمونهٔ یک شرکت خورشیدی آلمانی است که در چند ماه گذشته برای ورشکستگی درخواست کرده است. این اتفاق پس از مورد توسعهدهندهٔ انرپارک (Enerparc) در ماه گذشته و ورشکستگی سوویتک (SoWiTec) در ژوئیه رخ داده است.
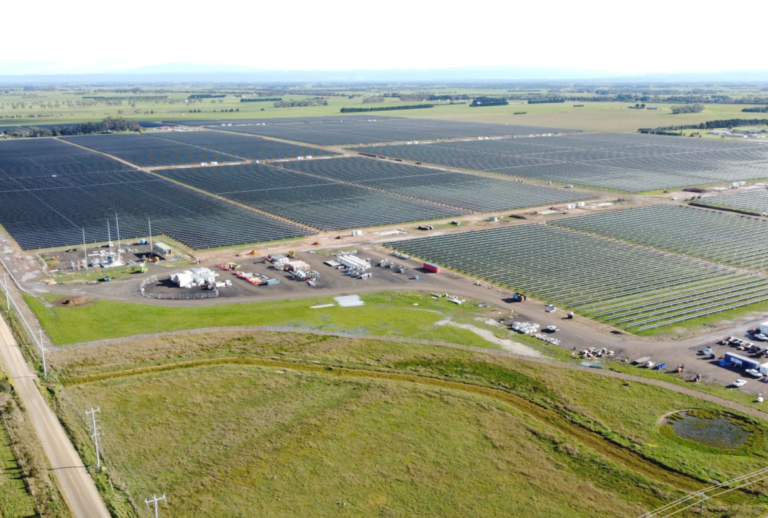
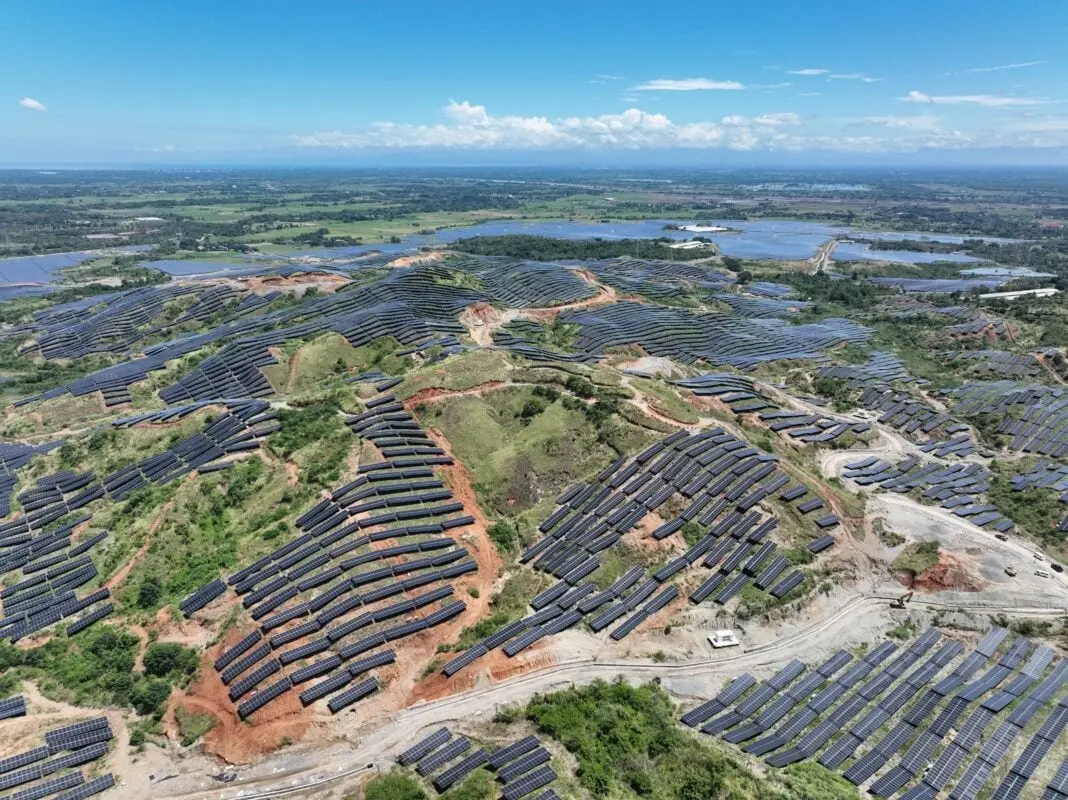
داراییهای خورشیدی نیروگاهی و بادی استرالیا در مقیاس نیروگاهی مجموعاً 5.44 تراواتساعت (TWh) تولید در بازار برق ملی (NEM) در سپتامبر 2026 داشتند، افزایشی 7٪ نسبت به 5.1 TWh در سپتامبر 2025، طبق تحلیل دیوید دیکسون (David Dixon)، تحلیلگر ارشد رِیستد انرژی (Rystad Energy).
خورشیدی نیروگاهی بخش عظیمی از رشد سطح ایالتها را هدایت کرد. نیو ساوت ولز، کوئینزلند و ویکتوریا هر یک رکورد بیشترین تولید ماهانهٔ خورشیدی نیروگاهی خود در سپتامبر را ثبت کردند، بهترتیب 841 گیگاواتساعت، 645 گیگاواتساعت و 267 گیگاواتساعت، دیکسون در یک پست تفصیلی لینکدین نوشت.
ویکتوریا در مجموع خروجی بیشترین تولید را داشت و 1.52TWh از هر دو فناوری تولید کرد، شامل 1.25TWh از باد و 267 گیگاواتساعت از خورشیدی نیروگاهی.
پربازدهترین داراییهای خورشیدی نیروگاهی برای آن ماه در نیو ساوت ولز و کوئینزلند متمرکز بودند، که هر یک ضریب ظرفیت بر پایه AC 35٪ را ثبت کردند.
این موارد شامل مراحل 1 و 2 استوبو از ایسیئیان استرالیا (ACEN Australia) در نیو ساوت ولز، کلمبولا از هانا فاینانشیال اینوستمنت (Hana Financial Investment) در کوئینزلند، و سرمایهگذاری مشترک گروه اِنیوس (ENEOS Group) و سوجیتز (Sojitz Corporation) در ادنوِیل، نیز در کوئینزلند است.
عملکرد باد توسط فارم فلت راکس (Flat Rocks) از پوتنشیا انرژی (Potentia Energy) در غرب استرالیا با 55٪ رهبری شد، و پس از آن دو دارایی در تاسمانی قرار دارند: کَتِل هیل (Cattle Hill) از اطماس رینیوبلز (Atmos Renewables) با 49٪ و سرمایهگذاری مشترک اطماس رینیوبلز و پالیزید اینوستمنت پارتنرز در گرنویل هربر با 48٪.
تولید بادی در سطح ملی خلاف جهت خورشیدی حرکت کرد، در هر ایالت بازار برق ملی بهجز کوئینزلند کاهش یا ثبات داشت. تولید کل باد تقریباً 86 گیگاواتساعت کمتر از سپتامبر 2025 بود.
محدودسازی تولید همچنان با گسترش ظرفیت ذخیرهسازی باتری کاهش مییابد
محدودسازی تولید خورشیدی نیروگاهی به 22٪ از تولید در دسترس در سپتامبر 2026 کاهش یافت، در مقایسه با 26٪ در سپتامبر 2025، در حالی که محدودسازی تولید بادی عملاً ثابت و حدود 13٪ باقی ماند.
این بهبود پیوندی به روندی دارد که در دادههای آگوست رِیستد نیز مشاهده شده بود، زمانی که محدودسازی تولید خورشیدی نیروگاهی در بازار برق ملی به حدود 9٪ از تولید در دسترس کاهش یافت، در مقایسه با حدود 18٪ یک سال قبل، در حالی که تولید خورشیدی نیروگاهی مجموعاً به 4.99TWh همراه با باد رسید.
نرخ محدودسازی تولید سپتامبر ساختاری بالاتر از آگوست است و الگوی فصلی را بازتاب میدهد که محدودسازی معمولاً در بهار به اوج میرسد زیرا تولید خورشیدی سریعتر از تقاضای پایه رشد میکند، اما جهت سالانه در هر دو ماه مشابه است.
قیمتهای اسپات در سراسر NEM در سپتامبر پایین ماندند، بهطوریکه میانگین هر ایالت زیر AU$65/MWh (US$43/MWh) بود و سه ایالت جنوبی، استرالیای جنوبی، تاسمانی و ویکتوریا، همگی زیر AU$40/MWh قرار داشتند.
بازار عمدهفروشی برق (WEM) در غرب استرالیا برخلاف جهت حرکت کرد و میانگین حدود AU$110/MWh داشت، بالاترین مقدار ثبتشده برای ماه سپتامبر از آغاز بازار.
تولید نیروگاههای گازی در سراسر NEM در آن ماه تنها 455 گیگاواتساعت بود، که اولینبار است تولید گاز در سپتامبر زیر 500 گیگاواتساعت افت کرده است.
فعالیت سرمایهگذاری در کنار دادههای تولید ادامه داشت. چندین پروژه نیروگاهی به زودی به نهاییشدن تأمین مالی رسیدند در سپتامبر، از جمله مزرعهٔ بادی 470 مگاوات پاررون از اطماس رینیوبلز و مزرعهٔ بادی 130 مگاوات گروه فُرسایت، هر دو در غرب استرالیا، و همچنین پروژهٔ ذخیرهسازی باتری 400 مگاوات/1,860 مگاواتساعت از بردوود.
اطماس رینیوبلز همچنین در پایان ماه به تأمین مالی نهایی برای باتری تیبار 400 مگاوات/1,600 مگاواتساعت در کوئینزلند رسید.
آن شتاب توسعه بر روند گستردهتری از دادههای ثبتشده در بخش انرژی پاک استرالیا در سراسر 2026 بنا میشود.
گزارش سالانهٔ FY26 آِمو (AEMO) ثبت کرد 9.1 گیگاوات ظرفیت جدید تولید و ذخیرهسازی که در NEM به خروجی کامل رسید، بیش از دو برابر حجم محققشده در FY25، و پایپلاین اتصالات کل 42٪ رشد کرده و به 75.4 گیگاوات رسیده است.
ناظم انرژی پاک بهطور جداگانه قویترین فصل خود را برای نصبهای سامانهٔ خورشیدی پشتبامی، نصب باتری خانگی و سرمایهگذاری در خورشیدی مقیاس بزرگ گزارش داد، با 1.8 گیگاوات ظرفیت تولید که به تصمیم سرمایهگذاری نهایی (FID) رسید، که قویترین نتیجهٔ فصلی از زمان شروع پیگیری فعالیت سرمایهگذاری توسط این نهاد است.
اگرچه برانت از ارائهٔ مثالهای مشخصی که در آن فراوانی صداها مانع تلاشهای مشاورهای شده باشد خودداری کرد، شواهد نشان میدهد پیوند بین بخش خورشیدی ایالاتمتحده و سیاستگذاران—هم قانونگذاری و هم اجرایی—تأثیر عمیقی بر راهاندازی نصبهای جدید خورشیدی دارد. این دینامیک در سطح فدرال، جایی که اقدامات قانونگذاری مانند قانون کاهش تورم (IRA)، همراه با تعرفههای ضددامپینگ و تنظیمات تعرفهای گستردهتر، نقش مهمی ایفا میکنند، و نیز در سطح ایالتی که مقررات متفاوت ایالتی دربارهٔ خورشیدی بالکنی و دیگر موارد محیط مقرراتی چندوجهیای برای بازار خورشیدیِ وصلشونده به شبکه ایجاد کردهاند، عمل میکند.
«ایالات متحده تعهد عمیقی به فدرالیسم دارد که منجر به واقعی شدن یک پچورک از سیاستهای انرژی شده است،» برنهاردت مشاهده میکند. «اقدامات در سطح ایالت به این نامنظمی دامن میزند و هر ایالت ظرایف خود را دارد. سیسیاسای بهخوبی موقعیت دارد تا آن درک را تقویت و گسترش دهد.»
آیا ادغام کارهای سیسیاسای را تضعیف خواهد کرد؟
اگرچه تجمیع تلاشهای لابیگری اسایآ بهعنوان یک مزیت دیده میشود، نگرانیهایی وجود دارد که اثربخشی نمایندگی برای بخش خورشیدی جامعهمحور بهطور مشخص کاهش یابد. این نگرانی ناشی از تبدیل شدن نهاد تجاری از یک موجودیت مستقل به زیرمجموعهای از یک سازمان بزرگتر است. برنهاردت اشاره کرد که در حوزهٔ خورشیدی جامعهمحور «افرادی تردید داشتند که آیا تمرکز خاص صنعتی ما ممکن است تحتالشعاع قرار بگیرد یا نه.»
برانت اطمینان داشت که نگرانیهای خورشیدی جامعهمحور در نهاد بازساختشده نادیده گرفته نخواهد شد، خصوصاً با توجه به دیدگاه او که این بخش یک «جزء حیاتی» از صنعت خورشیدی ایالاتمتحده است. برنهاردت در گفتگوی ما این دیدگاه را تقویت کرد و خاطرنشان ساخت که در طول دههٔ گذشته ظرفیت خورشیدی جامعهمحور در ایالاتمتحده از حدود 150 مگاوات به بیش از 10 گیگاوات افزایش یافته است—گسترشی قابلتوجه برای بخشی که اغلب بهعنوان سهم کوچکی از منظرهٔ خورشیدی وسیعتر تلقی میشد.
«معماری مشخص ادغام، که به پروژههای قدرت توزیعشده درجهای از خودمختاری در اسایآ میدهد تا انتقال را تسهیل کند، اطمینان قابلتوجهی به کارکنان پیوت داد که این بخش همچنان بخش قابلتوجهی از لابیگری اسایآ باقی خواهد ماند،» برنهاردت گفت و به گروه کاری جدید «قدرت توزیعشده» اشاره کرد که وظیفهٔ نظارت بر خورشیدی جامعهمحور در اسایآ بازطراحیشده را برعهده خواهد داشت.
مهم این است که برانت گفت این ادغام ماهیت و هدف متفاوتی نسبت به ادغامها و اکتسابهای سنتی شرکتی دارد که بسیار رایجتر از همکاری بین انجمنهای تجاری است.
«دیدن چنین تجمیع به سبک شرکتی درون یک سازمان تجاری غیرمعمول بود،» او اذعان کرد. «من قطعاً حرکات مشابهی را در بخش خصوصی دیدهام.
«با این حال، من معتقد نیستم انجمنهای تجاری با دیدگاه انحصاری عمل کنند،» او توضیح داد. «انجمنهای تجاری زمانی بیشترین تأثیر را دارند که هدف مشخصی را دنبال میکنند—برای اسایآ این به معنی گسترش و رشد بازار خورشیدی به شیوهای است که به نفع اعضایش باشد. مسیرهای متعددی وجود دارد و گروههای متنوعی از صنعت منتفع میشوند، بهویژه در اقلیمی که قابلیت پرداخت انرژی یک دغدغهٔ اصلی است.»
برانت تأکید کرد تلاشهای اسایآ توسط «اعضای آن» هدایت میشود نه «اوراق سفید»های انتزاعی، و ضمن اینکه هرچند اعضا جهتگیری اتحادیه را تعیین میکنند، هیچ بخشی مانند خورشیدی جامعهمحور کنار گذاشته نخواهد شد؛ او از تلاشهای لابیگری سازمان بهعنوان «بسیار عملیاتی» یاد کرد.
همسو کردن اسایآ و سیسیاسای
دامنهٔ عضویت اسایآ بهعنوان قطبنمای هدایتکنندهٔ سازمان عمل میکند. بهطور قابلتوجهی، برانت و برنهاردت به پیوی تک پریمیوم میگویند که بخشهای خورشیدی جامعهمحور و خورشیدی نیروگاهی ایالاتمتحده نیازمندیها و اولویتهای مشابهی دارند. از اینرو، پرداختن به مسائل در یک بخش اغلب مشکلات بخش دیگر را نیز حل میکند.
«در نهایت، هدف ما یکی است،» میگوید برانت. «ما به دنبال گسترش خورشیدی و افزایش دسترسی به برق خورشیدی در بازارهای متنوع هستیم.»
برنهاردت اضافه میکند که از جهات بسیاری، فرآیند توسعه ساختاری مشابه پروژههای نیروگاهی است، و این همافزایی از اهداف کلان تا جزئیات عملیاتی امتداد دارد.
«ما باید زمین را تأمین کنیم، مجوزها را بگیریم و پروژه را به شبکه متصل کنیم،» او یادآور میشود. «در حالی که رویههای صدور مجوز ممکن است بسته به اندازهٔ پروژه کمی متفاوت باشد، من فکر میکنم لابیگری هماهنگ تحت یک نهاد واحد مزایای قابلتوجهی دارد. برای مثال، برخی ایالتها قانونگذاریهای سراسری مکانیابی تصویب کردهاند که بهصورت جامع هم پروژههای توزیعشده و هم سامانههای عمده را مدیریت میکنند.»
برای مثال، تغییرات سریع در زیرساختهای شبکهٔ ایالاتمتحده تأثیر قابلتوجهی بر هر دو خورشیدی نیروگاهی و خورشیدی جامعهمحور دارد. حجم زیاد تولید جدید واردشونده به سیستم، همراه با گسترش کند ظرفیت شبکهٔ موجود، موانع قابلتوجهی در تأمین اتصال شبکه ایجاد کرده است.
دادههای آزمایشگاه برکلی نشان میدهد که در 2024، 80٪ از پروژههای انرژی از صفهای شبکهٔ «غیرفعال» ایالاتمتحده قبل از رسیدن به بهرهبرداری تجاری خارج شدند. علاوه بر این، جدا از ابتکاراتی که تولید داخلی را تقویت میکنند، سیاست داخلی بر تسریع اتصال به شبکه متمرکز بوده است.
«نیازمندیهای شبکه در حال تغییرند،» برنهاردت میگوید و خورشیدی جامعهمحور را بهعنوان عنصری حیاتی در این چشمانداز در حال تحول چارچوببندی میکند. «حتی پنج تا سه سال پیش، یا 15 سال پیش، قابلیت پرداخت انرژی و واردسازی داراییهای تولیدی جدید برای نیازهای پایهٔ سامانه کمتر مطرح بود. با این حال، این دورهٔ کنونی توسعهٔ بار پیامدهای مهمی را در سراسر بخش برق ایالاتمتحده، ازجمله بخش ما، بهوجود آورده است.»
«ما نیاز را برای ادامهٔ تحول و سازگاری بخش خود میپذیریم تا همچنان سازنده و سودمند در مقایسه با نیازهای گستردهتر ایالاتمتحده باقی بمانیم.»
عملیات در مقیاس ملی
برانت و برنهاردت همچنین استدلال میکنند که بخش خورشیدی جامعهمحور چنان سریع رشد کرده—که برنهاردت آن را «بالغشدن شگفتانگیز صنعت» توصیف میکند—که چالشهای آن سزاوار توجه در سطح ملیاند، جایی که اسایآ نفوذ قابلتوجهی دارد.
«با یادآوری شروع سیسیاسای، گروه مشخصی از شرکتها بهطور ویژهای متعهد به پرورش و گسترش بازار خورشیدی جامعهمحور بودند،» برانت میگوید. «آنها بسیار مؤثر بودهاند، بهحدی که اکنون معتقدند تمرکز لابیگری و منابع بر این موضوع واحد بهتر است در چارچوب اسایآ انجام شود، با توجه به اندازهٔ فعلی این بخش.»
«سیسیاسای بهعنوان یک نهاد تجاری در تسهیل و هدایت این رشد عملکرد بسیار خوبی داشته، اما ما به سطحی از اندازه و مقیاس رسیدهایم،» برنهاردت موافقت میکند. «ما اساساً در موقعیتی متفاوت هستیم و بلوغ صنعت در این ادغام منعکس شده است.»
در نهایت، اسایآ در موقعیتی مناسب برای حمایت از صنعت خورشیدی جامعهمحور است، اما اثربخشی آن لابیگری توسط اعضا و رهبران هدایت خواهد شد زیرا موانع جدید پدیدار میشوند. همین هفته، اتحادیهٔ نوین شاهد اولین چالش خود بود وقتی فرماندار کالیفرنیا گاوین نیوسام قانونی را امضا کرد که استقرار خورشیدی بالکنی را در ایالت تسهیل میکند، اما بهطور قابلتوجهی AB 1813 را وتو کرد، که دسترسی به پروژههای خورشیدی جامعهمحور را بهویژه در میان مشتریان کمدرآمد بهبود میبخشید.
در حالی که نیوسام استدلال کرد تصویب این لایحه «فشار رو به بالا قابلتوجهی بر قبضهای انرژی مصرفکننده وارد میکند»، امضای یک لایحهٔ خورشیدی و وتوی لایحهٔ خورشیدی جامعهمحور نشان میدهد که این دو بخش هنوز کاملاً همسو نیستند.
اسایآ از طرف خود از امضای لایحههایی که به قانون تبدیل شدند استقبال کرد و وتوی AB 1813 را انتقاد نمود. این انجمن تجاری گفت که «از دیدن ادامهٔ جلوگیری فرماندار نیوسام از ایجاد یک خورشیدی جامعهمحور پایدار و قابلگسترش در ایالت گلدن با وتوی AB 1813 مأیوس است»، بنابراین نشان داده که در هر دو حمایت از خورشیدی مقیاسبالا و جامعهمحور مشارکت دارد، که خود موجب خوشبینی است.
«فکر میکنم لابیگری برای همهٔ امور مربوط به خورشیدی جامعهمحور در چارچوب اسایآ همچنان بسیار قوی ادامه خواهد داشت،» برانت نتیجه میگیرد.
کنفرانس خورشیدی CellTech USA هفتهٔ آینده چشمانداز سیاستی کنونی ایالاتمتحده را بررسی خواهد کرد و فرصتهای موجود برای شرکتها در سراسر بخش خورشیدی را شناسایی میکند. این رویداد در 13-14 اکتبر در سانفرانسیسکو برگزار میشود و برنامهٔ کامل و اطلاعات بیشتر در وبسایت رویداد در دسترس است.
نکته برای بازار ایران
بازار ایران نیز در سالهای اخیر شاهد رشد پروژههای نیروگاه خورشیدی و علاقهمندی به توسعه سامانههای هیبریدی بوده است. تقویت تولید داخلی پنل خورشیدی و توسعه شبکه انتقال میتواند فرصت جذب سرمایهگذاریهای مشابهی را فراهم کند.