نشست 11 اکتبر شرکتهای سیلیکون درباره کف قیمت
مهر 24, 1405
انجمنهای صنعتی آلمان با عوارض شبکه برای پروسومرهای برق خورشیدی مخالفت کردند
مهر 25, 1405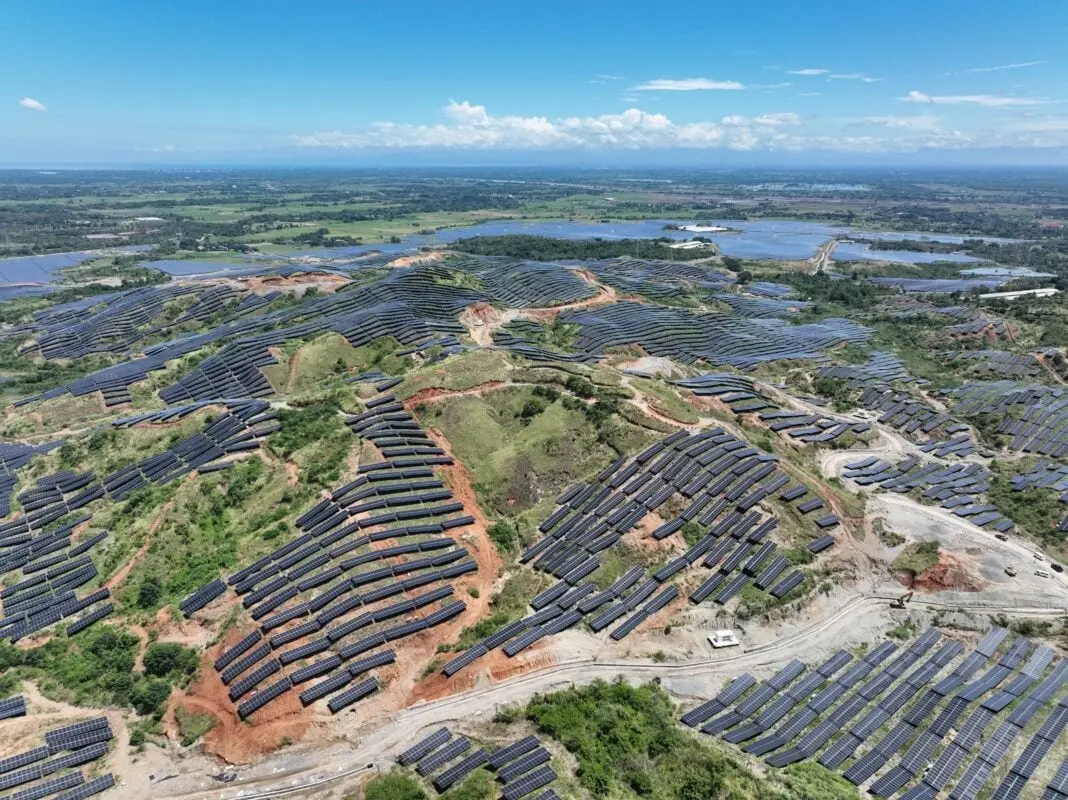
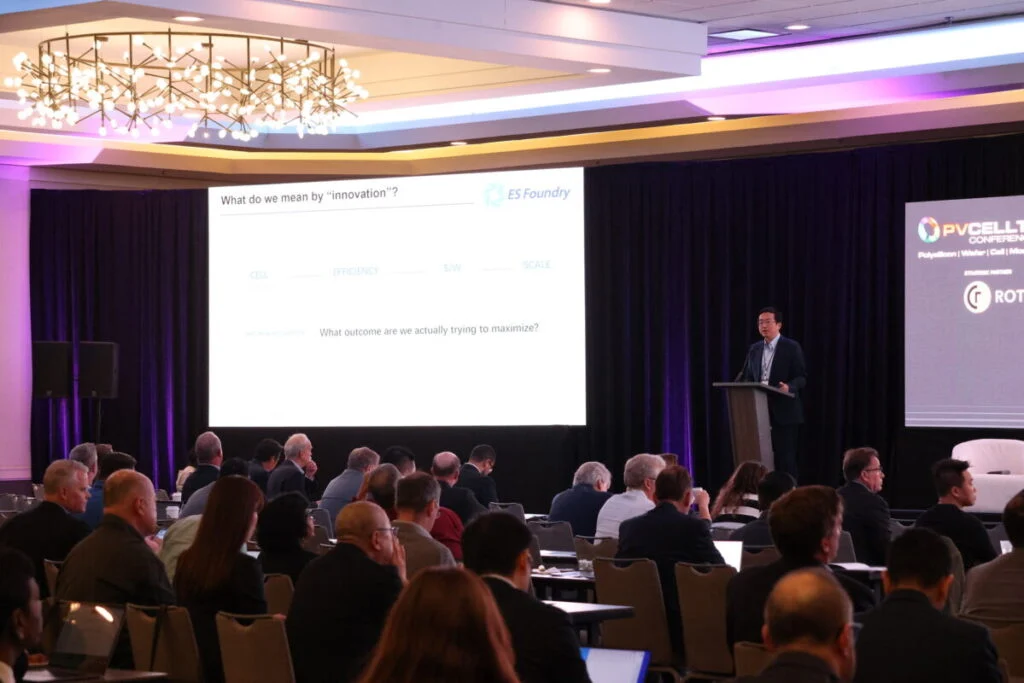
حرفهایها از گوشهگوشهٔ بخش خورشیدی، از تولیدکنندگان بزرگ تا کارشناسان حقوقی، این هفته در سانفرانسیسکو (San Francisco) گرد هم آمدند تا مسیر کنونی و چشمانداز آتی تولید خورشیدی در ایالات متحده را بررسی کنند.
مباحث آغازین در روز اول عمدتاً روی چارچوبهای مقرراتی متمرکز بود، از جمله تعرفههای بخش 232 بر واردات پلیسیلیکون، احتمال تمدید مقررات بخش 45X، و همچنین اعتبارات مالیاتی سرمایهگذاری (ITC) که برای توسعهدهندگان پروژه و تولیدکنندگان برق مستقل (IPP) اعمال میشود.
نکات برجستهٔ دیگر گردهمایی امسال شامل چالشهای مداوم در تأمین نیروی کار ماهر و نقطهٔ کانونی نوظهور بخش بود: تولید برق خورشیدی از فضا.
تمرکز مقرراتی: سازوکارهای بخش 232 و 45X
موضوعات مقرراتی بیتردید در صدر دستور کار کنفرانس قرار داشت، بهویژه در رابطه با بخش 232 و احتمال تداوم مشوقهای مالیاتی تولید از طریق بخش 45X و ITC.
در خصوص بخش 232، هنوز ابهاماتی دربارهٔ وضعیت پس از 4 دسامبر 2026 وجود دارد؛ با این حال، دولت کنونی ایالات متحده اقداماتی برای جلوگیری از سوءاستفاده از خلأهای قانونی اتخاذ کرده است، از جمله مقررات ضدانبارسازی که در ماه گذشته به اجرا درآمد.
دولت فعلی قصد دارد با استراتژیهای اجرای قاطع، کسانی را که در تلاش برای دور زدن یا نادیده گرفتن این محدودیتها هستند، بهطور جدی تحریم کند، به گفتهٔ مصطفی رمضان (Moustafa Ramadan)، رئیس پیوی تک ریسرچ (خورشیدی Tech Research). اشاره شد که تلاش برای وارد کردن اقلام نیمهتکمیل، مانند ویفرهای آبی، بیفایده خواهد بود، زیرا مقامات کل زنجیرهٔ تأمین خورشیدی را زیر نظارت دقیق دارند. گزارشها نشان میدهد که شمار زیادی از واردکنندگان پیشاپیش از آوردن کالاهای خورشیدی قبل از ضربالاجل 4 دسامبر منع شدهاند.
با این حال، چشمانداز تعرفهها ثابت نیست و انتظار میرود در کوتاهمدت تغییراتی صورت گیرد، عمدتاً برای دادن زمان بیشتر به تولیدکنندگان خورشیدی تا بتوانند تولید سل و فعالیتهای بالادستی را به خاک داخلی منتقل کنند.
در رابطه با تمدید اعتبارات مالیاتی تولید، اجماعِ گستردهای برای انجام این کار وجود دارد و خوشبینی محتاطانهای مطرح است که ممکن است ضربالاجلِ انقضا مورد بازنگری قرار گیرد. افزون بر این، مرتبط با بخش 232، ضرورت دارد که سایر بخشهای زنجیرهٔ تأمین نیز از حمایت مالی کافی برخوردار شوند تا توانمندیهای تولید محلی شکل گیرد.
تاریخچه نشان میدهد تلاشهای تولید داخلی عمدتاً بر سلولها و پنلها متمرکز بوده است، ولی حمایت بیشتری برای سایر عناصر زنجیرهٔ تأمین از جمله مواد مانند خمیر نقره، اینکپسولانتها و شیشه لازم است که در ایالات متحده محدود هستند تا تولیدکنندگان منابع لازم برای توسعهٔ عملیات خود را در اختیار داشته باشند.
یک نکته مسلم است: محیط مقرراتی و تعرفهای که محصولات خورشیدی را تحت پوشش قرار میدهد در حال تغییر مداوم است. برای مثال، تمرکز اکنون به تعرفههای بخش 301 بر ماشینآلات ویژهٔ ساخت خورشیدی معطوف شده است که فعلاً تا 9 نوامبر از پرداخت عوارض معاف هستند. این معافیت قرار است منقضی شود و احتمالاً نیاز به تمدید خواهد داشت، گامی که دفتر نماینده تجاری ایالات متحده (Office of the United States Trade Representative — USTR) قبلاً برداشته است.
حفظ و ارتقای مهارت نیروی کار
بحث برجسته در هر دو روز پیوی سلتک که تولیدکنندگان خورشیدی در سراسر زنجیرهٔ ارزش را متأثر میکرد، مبارزه برای جذب و حفظ نیروی انسانی بسیار ماهر بود.
دو صندوق اروپایی، نورفاند (Norfund) و ایمپکت فاند دانمارک (Impact Fund Denmark)، قراردادهایی امضا کردهاند تا مجموعاً 49% سهم سرمایهای را در پروژهٔ خورشیدی ایکسوس بوگالون با ظرفیت 500 مگاواتپیک (MWp) در فیلیپین تصاحب کنند.
این توافق مشروط به تصویب کمیسیون رقابت فیلیپین (Philippine Competition Commission) است و صندوقها قرار است این سهام را از مالک پروژه، ونا انرژی (Vena Energy)، خریداری کنند. ونا انرژی توسعهدهندهٔ انرژی پاک مستقر در سنگاپور است.
تأمین مالی پروژهٔ ایکسوس بوگالون در ژوئیهٔ 2026 نهایی شد، که ونا موفق شد 310 میلیون دلار آمریکا از گروهی از هشت بانک بینالمللی از جمله بیانپی پاریبا (BNP Paribas) و کرِدیت آگریکول کورپورات (Crédit Agricole Corporate) جذب کند. این پروژه کنار پروژهٔ خورشیدی 550 مگاواتی بوگالون ساخته میشود که آن نیز متعلق به ونا است.
گروه هندی INOXGFL (INOXGFL Group) در اوت گذشته ونا انرژی مستقر در سنگاپور را از طریق شرکت تابعهٔ خود INOX Clean Energy تصاحب کرد</a و بدین ترتیب پرتفوی 6 گیگاوات (GW) انرژی تجدیدپذیر ونا را از Global Infrastructure Partners (GIP) که متعلق به شرکت سرمایهگذاری آمریکایی بلکرک (Blackrock) بود، به دست آورد.
این تملک جدید آخرین مورد از چند معاملهٔ INOX Clean Energy بود، از جمله خرید Boviet Solar Technology در ایالات متحده و Vibrant Energy در استرالیا. INOX Clean Energy همچنین یک پرتفوی خورشیدی عملیاتی 300 مگاواتی را از سانسورس انرژِی (SunSource Energy) با داراییهایی در 13 ایالت هند خریداری کرد.
ساخت پروژهٔ ایکسوس بوگالون در چارچوب دومین برنامهٔ مزایده انرژی سبز فیلیپین (GEAP 2) اعطا شده است، که در آن قیدی آمده است مالکیت خارجی تا 40% محدود است مگر اینکه پروژه تحت قانون انرژی تجدیدپذیر کشور از «سیاستِ اولویتِ فیلیپینیها» (Filipino-first) بهرهمند شود که برای برخی منابع انرژی تجدیدپذیر مالکیت اکثریتی فیلیپینی را الزام میکند.
ونا اظهار داشت که فروش 49% «نشاندهندهٔ اشتیاق قوی وامدهندگان بینالمللی به زیرساختهای بزرگمقیاس انرژی تجدیدپذیر با کیفیت در فیلیپین است.»
اریک سندِرسن (Erik Sandersen)، مدیرعامل نورفاند، گفت: «صندوق سرمایهگذاری اقلیمی نورفاند برای جلوگیری از انتشارها در بازارهای نوظهور طراحی شده است و پروژهٔ ایکسوس بوگالون نمونهٔ خوبی از کاری است که میخواهیم بیشتر انجام دهیم.»
سرمایهگذاری خارجی اخیر در صنعت خورشیدی فیلیپین شامل خرید 77.6 میلیون دلار آمریکاِ سِمکُرپ اینداستریز (Sembcorp Industries) از تأسیسات Puente Al Sol از شرکت کلین کورنت رینیوِیبل انرژِی (Clean Current Renewable Energy — CREI) در 2025 بود، که سِمکُرپ آن را بخشی از «گسترش مداوم در بخش انرژی تجدیدپذیر جنوب شرق آسیا» توصیف کرد. در همان سال صندوق سرمایهگذاری خصوصی بریتانیایی اکتِیس (Actis) سهمی از MTerra Solar خریداری کرد که حدود 600 میلیون دلار آمریکا برآورد شد.
بهترتیب، وینانِرگو (VinEnergo) و شرکت محلی سانآسیا انرژی (SunAsia Energy) در ژوئن 2026 سرمایهگذاری مشترکی به ارزش 406 میلیون دلار آمریکا انجام دادند تا تأسیسات خورشیدی شناور (FPV) روی مخازن آب فیلیپین بسازند.
تولیدکنندگان خورشیدی در جذب و نگهداشت نیروی کار متخصص دچار مشکل شدهاند، عمدتاً بهدلیل کمبود دانش بهروز در تولید سلول خورشیدی. این وضع با این واقعیت تشدید میشود که تولید سلول خورشیدی در ایالات متحده تنها در 2024 پس از یک وقفهٔ پنجساله از سر گرفته شد و بدین ترتیب استخر نیروی انسانی با تجربهٔ مرتبط بسیار کوچک باقی مانده است.
با این وجود، خوشههای تولیدی، بهویژه در تگزاس که شرکتهای متعددی تأسیسات خورشیدی ساخته یا در حال ساخت دارند، پتانسیل ایجاد یک اکوسیستم را دارد که استخدام را سادهتر کند. این اکوسیستم میتواند یافتن کارگرانی با آموزش یا تجربهٔ عملی در تولید خورشیدی را تسهیل کند.
در یک پنل که به موانع ایجاد زنجیرهٔ تأمین داخلی قوی میپرداخت، ماروین یانگ (Marvin Yang)، مدیر فروش و توسعهٔ کسبوکار در ایمپریال استار (Imperial Star)، تولیدکنندهای مستقر در تگزاس، تأکید کرد که «تربیت نیروی انسانی از زودهنگام» برای تأمین نیروی کاری توانمند ضروری است.
یانگ در گفتگو با پیوی تک (خورشیدی Tech) دربارهٔ کارخانهٔ تولید پنل شرکت در تامبال (Tomball)، تگزاس (Texas) توضیح داد: «ما رشد را با پرورش استعدادها پیش از موعد پیشبینی میکنیم. در فاز 1 تامبال، ما برای موقعیتهای کلیدی در مهندسی، کیفیت و عملیات 20% نیروی کار اضافه جذب و آموزش دادیم.»
«این افراد مهارتهای عملی را در کارخانهٔ کنونی کسب میکنند تا بتوانند زمانی که فازهای 2 و 3 وارد تولید شدند، نقشهای رهبری را بر عهده گیرند. این استراتژی تضمین میکند که تیم با تجربه پیش از راهاندازی خطوط جدید آماده باشد و افزایش ظرفیت تا 5 گیگاوات تا 2027 را تسهیل کند.»
خورشیدی مداری: از خیال تا واقعیت؟
یک بینش عمدهٔ دیگر از پیوی سلتک آمریکا امسال حول خورشیدیِ مداری بود. این حوزهٔ نوظهور ممکن است مسیرهای تازهای برای فناوری سلول خورشیدی بگشاید، زیرا تقاضا در سالهای آتی با پرتاب صدها ماهواره پیشبینی میشود افزایش یابد.
در حالی که سال گذشته پرُوسکایت محور بحثها بود، کنفرانس امسال تأکید زیادی بر خورشیدی مداری داشت. روز دوم رویداد حتی با جلسهای آغاز شد که تمرکز آن بر چگونگی پیشراندن موج بعدی نوآوری خورشیدی توسط خورشیدی مداری بود.
اگرچه سلولهای گالیوم آرسانید تاریخی استاندارد بودهاند، سلولهای سیلیکونی بار دیگر در کانون توجه قرار گرفتهاند. فناوریهای PERC، TOPCon و HJT به دلیل محدودیتهای عرضهٔ گالیوم و ظرفیتهای تولیدی که قادر به پاسخگویی به نیاز بازار نیستند، به گزینههای ترجیحی بدل میشوند. در میان این گروه، هترروجانک نوع-p (P-HJT) بهنظر برتری دارد و اخیراً از طریق اولین آزمون در مدار پنلهای P-HJT که توسط ارائهدهندهٔ برتر خورشیدی چین، جیای (JA)، ساخته شده بودند، به نمایش درآمده است.
پِروِسکایت نیز گزینهٔ قابلتأملی برای سلولهای خورشیدی مداری ارائه میدهد. خلأ فضا میتواند برخی از مسائل دوام این فناوری روی زمین را حل کند، و طول عمر عملیاتی مورد نیاز برای پروژههای خورشیدی مداری — کمتر از ده سال — بسیار کوتاهتر از 25–30 سال مورد انتظار برای نیروگاههای خورشیدیِ نیروگاهی زمینی است.
با وجود اشتیاق فزاینده به خورشیدی مداری، از جمله بحثها دربارهٔ اینکه هیپرسکیلرها ممکن است مراکز دادهٔ مداری را مدنظر قرار دهند، بازار در این حوزه احتمالاً کوچک خواهد ماند. این بازار در ابعادی بسیار متفاوت از صدها گیگاواتی است که سالانه روی زمین نصب میشوند. تقاضای پیشبینیشده برای سلولهای خورشیدی مداری در سالهای آتی بیش از 100 مگاوات برآورد میشود که همچنان بسیار کمتر از سطح گیگاوات است.
نکته برای بازار ایران
بازار ایران در حوزه برق خورشیدی بالقوهٔ بالایی دارد و نمونههای سرمایهگذاری خارجی در منطقه میتواند جذب سرمایه و انتقال فناوری را تسریع کند. برای بهرهبرداری از این فرصتها، نیاز به توسعه مهارتهای فنی و چارچوبهای حمایتی مشخص است.